Estudios especiales · Finanzas públicas y deuda soberana
Las calificaciones soberanas del Paraguay
S&P, Moody's, Fitch y la visión del FMI: fortalezas, vulnerabilidades, comparación regional, calidad institucional y hoja de ruta para consolidar el grado de inversión.
Moody's
Baa3
Estable · grado de inversión desde julio de 2024
S&P
BBB-
Estable · grado de inversión desde diciembre de 2025
Fitch
BB+
Perspectiva positiva · ratificó el 30 de setiembre de 2026
Deuda del sector público
38,2%
del PIB en 2025 (FMI)
Atrasos con proveedores
1.270
millones de USD al 31 de diciembre de 2025
Riesgo país (EMBI)
115 pb
fines de setiembre de 2026
En síntesis
- Dos de tres. El Paraguay tiene grado de inversión de Moody's y de S&P. Fitch lo mantiene un escalón por debajo, con perspectiva positiva, y el 30 de setiembre de 2026 decidió no subirlo por el deterioro de la credibilidad fiscal tras el episodio de atrasos con proveedores.
- Diagnóstico compartido. Las tres agencias y el FMI coinciden en las fortalezas (crecimiento, deuda baja, banco central creíble y liquidez externa) y en las restricciones (gobernanza, ingresos, deuda en dólares y clima).
- El riesgo es de credibilidad, no de solvencia. Con la senda oficial, la deuda se estabiliza en torno a 39% del PIB en 2030; si los déficits quedan en 2-2,5% después de 2027, sube hacia 43% y la probabilidad de superar 45% llega a 38%.
- Bien calificado. Una prueba transversal con 16 países de la región indica que la calificación está en línea con los fundamentos.
- Un plan en dos horizontes. El primero, fiscal y técnico (2026-2031), puede llevar al tercer grado de inversión. El segundo, institucional y democrático (2026-2040), busca que lo obtenido resista el próximo ciclo adverso.
Panorama: dónde está el Paraguay
La calificación soberana resume en una letra la opinión de una agencia sobre la capacidad y la voluntad de un Estado de pagar su deuda en tiempo y forma. Tiene consecuencias concretas: fija un piso para el costo del financiamiento público y privado, define qué inversores institucionales pueden comprar los bonos del país y funciona como techo para las calificaciones de bancos, empresas y gobiernos subnacionales. Para una economía pequeña, abierta, sin litoral y que se financia sobre todo en dólares, como la paraguaya, la calificación es parte de la infraestructura financiera del desarrollo.
El umbral entre BBB-/Baa3 y BB+/Ba1 separa el grado de inversión del grado especulativo. Muchos mandatos de inversión y algunos índices de renta fija se basan en la mediana o en al menos dos calificaciones, de modo que el segundo grado de inversión del Paraguay, el de S&P en diciembre de 2025, habilita en principio esa elegibilidad. El tercero opera sobre todo como seguro frente a la pérdida de alguno de los dos.
Treinta años en cuatro etapas
- 1995-2003, deterioro. S&P calificó por primera vez al país en BB- en 1995 y lo fue bajando durante la crisis bancaria y fiscal, hasta registrar un default selectivo en febrero de 2003. Moody's llevó la nota a Caa1 en abril de ese año.
- 2004-2012, reconstrucción. La consolidación fiscal, la regularización de los atrasos y el auge de las materias primas permitieron subir hasta B+/BB-.
- 2013-2023, la meseta del grado especulativo alto. En 2013 el país debutó en el mercado internacional de bonos, Fitch lo calificó por primera vez y se sancionó la Ley de Responsabilidad Fiscal (LRF). Moody's llegó a Ba1 en 2015, Fitch a BB+ en 2018 y S&P se quedó en BB desde 2014 hasta 2024.
- 2024-2026, el ingreso al grado de inversión. Moody's subió a Baa3 en julio de 2024; S&P, a BB+ en febrero de 2024 y a BBB- en diciembre de 2025; Fitch pasó a perspectiva positiva en octubre de 2025.
Gráfico 1. Calificación soberana de largo plazo en moneda extranjera, 1995-2026

El ascenso fue lento: el Paraguay pasó nueve años en Ba1 con Moody's y casi ocho en BB+ con Fitch. Las agencias necesitaron ver el historial de políticas atravesar varios choques antes de cruzar el umbral. El default de 2003 todavía pesa de dos maneras: Fitch lo convierte en un factor favorable, porque desde entonces el país lleva más de veinte años sin reestructurar deuda, y la literatura de «intolerancia a la deuda» sugiere que los mercados exigen a estos países umbrales de deuda más bajos.
| Agencia | Largo plazo, moneda extranjera | Perspectiva | Última acción | Grado de inversión |
|---|---|---|---|---|
| Moody's | Baa3 | Estable | 17-jul-2026: ratificación | Desde el 26-jul-2024 |
| S&P Global Ratings | BBB- | Estable | 17-dic-2025: suba desde BB+ | Desde el 17-dic-2025 |
| Fitch Ratings | BB+ | Positiva | 30-set-2026: ratificación (R) | Pendiente (un escalón) |
Fuente: comunicados de las agencias y del MEF. (R): dato reconstruido a partir del comunicado del MEF, la nota del BCP y la prensa especializada, porque el texto primario de Fitch de setiembre de 2026 no pudo leerse.
Siete hallazgos principales
- Las tres agencias y el FMI coinciden en las fortalezas. El Paraguay crece más que sus pares (6,6% en 2025), tiene deuda baja respecto de su categoría, un banco central creíble con metas de inflación y tipo de cambio flexible, y más de veinte años sin reestructurar deuda.
- También coinciden en las restricciones: gobernanza débil (24 sobre 100 en el Índice de Percepción de la Corrupción), una recaudación tributaria de 11,4% del PIB en 2024, 74,5% de la deuda en moneda extranjera en junio de 2026, un mercado de capitales poco profundo y la exposición al clima y a la soja.
- Las diferencias entre agencias tienen tres causas: la metodología (el modelo de Fitch pondera mucho la gobernanza), la fecha (S&P subió antes del episodio fiscal de 2026) y una lectura distinta de los atrasos. No hay un desacuerdo de fondo sobre el país.
- El hecho crediticio central de 2026 es fiscal. Se reconocieron atrasos con proveedores por unos USD 1.270 millones al cierre de 2025, sobre todo con farmacéuticas y constructoras. La vuelta al tope de déficit de 1,5% del PIB se corrió a 2028, con déficits proyectados de 3,2% en 2026 y de hasta 3,9% en 2027.
- La deuda no es hoy la restricción que pesa, pero tampoco es irrelevante. Si los déficits quedan en 2-2,5% después de 2027, la deuda sube hacia 43% del PIB en 2030. El riesgo dominante es de credibilidad y de deriva.
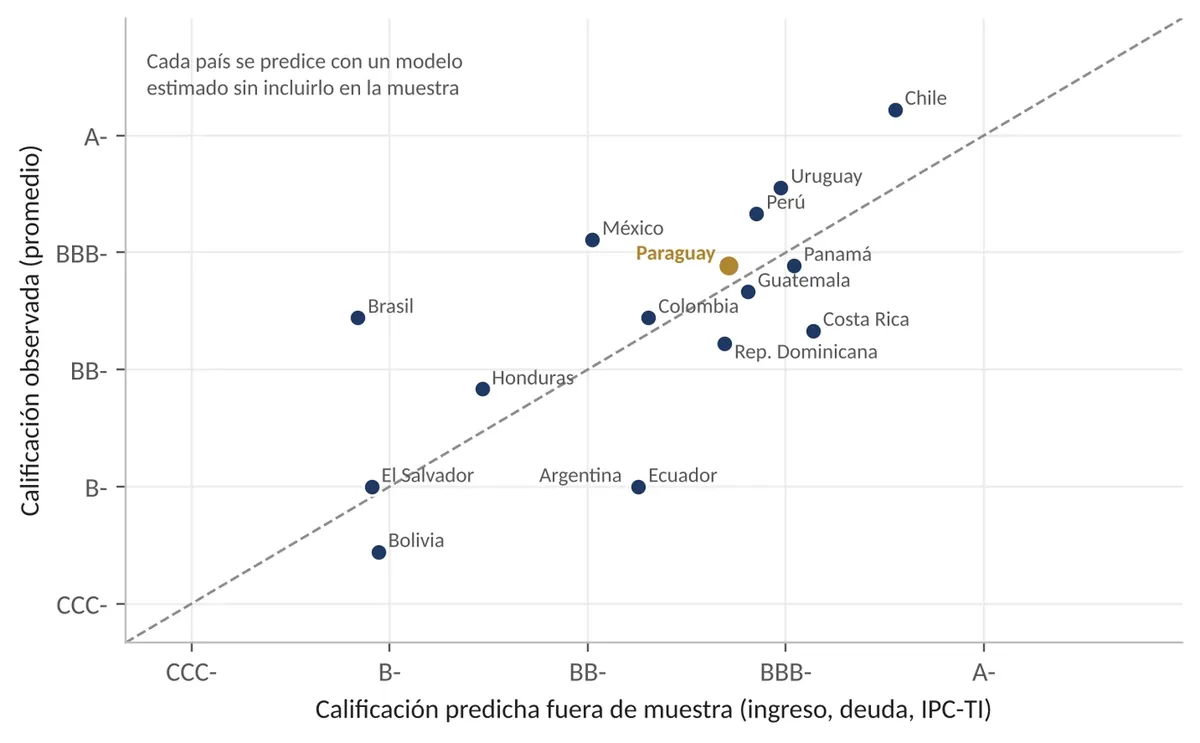
- En la región, el Paraguay está entre los seis soberanos con al menos dos grados de inversión, junto con Chile, Uruguay, Perú, México y Panamá. Se destaca por crecimiento, inflación y deuda bajas y uno de los menores diferenciales; queda rezagado en gobernanza, ingresos, escala e ingreso por habitante. Su calificación está en línea con sus fundamentos.
- La restricción institucional es más profunda que un listado de reformas de gestión. El Estado gana capacidad de gestión, pero sus contrapesos no acompañan. Las calificaciones dependen sobre todo de la solvencia, la escala y el historial; la calidad institucional pesa en el largo plazo y en las crisis, y transformarla lleva décadas.
Lo que dicen las agencias y el FMI
El estudio se apoya en las fuentes originales de las agencias, publicadas por el Ministerio de Economía y Finanzas, y no en resúmenes de prensa: los Research Updates de S&P de 2024 y 2025, los comunicados y las Credit Opinions de Moody's de 2024 a 2026, y los comunicados de Fitch de 2024 y 2025. Del FMI se usaron el comunicado del Artículo IV 2026, la declaración final de la misión y los informes de país de 2024 y 2026.
Moody's: Baa3 estable
Moody's subió al Paraguay a Baa3 el 26 de julio de 2024 por cuatro razones: un crecimiento medio esperado de alrededor de 3,5%, una deuda cercana a 40% del PIB, muy por debajo de la de sus pares, una desdolarización incipiente y la aprobación de reformas institucionales. Su matriz de puntuación de enero de 2026 explica dónde está el techo:
| Factor | Qué lo explica | Puntaje |
|---|---|---|
| F1. Fortaleza económica | Crecimiento medio 2020-2029 de 3,3%; escala pequeña (PIB de USD 44.700 millones); PIB por habitante PPA de USD 18.665 (2024) | baa3 |
| F2. Instituciones y gobernanza | Calidad institucional ba; efectividad de las políticas fiscal y monetaria baa | baa3 |
| F3. Fortaleza fiscal | Deuda/PIB de 41,9% (a2) e intereses/PIB de 2,0% (a1), pero con un ajuste de –3 puntajes por deuda en moneda extranjera | ba2 |
| F4. Susceptibilidad a eventos | Riesgo político, liquidez del gobierno, sector bancario y vulnerabilidad externa; actúa como tope | a |
| Rango indicado | Fortaleza financiera del gobierno: baa2 | Baa2-Ba1 → Baa3 |
Fuente: Moody's, Credit Opinion del 23 de enero de 2026, con indicadores de 2024.
La composición por monedas le cuesta al Paraguay tres puntajes en el factor fiscal, pero eso no equivale a tres escalones de calificación: eliminar el ajuste mejoraría, a lo sumo, alrededor de un escalón el rango indicado. Además, desdolarizar tiene un costo en otra métrica que Moody's vigila, porque los bonos en guaraníes pagan tasas más altas: los intereses ya absorben 13,1% de los ingresos, por encima de la mediana Baa3 de 11,8%.
El 17 de julio de 2026, ya con los atrasos reconocidos, Moody's ratificó Baa3 estable. Destacó el crecimiento de 6,6% en 2025, una deuda del gobierno general de alrededor de 42% del PIB, «well below the Baa3-rated median of around 59%», y un régimen de metas de inflación creíble. Señaló como debilidades los ingresos del gobierno, de apenas 14,3% del PIB, más de 80% de la deuda en moneda extranjera, instituciones más débiles que las de sus pares y los atrasos, que «underscores… weaknesses in public financial management». Para subir pide reformas que fortalezcan materialmente las instituciones, más ingresos y menos deuda en dólares; entre las causas de baja agregó «a renewed accumulation of government arrears».
S&P Global Ratings: BBB- estable
S&P tuvo la secuencia más rápida: subió a BB+ en febrero de 2024, pasó la perspectiva a positiva en enero de 2025 y otorgó el BBB- el 17 de diciembre de 2025.
«The upgrade reflects Paraguay's recent history of sound economic policies, which have led to strong economic growth, and monetary and fiscal flexibility. Political consensus on these policies and on the importance of private investment for Paraguay's economic development has resulted in effective governance.»S&P Global Ratings, 17 de diciembre de 2025
Gráfico 2. S&P: puntajes de los componentes de la calificación del Paraguay, 2024-2025
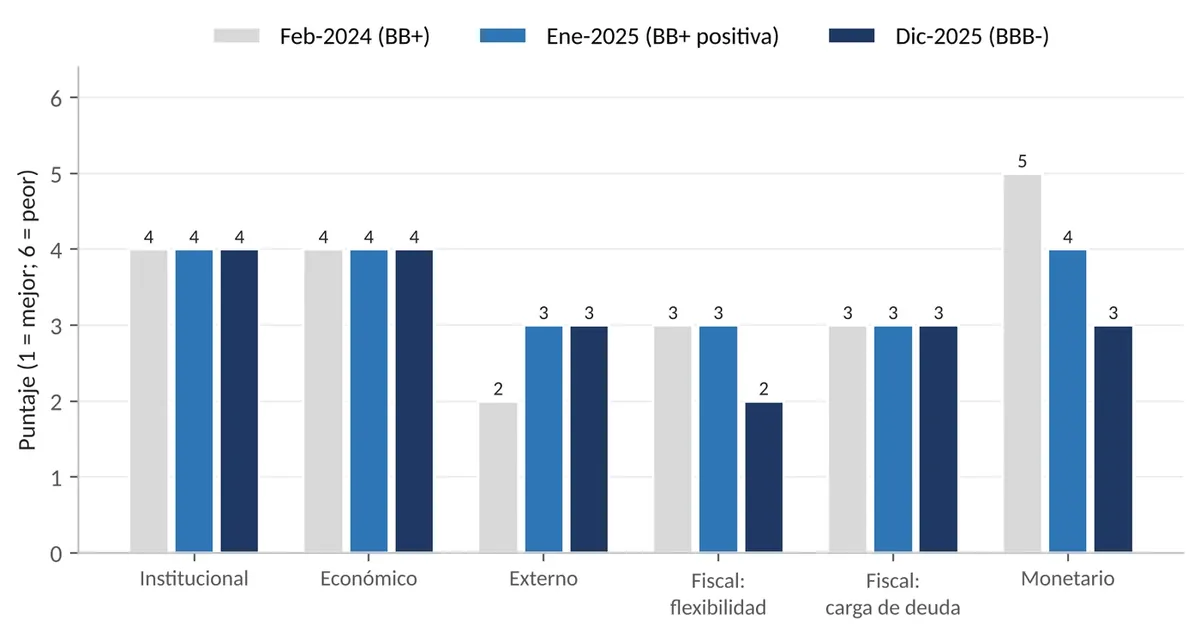
La suba se explica por el componente monetario, que pasó de 5 a 3 por la credibilidad del BCP, y por la flexibilidad fiscal, que pasó de 3 a 2. Las proyecciones de S&P eran, sin embargo, optimistas en lo fiscal: un déficit del gobierno general de 1,5% del PIB en 2026 y 2027, frente al 3,2% y hasta 3,9% que hoy proyecta el gobierno. Para subir, S&P pide un crecimiento por habitante superior al de pares, más diversificación y menos deuda en moneda extranjera; podría bajar si se debilitan el perfil fiscal y el externo. Si la flexibilidad fiscal volviera de 2 a 3, el cambio quizá no bastaría por sí solo para bajar la nota, pero eliminaría el margen frente a cualquier otro deterioro. Ese desvío es el principal punto de vigilancia de su próxima revisión.
Fitch Ratings: BB+ con perspectiva positiva
Fitch es, por la arquitectura de su metodología, la agencia más exigente con el Paraguay. Su modelo cuantitativo (SRM) dio BB en 2024 y 2025, y el comité sumó un escalón por el historial de políticas macroeconómicas prudentes. Los indicadores de gobernanza del Banco Mundial tienen, según la propia agencia, «the highest weight» en ese modelo.
En octubre de 2025, Fitch pasó la perspectiva a positiva por la cartera de inversiones (equivalente a 16% del PIB), los déficits bajos, una deuda que habría tocado su máximo en 2024, la caída de la deuda en moneda extranjera y reservas de 5,8 meses de pagos externos. Sus gatillos de suba son un crecimiento más alto con estabilidad, más flexibilidad fiscal con menos deuda y más ingresos, y «evidence of a sustained improvement in governance including combatting corruption».
Por qué no subió el 30 de setiembre de 2026 (R)
Fitch reconoció el crecimiento de 6,6% en 2025 (mediana BB: 3,8%), una deuda de 31,7% del PIB (mediana BB: 51,6%), la inflación baja y la caída de la deuda en moneda extranjera a 74,5%. Mantuvo BB+ por siete alertas:
- atrasos por unos USD 1.300 millones con farmacéuticas y constructoras, por obligaciones no autorizadas por el MEF;
- la postergación de la convergencia al 1,5% de 2026 a 2028, con déficits de 3,2% (2026), 3,9% (2027) y 2,0% (2028);
- presiones de gasto social y salarial antes del ciclo electoral;
- una base de ingresos estrecha y la exposición climática;
- la gobernanza, en el percentil 39 de su cálculo sobre los indicadores del Banco Mundial;
- un mercado de capitales local poco profundo;
- la incertidumbre sobre los proyectos de Paracel y Atome.
Por qué Fitch es la última en subir
La diferencia con S&P y Moody's responde a la ponderación y al momento, más que al diagnóstico. El modelo de Fitch combina variables en las que el Paraguay sale bien (deuda, crecimiento, inflación, liquidez externa) con otras en las que sale mal y que pesan mucho: la gobernanza, el ingreso por habitante y la escala. Para llegar a BBB- hay dos caminos: una mejora del modelo o un ajuste cualitativo adicional, por ejemplo en finanzas públicas si se restablece la credibilidad fiscal. Después del episodio de atrasos, un ajuste negativo en ese pilar es al menos tan plausible como uno positivo: el episodio operó en contra del camino más corto.
El Fondo Monetario Internacional
Entre 2022 y 2026 el Paraguay tuvo la relación más intensa con el FMI de su historia reciente, sin usar recursos del Fondo para balanza de pagos. El Instrumento de Coordinación de Políticas (PCI), sin desembolsos, funcionó como ancla de la convergencia fiscal; el Servicio de Resiliencia y Sostenibilidad (RSF), de unos USD 400 millones, apoyó reformas climáticas. Ambos vencieron en febrero de 2026. El balance tiene matices: la deuda flotante fue el único criterio cuantitativo incumplido, en junio de 2025, y en retrospectiva fue el primer síntoma de los atrasos; quedaron pendientes el cruce de declaraciones juradas y la metodología tarifaria de la ANDE.
| Indicador | 2023 | 2024 | 2025 | 2026p |
|---|---|---|---|---|
| PIB real (variación %) | 5,3 | 4,7 | 6,6 | 4,4 |
| Inflación, fin de período (%) | 3,7 | 3,8 | 3,1 | 3,5 |
| Resultado fiscal (% del PIB) | -4,1 | -2,6 | -2,0 | -3,5 |
| Deuda del sector público (% del PIB) | 41,0 | 44,6 | 38,2 | 36,7 |
| Reservas internacionales brutas (USD M) | 9.892 | 9.568 | 10.663 | 10.963 |
Fuente: FMI, comunicado de prensa 26/280 (28 de agosto de 2026) e informes de país 24/200 y 26/13.
Los mensajes del Artículo IV 2026 son cinco:
- Fiscal: restablecer el cumplimiento de la LRF protegiendo los gastos esenciales y regularizar los atrasos para preservar la credibilidad.
- Marco fiscal: publicar la estrategia de cancelación de atrasos, completar el sistema de gestión de bienes y servicios (SIGEBYS), avanzar hacia el registro en base devengado y, una vez restablecido el cumplimiento, considerar un ancla de deuda.
- Ingresos: mejorar la administración tributaria, ampliar la base con la factura electrónica y racionalizar los gastos tributarios.
- Monetario y cambiario: postura apropiada, tipo de cambio flexible e intervenciones limitadas a condiciones desordenadas; fortalecer la autonomía y la gobernanza del banco central.
- Financiero e institucional: vigilar el crédito de consumo, desarrollar la curva de rendimientos en guaraníes y fortalecer la prevención del lavado de activos y las instituciones anticorrupción.
Coincidencias y matices entre el FMI y las calificadoras
Leen la economía de la misma manera: crecimiento robusto, deuda sostenible con riesgo bajo de tensión soberana y política monetaria creíble. La diferencia es de énfasis. El FMI pone el foco en la causa del problema fiscal, la gestión financiera pública; las agencias, en su efecto, la credibilidad del ancla y la trayectoria de la deuda.
Otros estudios
El Banco Mundial proyecta un crecimiento de 4,4% en 2026 y cuantifica la vulnerabilidad climática: la sequía de 2021-2022 redujo la cosecha de soja a menos de la mitad. La OCDE mide los ingresos tributarios totales, con seguridad social, en 15,8% del PIB en 2024, frente a 21,7% en América Latina y el Caribe y 34,1% en la OCDE. El BID publicó en 2026 un libro sobre la consolidación del grado de inversión, que concluye que este «no constituye un punto de llegada, es más bien un activo estratégico que debe ser preservado y profundizado». En el debate local, centros de pensamiento y economistas advirtieron sobre la pérdida de margen fiscal y el uso de deuda para financiar gasto corriente.
Convergencias, divergencias y comparación regional
Al cruzar los factores que las cuatro instituciones mencionan con más frecuencia, la coincidencia en el signo es casi total. Las diferencias están en la intensidad y en la fecha de cada informe.
| Factor | S&P (dic-2025) | Moody's (jul-2026) | Fitch (oct-2025 y set-2026) | FMI (2026) |
|---|---|---|---|---|
| Crecimiento | + Fortaleza central | + 6,6% en 2025 | + Muy por encima de la mediana BB | + «Notable resiliencia» |
| Nivel de deuda | + Deuda neta de 23-25% | + 42% frente a una mediana de 59% | + 31,7% frente a una mediana de 51,6% (R) | + Riesgo bajo de tensión |
| Moneda de la deuda | – Más de 80% en dólares | – Ajuste de –3 en el factor fiscal | ± Mejora a 74,5% (R) | ± Desdolarización valorada |
| Base de ingresos | ± Presión tributaria en alza | – Ingresos de 14,3% del PIB | – «Low revenue base» | – Prioridad de política |
| Credibilidad fiscal y atrasos | ± Informe previo a los atrasos | – Gatillo de baja | – Razón para no subir (R) | – Regularizar; base devengado |
| Política monetaria | + Componente de 5 a 3 | + Efectividad baa | + Un escalón por historial | + Postura adecuada |
| Gobernanza | ± Reformas en curso | – En o bajo el percentil 25 | – Percentil 39; ESG 5 | – Anticorrupción y lavado |
| Clima y materias primas | – Exposición a la soja | – Perfil ambiental E-3 | – Choques climáticos | – Riesgo a la baja |
Signos: + fortaleza; – debilidad; ± mixto o neutral. Fuente: Observatorio Económico, sobre los informes primarios de cada institución.
Por qué difieren las calificaciones
- La metodología. El modelo de Fitch asigna el mayor peso a la gobernanza; la matriz de Moody's la compensa con la efectividad demostrada de la política fiscal y monetaria.
- La fecha. S&P subió antes de que se reconocieran los atrasos; Moody's ratificó con la información completa; Fitch decidió ya con el pedido del PGN 2027 de superar el tope legal.
- La lectura de los atrasos. Para una, son un pago sobre gasto ya devengado que no altera la orientación de la política; para otra, un problema de control del gasto que pone en duda los resultados informados.
- El ancla. Desde 2019 hubo sucesivos planes de convergencia incumplidos, y para Fitch la credibilidad se juzga por el historial, no por los anuncios.
Una advertencia sobre las cifras de deuda
La deuda pública de 2025 aparece entre 31,7% y 42% del PIB según la fuente: Fitch (R), 31,7%; S&P, 32,3% del gobierno general; el MEF, 36,1% en su comunicado sobre Fitch y alrededor de 41% para la deuda pública total; el FMI, 38,2% del sector público; Moody's, alrededor de 42% del gobierno general. No es un error: cambian el perímetro y la conversión cambiaria. La apreciación del guaraní reduce el cociente cuando la deuda en dólares se mide sobre un PIB en guaraníes.
El mapa regional
Solo seis de los 16 soberanos latinoamericanos analizados tienen grado de inversión de al menos dos agencias: Chile, Uruguay, Perú y México lo tienen de las tres; el Paraguay y Panamá, de dos, con la misma combinación Baa3 / BBB- / BB+. La diferencia es la dirección: Panamá tiene perspectiva negativa en Moody's y perdió el grado de inversión de Fitch en 2024; el Paraguay tiene perspectiva positiva en Fitch.
Gráfico 3. Calificación promedio de las tres agencias en América Latina, octubre de 2026

| País | Moody's | S&P | Fitch | Promedio (1-21) | Grados de inversión | Deuda GG 2025 (% PIB) | IPC-TI 2025 |
|---|---|---|---|---|---|---|---|
| Chile | A2 | A | A- | 15,7 | 3 | 41,8 | 63 |
| Uruguay | Baa1 | BBB+ | BBB | 13,7 | 3 | 65,7 | 73 |
| Perú | Baa1 | BBB- | BBB | 13,0 | 3 | 30,7 | 30 |
| México | Baa3 | BBB | BBB- | 12,3 | 3 | 61,8 | 27 |
| Paraguay | Baa3 | BBB- | BB+ | 11,7 | 2 | 38,1 | 24 |
| Panamá | Baa3 | BBB- | BB+ | 11,7 | 2 | 56,6 | 33 |
| Guatemala | Ba1 | BB+ | BB+ | 11,0 | 0 | 27,2 | 26 |
| Brasil | Ba1 | BB | BB | 10,3 | 0 | 93,3 | 35 |
| Colombia | Baa3 | BB- | BB | 10,3 | 1 | 59,9 | 37 |
| Costa Rica | Ba2 | BB | BB | 10,0 | 0 | 60,4 | 56 |
| Rep. Dominicana | Ba2 | BB | BB- | 9,7 | 0 | 59,0 | 37 |
| Honduras | B1 | BB- | NC | 8,5 | 0 | 41,2 | 22 |
| Argentina | B3 | B- | B- | 6,0 | 0 | 80,3 | 36 |
| Ecuador | Caa1 | B | B- | 6,0 | 0 | 54,4 | 33 |
| El Salvador | B3 | B- | B- | 6,0 | 0 | 87,2 | 32 |
| Bolivia | Caa2 | CCC+ | CCC | 4,3 | 0 | 84,8 | 28 |
Fuente: comunicados de las agencias; FMI, World Economic Outlook (abril de 2026); Transparency International. Escala numérica de 1 (default) a 21 (AAA), con BBB- = 12. NC: no calificado por Fitch.
¿Está bien calificado el Paraguay?
Una regresión de la calificación promedio sobre el ingreso por habitante, la deuda y la percepción de la corrupción, estimada con los otros 15 países, predice para el Paraguay 11,1 (BB+) en una escala de 21 puntos, frente a 11,7 observado. La diferencia, de medio escalón, es mucho menor que el error de predicción (2,4) y cambia de signo según la especificación. La conclusión que resiste es que la calificación está en línea con los fundamentos: ni sobrecalificada ni subcalificada.
Gráfico 4. Calificación predicha fuera de muestra frente a calificación observada
En qué se destaca
- El mayor crecimiento de la muestra en 2025 (6,6%).
- La tercera deuda más baja de la muestra.
- Uno de los déficits más bajos.
- Inflación baja y un banco central creíble.
- Uno de los diferenciales más bajos, con Uruguay, Chile y Perú.
- Reservas de 5,8 meses de pagos externos.
- Más de 20 años sin reestructurar deuda.
En qué queda rezagado
- Percepción de corrupción: 24/100.
- Recaudación tributaria de 11-11,5% del PIB.
- Ingreso por habitante por debajo de la mediana Baa3.
- Escala: una de las economías más pequeñas con grado de inversión.
- Tres cuartas partes de la deuda en moneda extranjera.
- La regla fiscal se cumplió en 3 de 12 ejercicios.
- Mercado de capitales poco profundo e informalidad de 60%.
Lecciones de la región
- Panamá: el grado de inversión se pierde por lo fiscal, y una base de ingresos estrecha amplifica cualquier desvío.
- Colombia: suspender la regla fiscal tiene costo; hubo bajas en las tres agencias entre 2025 y 2026.
- Perú: la institucionalidad macroeconómica compensa en parte una gobernanza política débil. Es la referencia más cercana al «modelo paraguayo».
- Uruguay: instituciones fuertes sostienen deudas más altas (65,7% del PIB con BBB+/Baa1).
- Costa Rica y República Dominicana: dos caminos al ascenso. La credibilidad del gasto puede sustituir por un tiempo la falta de nuevos ingresos, pero no indefinidamente.
Fortalezas y vulnerabilidades del perfil crediticio
Fortalezas
- Crecimiento alto y menos volátil: 5,3% en 2023, 4,7% en 2024 y 6,6% en 2025; crecimiento potencial de 3,8% según el FMI.
- Deuda baja y asequible: intereses de 2,0% del PIB y alrededor de 40% de la deuda con organismos multilaterales. Es una fortaleza de stock, no de flujo.
- Credibilidad monetaria: metas de inflación desde 2011, meta de 3,5% ± 2 y tipo de cambio flexible que absorbió choques considerables.
- Liquidez externa holgada: reservas de USD 11.441 millones en agosto de 2026.
- Historial de políticas y reformas: más de dos décadas de estabilidad y más de veinte reformas entre 2023 y 2025.
- Energía limpia y cartera de inversión: Paracel (USD 3.800 millones), Atome, centros de datos y maquila.
- Acceso al mercado y desdolarización: tres bonos globales en guaraníes entre 2024 y 2026.
- Sistema bancario capitalizado, con riesgos fuera del perímetro bancario.
Vulnerabilidades
- Gobernanza, estado de derecho y corrupción: la restricción más citada y la más lenta de corregir.
- Credibilidad del ancla fiscal: el tope de la LRF se cumplió en 3 de 12 ejercicios.
- Base de ingresos estrecha y gasto rígido: salarios, intereses y prestaciones absorben más del 100% de los ingresos tributarios.
- Deuda en moneda extranjera: una depreciación de 15% agregaría unos 4 puntos del PIB.
- Itaipú: la transición tarifaria desde 2027, de efecto neto incierto.
- Clima y concentración: una cuarta parte de las exportaciones depende de la soja.
- Pasivos previsionales: la Caja Fiscal y el IPS.
- Escala, ingreso e informalidad, y un mercado de capitales poco profundo.
- Riesgos externos, regionales, financieros y políticos.
- Sector público ampliado y pasivos contingentes: empresas públicas, obras llave en mano y APP.
El ancla fiscal y el episodio de atrasos
La LRF fijó en 2013 un tope de déficit de 1,5% del PIB. En los doce ejercicios entre 2014 y 2025, el tope se cumplió solo en 2016, 2017 y 2018; en 2019-2021 rigieron suspensiones legales y en los demás años la convergencia se postergó. Para una agencia, el problema no es el déficit de un año, sino una regla que se incumple más de lo que se cumple y una medición en base caja que permite «cumplir» difiriendo pagos.
Gráfico 5. Déficit fiscal de la administración central frente al tope de la LRF, 2013-2028

El episodio de atrasos en cinco datos
- 2023: el reconocimiento de deudas con farmacéuticas y constructoras eleva el déficit a 4,1% del PIB.
- Junio de 2025: se incumple el criterio de deuda flotante del programa con el FMI.
- Agosto de 2026: el Ejecutivo informa USD 1.270 millones al 31 de diciembre de 2025 (1.050 en salud y 220 en obras públicas) y anuncia déficits de 3,2% (2026) y hasta 3,9% (2027).
- Setiembre de 2026: se presenta el PGN 2027 y Fitch cita atrasos por unos USD 1.300 millones.
- Implicancia: si el déficit sin atrasos es de alrededor de 2%, el ajuste necesario para volver a 1,5% en 2028 es de medio punto del PIB. Publicar el cuadro de fuentes y usos de la regularización es una condición de credibilidad.
Ingresos: la restricción que comparten las tres agencias
La recaudación tributaria (11,4% del PIB en 2024 según el FMI) está entre las más bajas de la región. Moody's mide los ingresos del gobierno en apenas 14,3% del PIB. La brecha con la región es de 5 a 6 puntos del PIB.
Gráfico 6. Paraguay: ingresos tributarios totales, 1990-2024 (% del PIB)

Deuda en dólares y desdolarización
Con las emisiones en moneda local y el efecto de la apreciación, la participación del guaraní en la deuda pasó de 8,3% en agosto de 2023 a alrededor de 25% a mediados de 2026. Es un avance real, pero tres cuartas partes de la deuda siguen en moneda extranjera.
Gráfico 7. Participación de la deuda en guaraníes en la deuda pública total, 2023-2026

El mercado ya cobra el riesgo de credibilidad
El diferencial EMBI bajó de 190 puntos básicos a fines de 2023 a 101 a fines de 2025, en línea con el ingreso al grado de inversión, aunque también coincidió con una compresión general de los diferenciales emergentes. Después de las noticias fiscales de 2026 volvió a subir, de 98 puntos en junio a 115 en setiembre.
Gráfico 8. Diferencial soberano EMBI del Paraguay, 2023-2026 (puntos básicos)

| Vulnerabilidad | Probabilidad | Impacto | Agencia más sensible | Alerta temprana |
|---|---|---|---|---|
| Nuevos atrasos o desvío de la senda fiscal | Media | Alto | Fitch, Moody's | Deuda flotante; ejecución del PGN 2027 |
| Transición de Itaipú con presión neta sobre el gasto | Media-alta | Medio | S&P, Fitch | Anexo C; tarifa 2027 |
| Depreciación de más de 15% | Media | Medio | Moody's, S&P | Tipo de cambio real; precio de la soja |
| Sequía severa | Media | Medio | Todas | Caudales; cosecha; generación |
| Estancamiento de Paracel o Atome | Media | Medio | Fitch, S&P | Cierre financiero; contrato eléctrico |
| Retroceso en gobernanza | Media | Medio-alto | Fitch | WGI; evaluación del GAFILAT |
| Déficit de cuenta corriente financiado con deuda | Baja-media | Medio | S&P | Cuenta corriente; IED neta |
| Pasivos contingentes | Baja-media | Medio | Moody's, Fitch | ANDE, Petropar, APP, previsión |
Fuente: elaboración y juicio del Observatorio Económico, sobre la base de los gatillos publicados por las agencias y de los riesgos señalados por el FMI.
Tendencias y escenarios
Qué moverá las calificaciones
- La ejecución fiscal 2026-2028: cancelar los atrasos sin reacumularlos, cumplir el PGN 2027 y volver al 1,5% en 2028, año electoral.
- La transición de Itaipú desde 2027 y la revisión del Anexo C.
- El tipo de cambio: la apreciación de 2025-2026 redujo los cocientes de deuda, y una reversión los elevaría.
- La ejecución de la cartera de inversiones, en especial Paracel y Atome.
- El clima: sequías y caudales de los ríos.
- Avances verificables en gobernanza, lentos y muy ponderados por Fitch.
Simulación de la deuda pública 2026-2030
El Observatorio simuló 20.000 trayectorias de la deuda del sector público, con choques de crecimiento, sequías con una probabilidad anual de 15%, variaciones del tipo de cambio sobre la parte en moneda extranjera y un ajuste stock-flujo como el histórico. Compara cuatro sendas fiscales:
- Oficial: déficits de 3,5% en 2026 y 3,9% en 2027, y de 1,5% desde 2028.
- Central del Observatorio: la misma senda hasta 2027 y luego 2,5%, 2,3% y 2,0%, en línea con las proyecciones de las agencias.
- Consolidación anticipada: 3,2% en 2027, 1,5% en 2028 y 1,0-1,2% después.
- Adverso: déficit permanente de 3,5%, menor crecimiento y una depreciación media de 5% anual.
| Escenario | 2027 | 2028 | 2030 | Rango 2030 (p10-p90) | Prob. de superar 45% | Prob. de superar 50% |
|---|---|---|---|---|---|---|
| Oficial | 39,3 | 39,2 | 39,0 | 33,2-45,7 | 12% | 2% |
| Central del Observatorio | 39,9 | 41,4 | 43,4 | 37,0-50,7 | 38% | 12% |
| Consolidación anticipada | 38,9 | 39,1 | 38,5 | 33,0-44,9 | 10% | 1% |
| Adverso | 41,8 | 45,8 | 53,2 | 45,8-61,5 | 92% | 70% |
Medianas de 20.000 trayectorias. Punto de partida: 38,2% del PIB en 2025, con 74,5% en moneda extranjera. Las probabilidades corresponden a 2030 y valen bajo los supuestos del modelo.
Gráfico 9. Abanico de la deuda del sector público, 2025-2030

La deuda no compromete hoy la solvencia, y el margen frente a las medianas de las agencias sigue siendo amplio en la mayoría de los escenarios. Pero con una base de ingresos de 14% del PIB, una senda sin consolidación deriva hacia la zona de alerta. El riesgo dominante es de credibilidad y de deriva, y la calificación se deterioraría bastante antes de que la deuda llegara a niveles críticos.
Escenarios de calificación hasta fines de 2028
| Escenario | Supuestos | Resultado probable | Probabilidad subjetiva |
|---|---|---|---|
| A. Tercer grado de inversión en la revisión de 2027 | Atrasos cancelados sin reacumulación; PGN 2027 dentro de su techo; senda legal hacia 1,5% en 2028; Itaipú presupuestado; cierre financiero de Paracel | Fitch sube a BBB- en 2027; Moody's y S&P estables | 20-30% |
| B. Tercer grado de inversión en 2028 o más tarde | Convergencia creíble pero estrecha; Fitch espera el resultado de 2028; avances lentos en gobernanza | Fitch mantiene BB+ hasta ver el cierre de 2028; Moody's y S&P estables | 45-55% |
| C. Deterioro | Nuevos atrasos o déficit de 2027 por encima del techo; gasto electoral; Itaipú no compensado; sequía o depreciación fuerte | S&P o Moody's pasan la perspectiva a negativa; riesgo de perder un grado de inversión en 2028-2029 | 15-25% |
Juicio del Observatorio Económico. Los rangos son subjetivos e ilustrativos; no se derivan de un modelo estadístico.
El escenario B es el más probable porque coincide con el patrón histórico y con las proyecciones de las agencias, que esperan un déficit cercano a 2% en 2028. El escenario C no es el central, pero concentra en 2027-2028 tres riesgos simultáneos: Itaipú, el ciclo electoral y el clima.
Tendencias de más largo plazo
- La absorción del excedente eléctrico por la industria electrointensiva y los centros de datos cambia la naturaleza de los ingresos del sector.
- El bono demográfico ofrece una ventana de crecimiento, pero anticipa presiones sobre la seguridad social.
- El clima hará más frecuentes las sequías y las bajantes.
- Las metodologías de las agencias dan cada vez más peso a la gobernanza y a los factores ESG.
- El entorno regional: la mejora de Argentina reduce un foco de contagio; Brasil mantiene déficits y deuda altos.
Más allá de lo instrumental: calidad democrática, división de poderes e instituciones técnicas
La segunda versión del estudio agrega un capítulo sobre un punto que las agencias registran como «gobernanza». Su tesis es que la debilidad institucional que pesa sobre la calificación no se explica solo por la falta de herramientas administrativas: depende en buena medida de los equilibrios de poder que determinan si esas herramientas se aplican y perduran. Lo que los índices miden es la superficie de cuestiones más profundas: si la división de poderes funciona en los hechos, si los órganos de control pueden controlar a quienes los designan, si las instituciones técnicas están protegidas del ciclo político, si la prensa y la sociedad civil pueden exigir cuentas y si el empleo público responde al mérito.
Reforma instrumental y reforma institucional
La reforma instrumental cambia herramientas y procedimientos dentro de la órbita de un poder: el registro de compromisos, la factura electrónica o una plataforma de compras. Es rápida, pero puede revertirse con la misma facilidad. La reforma institucional cambia la distribución y los límites del poder: cómo se designa y se remueve a jueces, fiscales y contralores, qué autonomía tienen el banco central o el consejo fiscal, qué capacidad tiene el Congreso de controlar. Las primeras son la materia prima de la credibilidad; solo perduran si las sostienen las segundas.
Por qué la ley no basta
La evidencia empírica sobre la distancia entre la norma escrita y su funcionamiento es consistente: la independencia judicial de facto, y no la de jure, se asocia con el crecimiento; la independencia legal del banco central no predice la inflación en los países en desarrollo, donde pesa más la práctica; y la mera existencia de una regla fiscal no tiene efecto causal, mientras que su diseño sí. El Paraguay ofrece ejemplos propios: la LRF postergada, la prohibición de comprometer gasto sin crédito presupuestario que no impidió los atrasos, una ley de servicio civil que excluye a dos de los tres poderes y un consejo fiscal asesor creado por decreto, sin base legal ni autonomía.
Lo que dice, y lo que no dice, la evidencia
Desde North y Weingast (1989), la literatura sostiene que los límites al poder hacen creíble el compromiso de pago del Estado, aunque la caída de las tasas inglesas después de 1688 tomó casi cuatro décadas. Los estudios sobre países en desarrollo encontraron que el tipo de régimen, por sí solo, pesa poco en las calificaciones. Los trabajos posteriores precisaron que lo que importa es el estado de derecho y la independencia judicial, que la ventaja democrática pesa más cuando escasea la liquidez global y que la gobernanza es un determinante de largo plazo.
La propia muestra regional advierte contra una lectura determinista. Brasil, Costa Rica y Guatemala tienen contrapesos más sólidos que el Paraguay y están por debajo del grado de inversión; México, con las menores restricciones al Ejecutivo de la muestra, lo tiene en las tres agencias. La calidad institucional no garantiza la próxima suba: hace creíble y duradera la política fiscal, y su efecto se observa en el largo plazo y en las crisis.
El diagnóstico: capacidad que mejora, contrapesos que no acompañan
| Índice | Año | Paraguay | Posición y tendencia |
|---|---|---|---|
| WGI, control de la corrupción (0-100) | 2025 | 27,7 | Último de 10 países de la región |
| WGI, estado de derecho (0-100) | 2025 | 48,2 | 7.º de 10; 50,1 en 2015 |
| WGI, efectividad del gobierno (0-100) | 2025 | 47,7 | Mejora desde 40,1 en 2015 |
| WGI, estabilidad política (0-100) | 2025 | 68,0 | 5.º de 10; sobre la mediana de los pares |
| V-Dem, restricciones legislativas al Ejecutivo (0-1) | 2025 | 0,447 | 0,663 en 2023 |
| V-Dem, restricciones judiciales al Ejecutivo (0-1) | 2025 | 0,636 | 0,596 en 2015 y 0,721 en 2024 |
| BTI, índice de gobernanza (1-10) | 2026 | 5,91 | Puesto 27 de 137 |
| Freedom House (0-100) | 2026 | 63 | «Parcialmente libre» |
| World Justice Project, estado de derecho | 2025 | 100 de 143 | Justicia penal: puesto 134 |
| IPC-TI, Transparency International (0-100) | 2025 | 24 | Mismo puntaje que en 2013 |
Fuentes: Banco Mundial (WGI, edición 2026, nueva escala de 0 a 100), V-Dem (v16), Bertelsmann Stiftung (BTI 2026), Freedom House, World Justice Project y Transparency International. La región comparada incluye Brasil, Chile, Colombia, Costa Rica, Guatemala, México, Panamá, Perú y Uruguay.
Gráfico 10. Indicadores Mundiales de Gobernanza 2025: el Paraguay frente a nueve pares regionales

Gráfico 11. Paraguay: efectividad del gobierno en alza; estado de derecho y control de la corrupción sin mejora (WGI, 2015-2025)

Entre 2015 y 2025 la efectividad del gobierno subió 7,6 puntos, y el BTI reconoce que la independencia del BCP se fortaleció. En el mismo período, el estado de derecho y el control de la corrupción no mejoraron; su retroceso se concentró entre 2020 y 2023 y luego se detuvo. La señal más nítida de debilitamiento es reciente: las restricciones legislativas al Ejecutivo que mide V-Dem cayeron de 0,663 a 0,454 entre 2023 y 2024. Ninguna de estas series puede atribuirse a un solo gobierno, y los episodios que tensionaron los contrapesos en las últimas décadas no son exclusivos de una fuerza política. El problema es del sistema, no de un gobierno.
Gráfico 12. Paraguay: democracia liberal y restricciones al Poder Ejecutivo según V-Dem, 2011-2025

El diagnóstico tiene también activos: un banco central cuya independencia se fortaleció, estabilidad política y calidad regulatoria por encima de la mediana de los pares, elecciones regulares, contrapesos en mejora gradual según S&P y capacidad de reforma demostrada en 2023-2026. La ley de acceso a la información pública de 2014 es un caso de reforma institucional exitosa.
Ocho nudos institucionales
- Selección y disciplina de los magistrados: carreras judiciales que dependen de decisiones periódicas de órganos con fuerte presencia política.
- Ministerio Público y Contraloría: designaciones sin concurso público de méritos.
- El Congreso y el control horizontal: la intensidad del control depende casi por completo de la composición partidaria, y falta capacidad técnica independiente.
- Espacio cívico: la aplicación de la ley de organizaciones sin fines de lucro puede alinearse con el estándar del GAFI, basado en el riesgo.
- Servicio civil: la Ley 7445/2025 es un avance, pero excluye a los poderes Legislativo y Judicial.
- Instituciones técnicas: el BCP, con un historial creíble pero una carta orgánica mejorable; el consejo fiscal, sin base legal; el INE, cuya autonomía conviene evaluar.
- Integridad, lavado de activos y riesgo de captura: la próxima evaluación del GAFILAT forma parte del perfil crediticio.
- Política, territorio y transparencia: el financiamiento de la política, los gobiernos subnacionales y el acceso a la información.
Tres falsas salidas
- Tecnocracia sin democracia. Las «islas de eficiencia» sostienen la estabilidad, pero no sustituyen a la justicia ni al control.
- Leyes sin garantes. Copiar las mejores prácticas sin dar independencia y capacidad a quienes deben aplicarlas produce «mimetismo isomórfico».
- Reformas rápidas sin contrapesos. Pueden perdurar en la gestión y aun así no impedir la concentración del poder.
El tiempo de las instituciones
Según el Banco Mundial, aun los países que más rápido mejoraron, partiendo de Estados frágiles, necesitaron entre 15 y 30 años para transformar sus instituciones. Entre 2004 y 2024, solo alrededor de 7% de los países registró en cada dimensión de los WGI una mejora estadísticamente significativa. Chile construyó su institucionalidad fiscal por capas durante más de tres décadas, y Uruguay tardó unos seis años en pasar de un consejo fiscal asesor a uno autónomo.
Gráfico 13. Años necesarios para transformar las instituciones, según el ritmo de los países más rápidos

La conclusión para la calificación: el tercer grado de inversión puede obtenerse con reformas fiscales y técnicas, y BBB o Baa2 no están fuera de alcance si avanzan la consolidación, los ingresos y la desdolarización. La agenda institucional no es condición para la próxima suba, sino para que lo obtenido resista el próximo ciclo adverso y para que la gobernanza deje de fijar el techo de la calificación.
Qué hacer: un plan en dos horizontes
¿Cuánto vale el tercer grado de inversión?
Con dos calificaciones de grado de inversión, el Paraguay ya cumple en principio los criterios de muchos mandatos. El tercero vale como seguro frente a la baja de alguna de las otras dos, por el costo de financiamiento de empresas y bancos, y como señal de que el episodio de 2026 quedó atrás. Pero el objetivo no es «contentar a las agencias»: credibilidad fiscal, más ingresos, menos riesgo cambiario y mejores instituciones son deseables por sí mismos.
Seis frentes de acción
- Restablecer la credibilidad fiscal. Publicar el inventario auditado de los atrasos y el cuadro de fuentes y usos de su regularización; hacer cumplir la prohibición de comprometer gasto sin crédito presupuestario; fijar por ley techos anuales para 2027 (hasta 3,9%) y 2028 (1,5%); transformar por ley el Consejo Fiscal Asesor en un consejo fiscal autónomo; y agregar un ancla de deuda de alrededor de 40% del PIB, con alerta en 45% y límite en 50%.
- Ampliar la base de ingresos entre 1,5 y 2 puntos del PIB hacia 2030, sin subir las tasas generales: racionalizar los gastos tributarios, ampliar la base del impuesto a la renta personal y universalizar la factura electrónica, además de compensar la transición de Itaipú.
- Profundizar la desdolarización hasta 35-40% de la deuda en guaraníes en 2030, lo que exige que entre 60% y 70% del financiamiento bruto sea en moneda local.
- Mejoras verificables de gobernanza: cruce automático de las declaraciones juradas, registro de beneficiarios finales, contrataciones abiertas y preparación de la evaluación del GAFILAT.
- Crecimiento y resiliencia: cartera de APP, Paracel y Atome, transmisión eléctrica, hidrovía y coberturas climáticas.
- Relación con inversores y agencias: estadísticas del gobierno general, una declaración anual de riesgos fiscales y un diálogo que anticipe las malas noticias.
El plan reconoce sus dilemas: la regla actual, en base caja y con tope nominal, es procíclica y evadible; la inversión no debería ser la variable de ajuste; el gasto esencial en salud debe protegerse; y el ajuste de 2028 coincide con el año electoral.
Gráfico 14. Hoja de ruta de los dos horizontes, 2026-2040, por períodos de gobierno

Horizonte 1: credibilidad fiscal y técnica (2026-2031)
| Fase | Hitos principales |
|---|---|
| Fase 0. Señales inmediatas (oct-dic 2026) | PGN 2027 con techo y la parte de atrasos identificada; inventario auditado de atrasos; registro de compromisos en marcha; estrategia de deuda 2027-2030; proyecto de ley del consejo fiscal autónomo |
| Fase 1. Ejecución creíble (2027) | Atrasos cancelados sin reacumulación; déficit dentro del techo; paquete de ingresos de +0,5 puntos del PIB; Itaipú presupuestado; 60-70% del financiamiento en guaraníes |
| Fase 2. Cumplimiento (2028) | Déficit de 1,5% o menos, primer cumplimiento de la LRF desde 2018; regla de no expansión del gasto permanente en año electoral; ancla de deuda en ley |
| Fase 3. Consolidación (2029-2031) | Presión tributaria de alrededor de 13%; 35-40% de la deuda en guaraníes; regla de balance estructural en base devengado; IED de al menos 2% del PIB |
Horizonte 2: transformación institucional y democrática (2026-2040)
Atraviesa tres cambios de gobierno y se apoya en cinco principios: un pacto de Estado antes que un proyecto de gobierno; ley primero y Constitución después; contrapesos junto con capacidades; evidencia antes que anuncios; y proteger lo que ya funciona.
| Etapa | Reformas principales |
|---|---|
| I. Fundaciones (2026-2028) | Pacto de Estado por la calidad institucional y tres leyes: consejo fiscal autónomo, reforma de la carta orgánica del BCP y concurso con audiencias públicas previo a la terna del Fiscal General, cuyo mandato vence en marzo de 2028. Medidas sin ley: concursos puntuados en el Consejo de la Magistratura, publicidad del JEM, registro de audiencias de los magistrados con los otros poderes y primer informe anual de seguimiento institucional |
| II. Reformas estructurales (2028-2033) | Autonomía técnica del INE; carreras por mérito propias del Poder Legislativo y del Judicial; concurso para el Contralor (2031); carrera fiscal y unidad anticorrupción; unidad parlamentaria de presupuesto; financiamiento de la política; deliberación sobre la composición del JEM |
| III. Consolidación (2033-2040) | Nuevo sistema de selección y disciplina judicial en funcionamiento; 90% de los ingresos a la función pública por concurso; segunda generación de designaciones por mérito; evaluación de los diez años del pacto |
| Indicador | Base | 2030 | 2035 | 2040 |
|---|---|---|---|---|
| WGI, control de la corrupción (0-100) | 27,7 | ≥ 27,7 | 35 | 42 |
| WGI, estado de derecho (0-100) | 48,2 | ≥ 48,2 | 54 | 58 |
| IPC-TI (0-100) | 24 | 28 | 34 | 40 |
| Ingresos al Poder Ejecutivo por concurso (%) | ~26 | 60 | 80 | 90 |
| Calidad institucional en la matriz de Moody's | ba | ba | baa | baa |
Metas deliberadamente ambiciosas. En los WGI, la meta de 2030 es no retroceder; las de 2035 y 2040 equivalen a mejoras estadísticamente significativas. Las restricciones legislativas de V-Dem se siguen sin meta, porque dependen en parte de la composición del Congreso que decidan los votantes.
Condiciones de viabilidad y riesgos
La pregunta decisiva es de economía política: por qué una mayoría aceptaría limitarse. Las instituciones independientes funcionan como un seguro: protegen a la mayoría de hoy cuando se convierte en la minoría de mañana. Ese seguro tiene una contracara, porque una ley de autonomía aprobada por la mayoría de turno antes de una elección puede leerse como un blindaje de sus designados; por eso las primeras designaciones deberían hacerse con acuerdo explícito de la oposición. A eso se suman el premio económico del grado de inversión, los anclajes externos y una coalición social de gremios, universidades, sociedad civil y medios. Los riesgos principales son la captura de las nuevas instituciones, la reversibilidad, la legitimidad tecnocrática, la fatiga reformista y una reforma constitucional sin consenso amplio.
Conclusiones
El Paraguay llegó al grado de inversión por el camino largo: más de veinte años de estabilidad macroeconómica, un banco central creíble, deuda baja y crecimiento sostenido. Moody's y S&P lo reconocieron en 2024 y 2025; Fitch está a un escalón, con perspectiva positiva, y ha dicho con claridad qué le falta.
Las agencias y el FMI coinciden en el diagnóstico. El próximo escalón no se gana con más estabilidad macroeconómica, que ya está reconocida, sino con una base fiscal y unas instituciones más sólidas. La simulación de la deuda no muestra un problema de solvencia, pero sí una deriva si los déficits se estabilizan en 2-2,5% del PIB, y el riesgo central es que atrasos, desvíos de la regla y presiones electorales erosionen una reputación que costó dos décadas construir.
El análisis institucional agrega una conclusión de fondo: la debilidad que las agencias miden como «gobernanza» es, en buena medida, expresión de contrapesos insuficientes. Las reformas instrumentales son necesarias, pero solo perduran si las respaldan instituciones que las hagan cumplir.
El grado de inversión es un activo que se valoriza o se deprecia con cada presupuesto. La ejecución del PGN 2027 y el resultado fiscal de 2028 mostrarán si el país convirtió el episodio de 2026 en una lección institucional o en un precedente.
Método y fuentes
- Fuentes primarias: informes originales de S&P, Moody's y Fitch publicados por el MEF; documentos del FMI, el Banco Mundial, la OCDE, el BID y la CEPAL; datos del BCP y del MEF. Las cifras del comunicado de Fitch de setiembre de 2026, cuyo texto primario no pudo leerse, se reconstruyeron y llevan la marca (R).
- Herramientas propias: una matriz de lectura comparada, una regresión transversal con validación cruzada sobre 16 países y una simulación de Monte Carlo de la deuda con 20.000 trayectorias.
- Control de calidad: el borrador pasó por tres auditorías adversariales internas, independientes entre sí, y el capítulo institucional, por una cuarta. El anexo D del estudio resume qué se encontró y qué se corrigió.
- Fecha de corte: 2 de octubre de 2026.
Cómo citar
Observatorio Económico FCCAE-UC (2026). Las calificaciones soberanas del Paraguay: S&P, Moody's, Fitch y la visión del FMI. Fortalezas, vulnerabilidades, comparación regional, calidad institucional y hoja de ruta para consolidar el grado de inversión. Estudio técnico, segunda versión ampliada. Asunción: Universidad Católica «Nuestra Señora de la Asunción», octubre de 2026.
Las opiniones expresadas son responsabilidad del Observatorio Económico y no comprometen a la Universidad Católica. Este resumen tiene fines académicos y de política pública; no constituye una calificación crediticia ni una recomendación de inversión.