Efectivo y medios de pago · Estudios del Observatorio · Octubre de 2026
El Paraguay hace trece veces más pagos sin efectivo que en 2018, y sin embargo nunca tuvo tantos billetes en manos del público como en diciembre de 2025. La segunda edición del estudio del Observatorio, rehecha con las series oficiales del Banco Central tras dos rondas de auditoría adversarial, explica por qué: el QR le gana terreno al billete en el mostrador, pero el efectivo cumple en el sistema cuatro funciones que ningún medio electrónico privado cumple por sí mismo.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Datos del BCP a junio de 2026
El estudio en cuatro cifras
El efectivo y los pagos electrónicos son sustitutos en el mostrador y complementarios en el sistema. El riesgo no es que alguien prohíba el billete, sino que su red de aceptación y de acceso se desgaste sin que nadie lo decida, y hoy el país no tiene cómo medirlo.
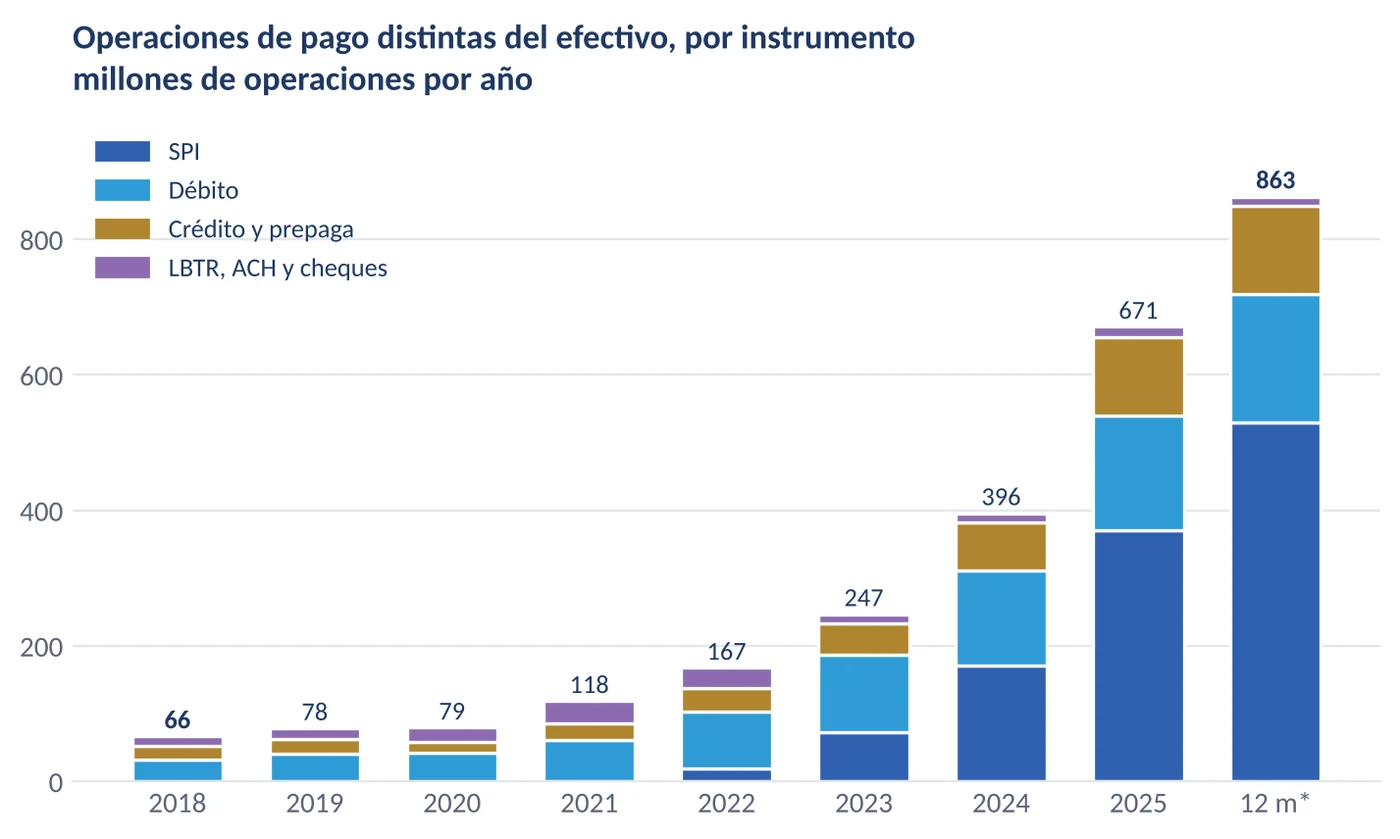
863 millones
Operaciones de pago distintas del efectivo en los 12 meses a junio de 2026, trece veces las de 2018. El SPI explica el 61 %.
₲ 18,4 billones
Efectivo en poder del público en diciembre de 2025, un máximo aun descontada la inflación (₲ 21,7 billones en circulación).
−25 %
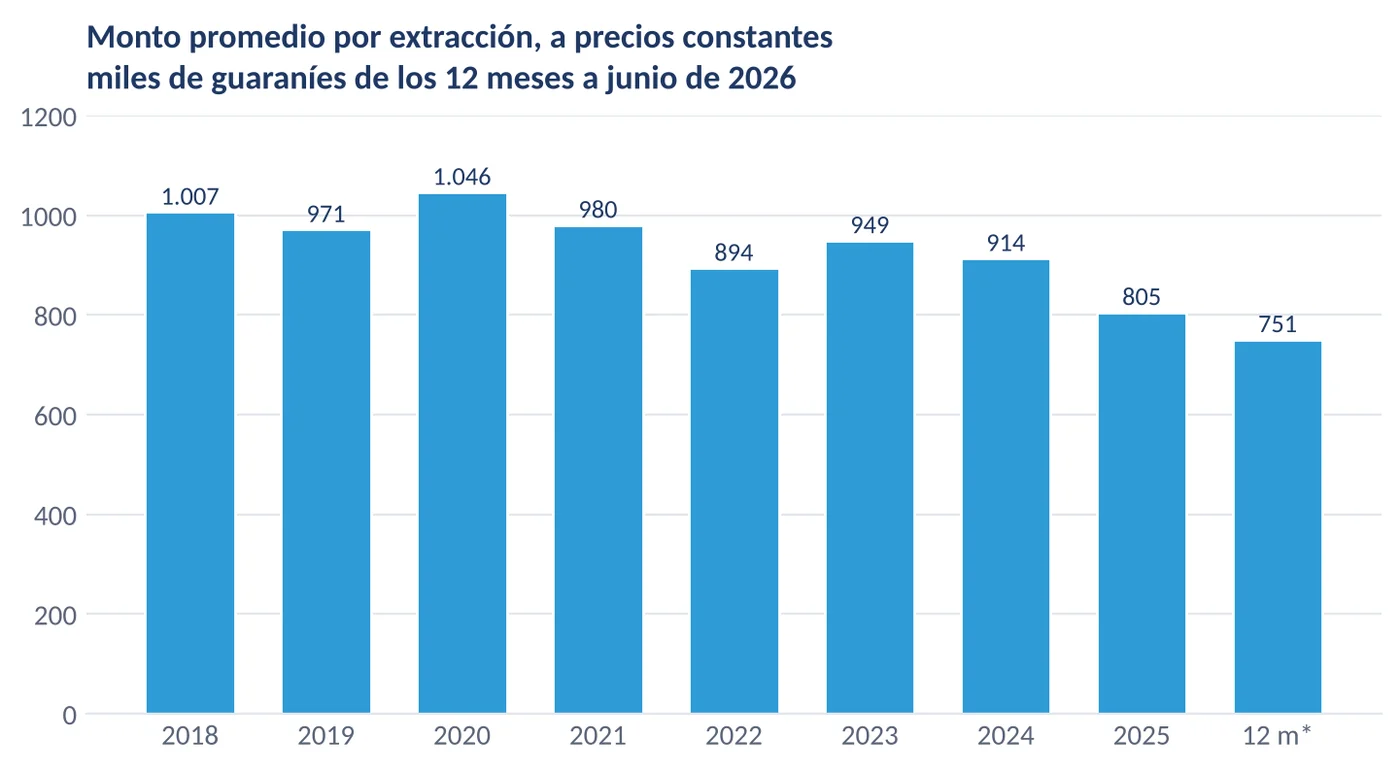
Monto real de cada extracción en cajeros frente a 2018: los retiros son más que entonces (50,6 millones), pero de menor valor.
93,6 %
Participación de Bancard en la adquirencia de ventas con tarjeta en 2022, según la CONACOM: un mercado en el que el efectivo y la transferencia gratuita son las salidas del cliente.
En síntesis
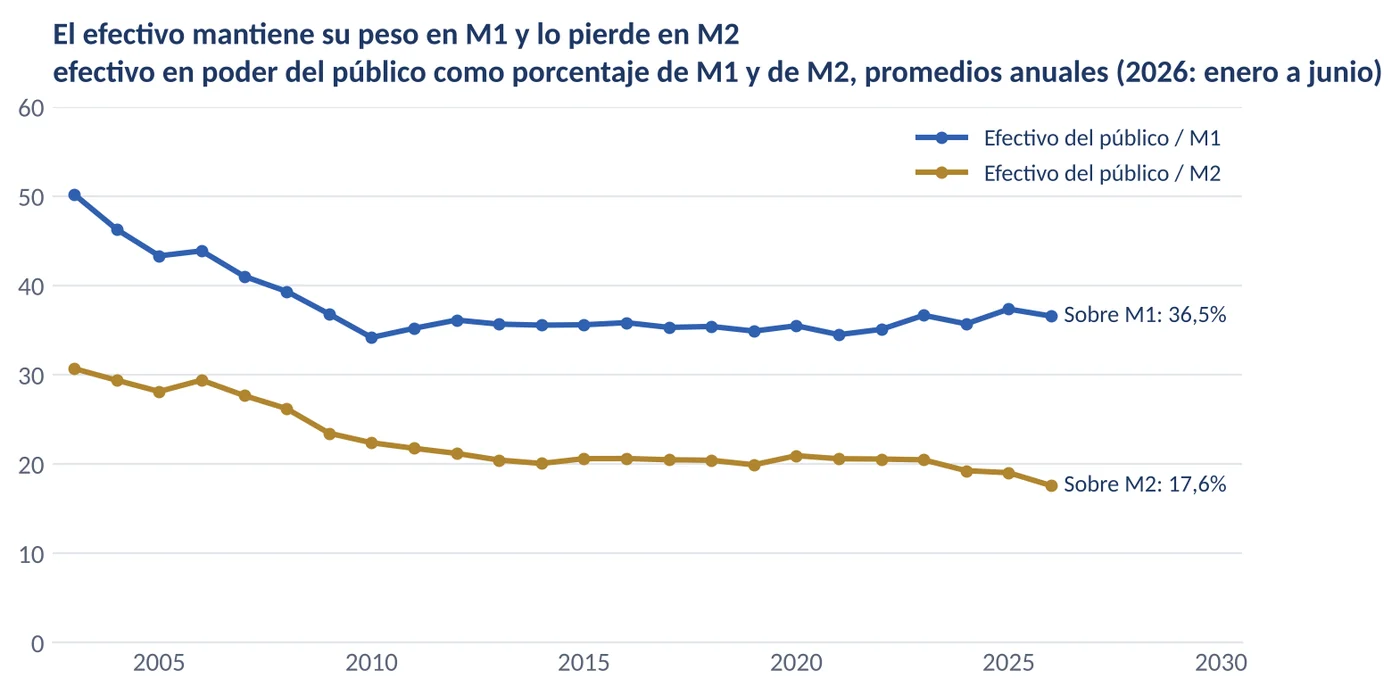
- El efectivo no se retiró como dinero: su stock real creció entre 2018 y 2025 al ritmo de la economía o algo más rápido, según cómo se mida, y los billetes en manos del público siguen siendo entre el 34 % y el 37 % de M1, como desde 2010.
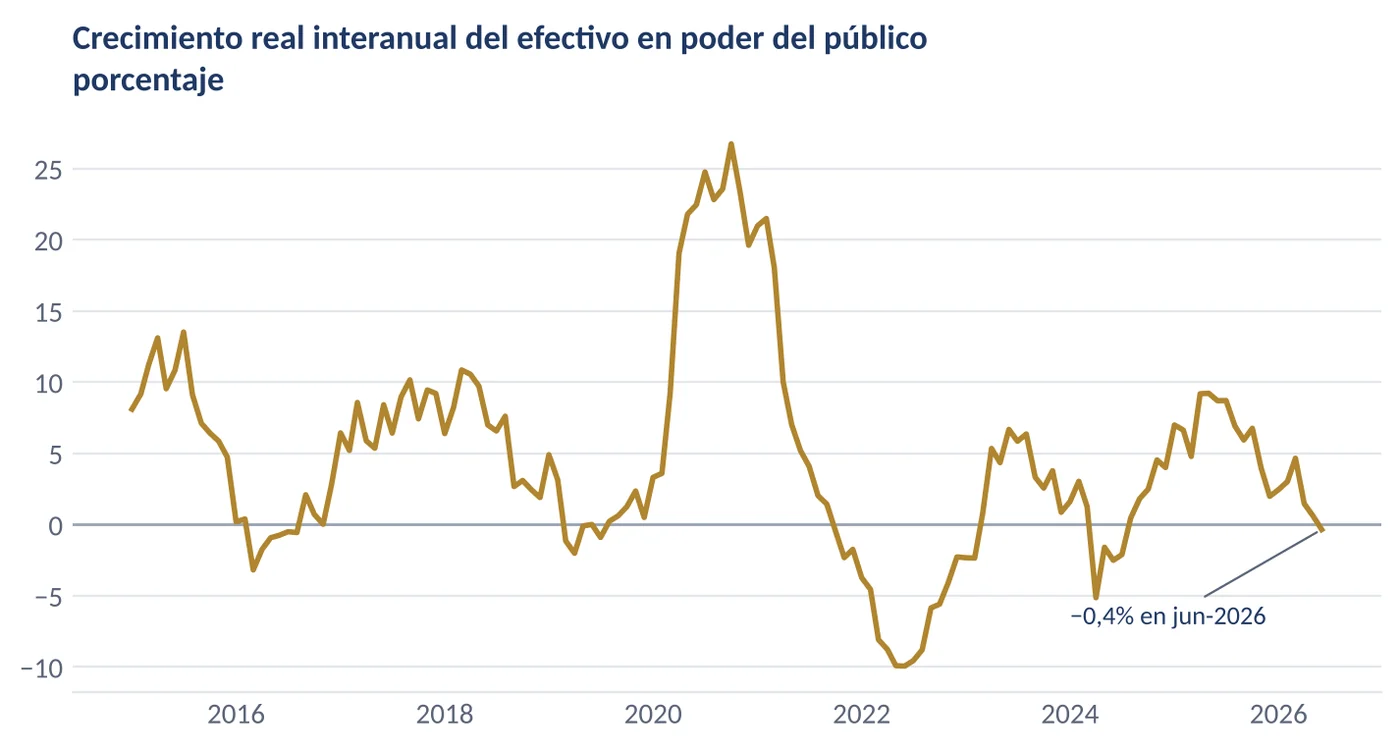
- Pero pierde terreno como medio de pago: cada retiro vale un cuarto menos a precios constantes y el crecimiento real del efectivo en poder del público se frenó de 9,2 % (mayo de 2025) a −0,4 % (junio de 2026).
- La econometría no permite medir cuánto efectivo desplaza la digitalización: la asociación negativa que aparece en la muestra completa desaparece cuando se aísla el confinamiento de marzo y abril de 2020. La evidencia de sustitución en el mostrador es descriptiva.
- El efectivo es una de las anclas del sistema monetario, una opción de salida frente a las comisiones, el respaldo que funciona cuando fallan la electricidad o los procesadores y la puerta de entrada para casi cuatro de cada diez adultos sin cuenta. Cada función tiene sustitutos parciales; ningún medio privado las reúne.
- No hay hoy indicios de desgaste en el acceso: la red total de cajeros creció por la entrada de una red nueva y los puntos de atención se multiplicaron con los corresponsales, aunque la red histórica de cajeros no crece desde 2022. Lo que falta es un instrumento para detectarlo.
- Cuatro medidas de bajo costo: medir el uso y el acceso, un piso de aceptación en lo esencial si la medición lo justifica, que el sistema digital produzca efectivo y separar los modos de falla. Proteger el uso cotidiano del efectivo es compatible con limitar los pagos grandes en billetes.
Un estudio corregido en público
La primera edición de este estudio (agosto de 2026) concluía que el efectivo paraguayo «no se extingue: se especializa». Una auditoría adversarial encargada de refutarla, no de confirmarla, encontró que buena parte de la evidencia no se sostenía: la serie de efectivo de la econometría era una reconstrucción con ruido añadido, cuando el Banco Central publica la serie oficial; el deflactor exageraba la caída del monto real por retiro (−36 % en lugar de −25 %); el aumento de 68 % de los cajeros era casi entero un cambio de cobertura del boletín; y la participación del efectivo en las transacciones estaba, en rigor, fijada de antemano.
La segunda edición rehace todos los cálculos con el Boletín Estadístico de Sistemas de Pago (junio de 2026) y el Anexo Estadístico del Informe Económico (21 de julio de 2026), retira lo que no resistió la revisión y apoya la tesis donde sí se sostiene. Una segunda ronda revisó por separado los datos y el código, y el argumento y los hechos externos del borrador, y obligó a nuevas correcciones. Ambas rondas fueron encargadas por los autores y realizadas con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa. Todas las correcciones están documentadas en el Anexo A del estudio, y los datos y programas se publican para que cualquiera pueda reproducirlos.
Documento de trabajo · 2.ª edición · octubre de 2026
El efectivo y los medios de pago electrónicos en el Paraguay
Sustitutos en el mostrador, complementarios en el sistema
Catorce secciones y cuatro anexos, 15 gráficos y 11 cuadros, con un anexo que detalla cada corrección respecto de la primera edición.
Base de datos · Excel
Series, cuadros y trazabilidad
Cada cifra del estudio, con su fuente y su cálculo
Las series mensuales del BCP usadas, los cuadros, los resultados econométricos, los pronósticos y una hoja que vincula cada cifra del texto con la hoja de origen y la operación.
Trece veces más pagos sin efectivo
En 2018 el boletín del BCP registró 66 millones de operaciones de pago distintas del efectivo: transferencias, tarjetas y cheques. En los doce meses a junio de 2026 registró 863 millones. De los casi 800 millones que se agregaron, 529 millones son transferencias del Sistema de Pagos Instantáneos (SPI), que el boletín no registraba antes de mayo de 2022: sin el SPI, el multiplicador sería de cinco.
Gráfico 1. Operaciones de pago distintas del efectivo, por instrumento
El QR es la interfaz que llevó la transferencia a la caja del comercio: 252 millones de pagos en los últimos doce meses, con un monto medio de ₲ 108.500, el orden de magnitud de una compra de almacén, y una comisión máxima de 1,5 % desde julio de 2026. Es el principal sustituto del billete en el mostrador.
Gráfico 2. El SPI y el QR, mes a mes
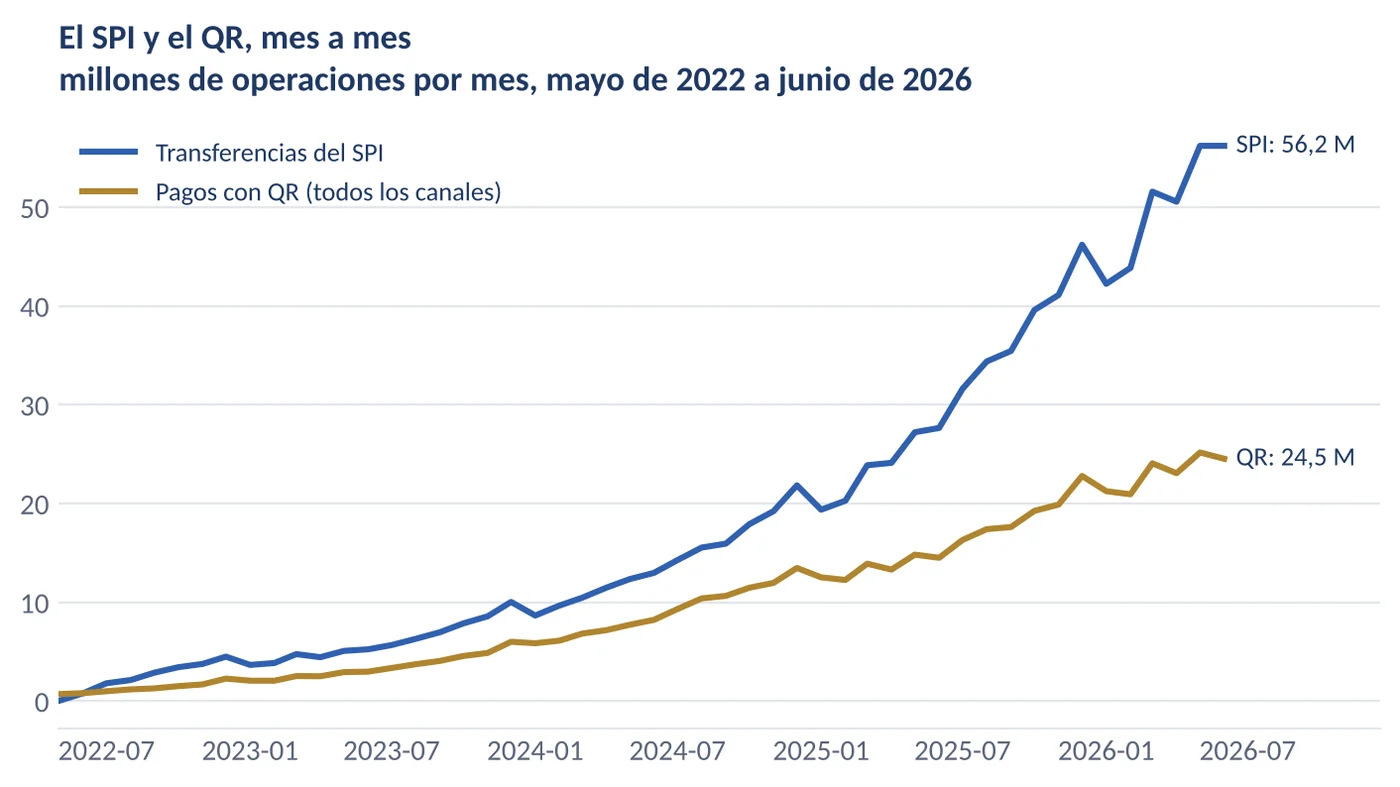
Dos advertencias. El total no es un total de pagos en comercios: incluye salarios, envíos entre personas y movimientos entre cuentas propias. Y la cobertura del boletín se amplió con el tiempo, por lo que parte del crecimiento medido es crecimiento de lo que se mide. Ninguna de las dos cosas, sin embargo, explica un multiplicador de trece.
El efectivo no se fue
En diciembre de 2025 los billetes y monedas en circulación sumaron ₲ 21,7 billones, y los que estaban en poder del público, ₲ 18,4 billones: los dos, máximos en guaraníes corrientes, y el segundo también a precios constantes. En los doce meses a junio de 2026, el público tuvo en promedio un 32 % más de efectivo real que en 2018, frente a un crecimiento de la actividad (IMAEP) de 25 % y del PIB real de 21 % entre 2018 y 2025. En promedios anuales, el efectivo en poder del público creció algo más que la economía; en saldos de diciembre (+23,5 %), a un ritmo parecido.
Gráfico 3. El efectivo, a precios constantes
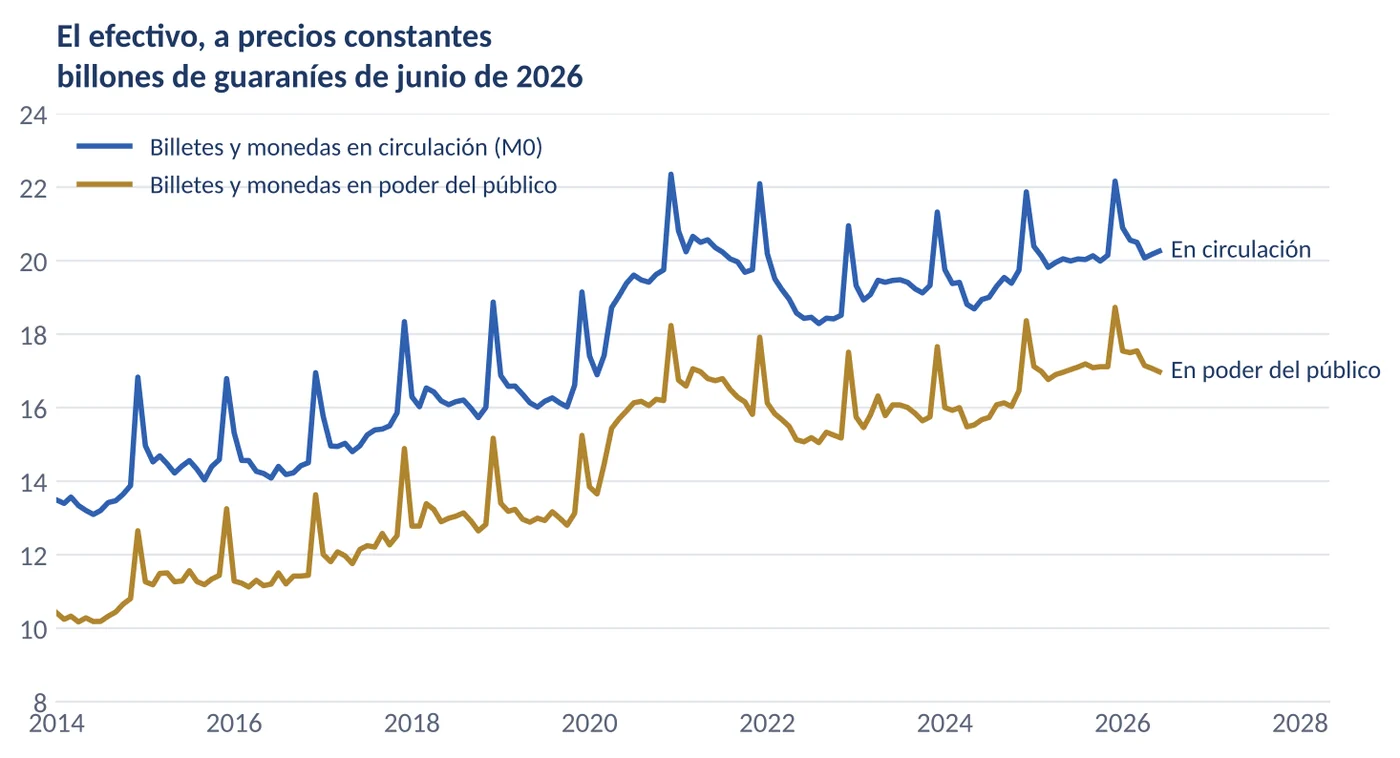
El dato más reciente va en contra de una lectura complaciente. El crecimiento real interanual del efectivo en poder del público, que había llegado a 9,2 % en mayo de 2025, fue de −0,4 % en junio de 2026. El freno no se explica por la tasa de interés —el BCP la bajó de 6 % a 5,5 % a comienzos de 2026—, sino que coincide con el año de mayor crecimiento de los pagos sin efectivo (+71 %).
Gráfico 4. Crecimiento real interanual del efectivo en poder del público
La medida más estable es la proporción del efectivo en el dinero que se usa para pagar: los billetes en poder del público fueron entre el 34 % y el 37 % de M1 en todos los años desde 2010. Frente a M2, que incluye las cajas de ahorro que el SPI volvió transaccionales, el efectivo pierde peso desde 2024. La estacionalidad confirma que se sigue usando para pagar: en diciembre, el efectivo en poder del público supera en 14 % el promedio de su año, y las extracciones, en 34 %.
Gráfico 5. El efectivo mantiene su peso en M1 y lo pierde en M2
Cuadro 1. El efectivo frente a los agregados monetarios y al PIB (%)
| Año | Público / M1 | Público / M2 | Circulación / PIB (dic.) | Público / PIB (dic.) |
|---|---|---|---|---|
| 2010 | 34,2 | 22,4 | 5,08 | 4,09 |
| 2018 | 35,4 | 20,4 | 5,97 | 4,80 |
| 2020 | 35,5 | 20,9 | 7,13 | 5,82 |
| 2023 | 36,6 | 20,4 | 6,22 | 5,15 |
| 2025 | 37,3 | 19,0 | 5,85 | 4,94 |
| 2026 (ene-jun) | 36,5 | 17,6 | — | — |
Fuente: Anexo Estadístico del Informe Económico del BCP (21-07-2026), cuadros 5, 21a y 29. «Público»: billetes y monedas en poder del público; «circulación»: billetes y monedas en circulación (M0), que incluye la caja de bancos y financieras.
Pero pierde terreno en el pago
Los cajeros entregaron dinero 50,6 millones de veces en los doce meses a junio de 2026, más que en 2018 (45,2 millones) aunque menos que en el máximo de 2022 (55,9 millones). Lo que cambió con claridad es el monto: el nominal casi no se movió (de ₲ 732.700 a ₲ 750.000) mientras los precios subían 37 %, de modo que cada extracción vale hoy un 25 % menos a precios constantes. El efectivo deja los pagos medianos al QR y a la tarjeta y conserva los pequeños y los de contingencia: un retiro promedio equivale a unos siete pagos con QR.
Gráfico 6. Monto promedio por extracción, a precios constantes
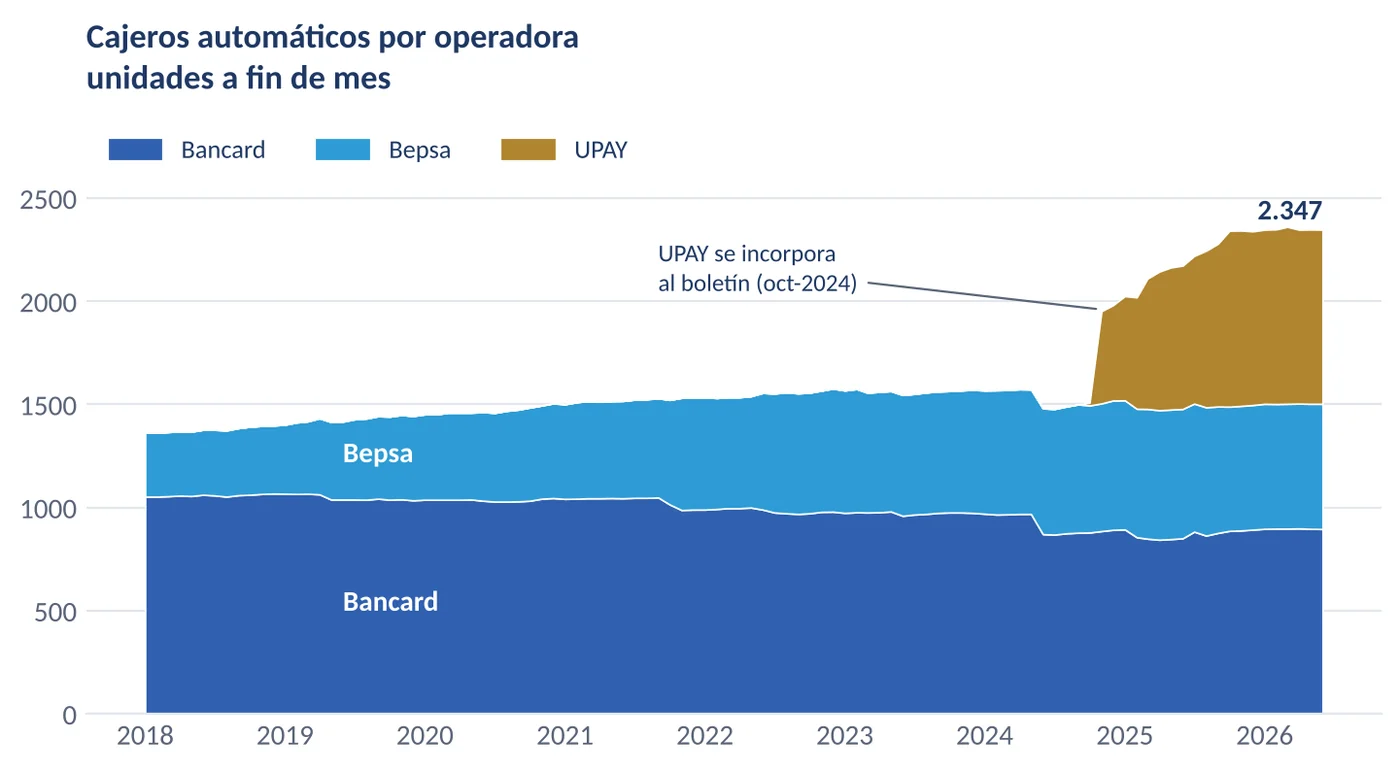
Las extracciones tuvieron dos fases: crecieron hasta 2022 y cayeron después, hasta un promedio de −10 % interanual entre julio de 2024 y abril de 2025. La recuperación desde mediados de 2025 coincide con la expansión de una nueva red de cajeros que el boletín incorporó en octubre de 2024, UPAY, y con el efecto de base del cierre de 98 cajeros de Bancard en junio de 2024; sin datos por operadora no puede atribuirse a ninguno de los dos. Las dos operadoras históricas pasaron de 1.398 cajeros a fines de 2018 a 1.503 en junio de 2026, por debajo de su máximo de 2022 (1.577); Bancard, de 1.068 a 896.
Gráfico 7. Cajeros automáticos por operadora
¿Cuánto sustituye la digitalización al efectivo?
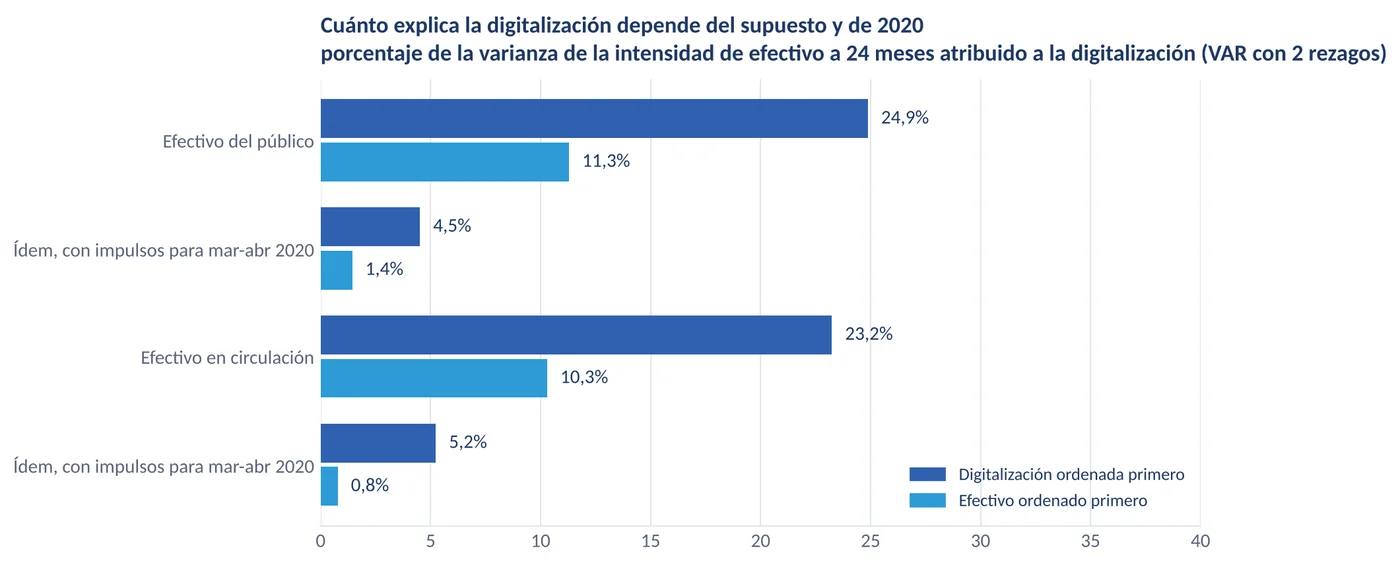
En la muestra completa, un aumento de 10 % en las operaciones distintas del efectivo se asocia con una caída de alrededor de 1,6 % del efectivo real (p = 0,07), y la digitalización ayuda a predecir la intensidad de uso del efectivo a uno o dos meses. Pero la segunda auditoría mostró que ambos resultados dependen de dos meses: en abril de 2020 el confinamiento hizo caer los pagos con tarjeta y subir la demanda de billetes al mismo tiempo. Sin 2020, el coeficiente es prácticamente cero (−0,03; p = 0,70), y con variables de impulso para marzo y abril de 2020 la causalidad de Granger deja de ser significativa (p = 0,24).
La primera edición afirmaba que la digitalización explicaba el 14,9 % de las fluctuaciones del efectivo y que el resto era «demanda autónoma». Con las series oficiales, la cifra depende del supuesto con que se identifican los choques (25 % u 11 %) y del tratamiento de 2020 (entre 1 % y 5 % con variables de impulso). La conclusión econométrica es negativa: con ocho años de datos agregados no se puede medir cuánto efectivo desplaza la digitalización. La evidencia de sustitución en el mostrador es descriptiva —el monto real por retiro, el freno de 2026, la pérdida de peso frente a M2—, y la tesis del estudio no descansa en ninguna cifra econométrica.
Gráfico 8. Cuánto explica la digitalización depende del supuesto y de 2020
Los pronósticos indican que, si nada cambia, el Paraguay no se encamina en tres años hacia una economía sin efectivo, sino hacia una con más efectivo nominal, un stock real casi estancado y menos pagos con billetes: ₲ 20,3 billones en poder del público en junio de 2029 (+8 % real con la meta de inflación), con una banda de 95 % de ₲ 15,8 a ₲ 26,1 billones. Es la trayectoria en la que la aceptación puede erosionarse sin que nadie lo advierta.
Gráfico 9. Efectivo en poder del público: pronóstico a junio de 2029

Cuatro funciones que el QR no reúne
Que el QR desplace al billete en la caja no significa que pueda reemplazarlo en todo lo que hace. El efectivo cumple cuatro funciones que no dependen de cuántos pagos se hagan con billetes, sino de que el billete siga siendo una opción real: que se pueda obtener y que se acepte.
Función 1
Es una de las anclas
Un saldo en una cuenta o una billetera es una promesa privada de entregar guaraníes del BCP. La par la sostienen ante todo la liquidación en reservas, la supervisión y la garantía de depósitos; la posibilidad de retirar billetes —el único dinero del banco central que el público tiene en la mano— la refuerza y da una salida que ningún pasivo privado ofrece.
Función 2
Es una opción de salida frente a las comisiones
La concentración —93,6 % de la adquirencia en 2022, según la CONACOM— ocurrió cuando el efectivo todavía dominaba: por sí solo no basta. Hoy la competencia más directa de la tarjeta es la transferencia gratuita; el billete es la otra salida del cliente, y la vara con que el regulador calibra los topes (3 % crédito, 2 % débito, 1,5 % QR).
Función 3
Funciona cuando lo demás falla
Una vez en el bolsillo, no depende de la electricidad, de las telecomunicaciones ni de un procesador. Pero el respaldo protege a quien ya tiene billetes: en el apagón ibérico también cayeron los retiros en cajeros, y en 2023 los cajeros paraguayos fallaron junto con las tarjetas. Los pagos fuera de línea reducen, sin eliminarla, esa necesidad.
Función 4
Es la puerta de entrada
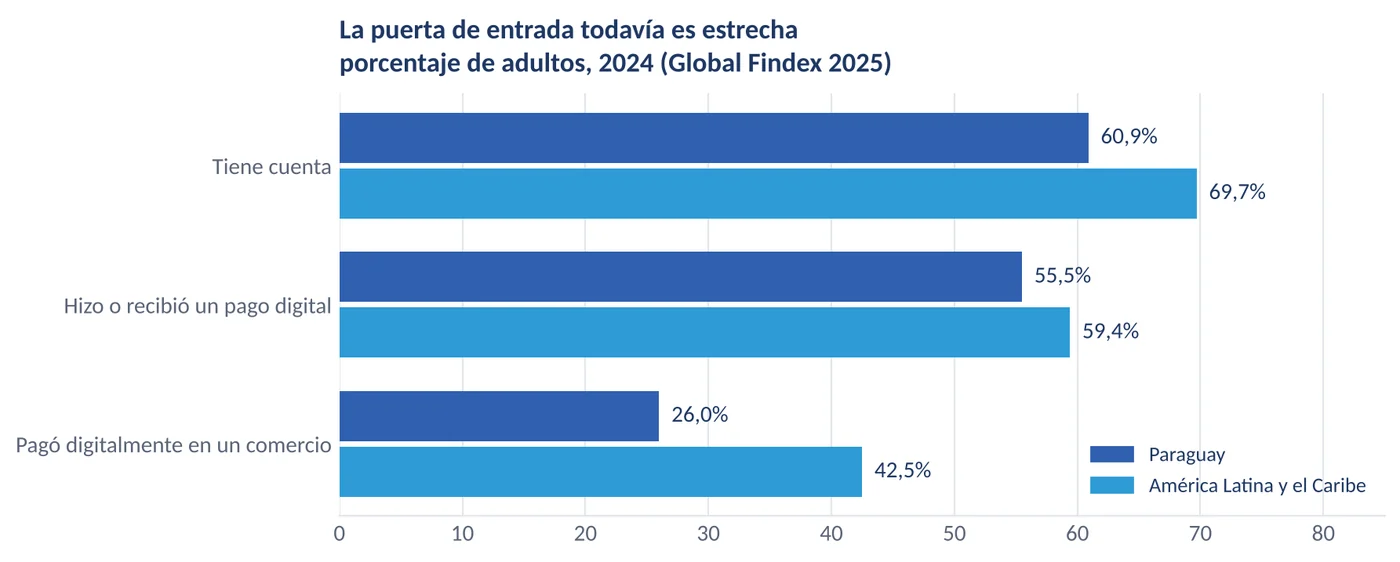
El 39 % de los adultos no tiene cuenta y solo el 26 % pagó digitalmente en un comercio en 2024 (10 % en 2021). Quien no tiene cuenta entra al sistema digital con efectivo, y los más de 375.000 beneficiarios de la pensión universal la cobran en cajeros o ventanillas. Es, en parte, una función de transición.
Un dinero digital emitido por el banco central podría cumplir algunas de esas funciones: es la vía que eligió el BCE. El Paraguay no lo tiene ni lo ha anunciado, y el estudio no evalúa esa alternativa. Tampoco olvida lo que el efectivo también facilita: con 60 % de informalidad, el anonimato que lo hace un buen respaldo lo hace también el medio de la evasión y el lavado de activos. La posición coherente no es maximizar el efectivo, sino proteger su uso cotidiano y de contingencia y aceptar límites a los pagos grandes.
Gráfico 10. La participación de Bancard

Gráfico 11. El apagón ibérico del 28 de abril de 2025
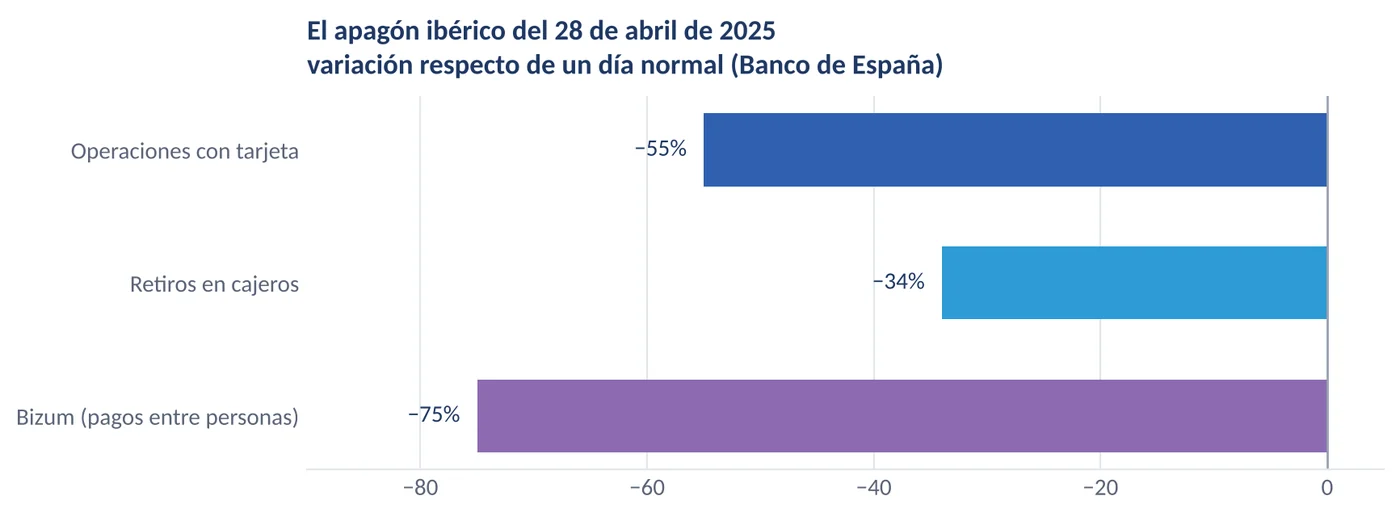
Gráfico 12. La puerta de entrada todavía es estrecha
Un riesgo que hoy no se mide
La amenaza para esas funciones no es una prohibición del efectivo, que nadie propone en el Paraguay, sino su desgaste. La aceptación del efectivo es una red: cada comercio que deja de aceptarlo reduce el valor de llevarlo, y cada persona que deja de llevarlo reduce el valor de aceptarlo. Del lado del acceso ocurre lo mismo: cada cajero que se retira por bajo uso reduce el uso del siguiente. Una red así puede deshacerse de manera no lineal, sin que nadie lo decida.
Algunos países con un uso muy bajo del efectivo han adoptado obligaciones de aceptación. En Suecia, solo el 5 % pagó en efectivo su última compra en una tienda en 2025; desde julio de 2026, una ley obliga a supermercados y farmacias con caja atendida a aceptarlo. Noruega lo exige desde 2024. En la zona del euro, la proporción de empresas que aceptan efectivo bajó de 96 % a 88 % entre 2021 y 2024. Pero los mismos países limitan los pagos grandes: el Riksbank propone un tope de 10.000 coronas en el comercio minorista, la Unión Europea prohibirá desde 2027 los pagos en efectivo de más de 10.000 euros a comerciantes y el Uruguay acaba de bajar su tope general a 200.000 unidades indexadas. Lo que adoptan es la protección del uso cotidiano del efectivo, no una defensa de cualquier uso.
El Paraguay está lejos de ese punto. Los indicadores de acceso no muestran desgaste: la red de Bancard y Bepsa está estancada desde 2022, pero ueno instaló 969 cajeros y los canales de acceso pasaron de menos de 3.000 a más de 37.000 en diez años. Los de uso sí se mueven: el monto real por retiro cayó un cuarto y el crecimiento real del efectivo llegó a cero. Y el único caso de eliminación legal del efectivo en un servicio esencial —el pasaje del transporte metropolitano, desde 2021— no tuvo evaluación de impacto. Ninguno de esos datos indica que la red de aceptación se esté deshaciendo; indican que el país no tendría cómo saberlo.
El Paraguay en el Cono Sur
Cuadro 2. El Paraguay y sus vecinos
| Dimensión | Paraguay | Brasil | Chile | Uruguay |
|---|---|---|---|---|
| Efectivo en circulación / PIB | 5,85 % (dic-2025) | 2,56 % (2025) | 5 % a 7,8 % (2019-2021) | ≈6 % (2016) |
| Efectivo / M1 | 37 % (2025) | ≈50 % | 23 % (2024) | n. d. |
| Efectivo en los pagos en punto de venta | No se mide | 40,5 % (2023) | 31,4 % (2024) | No se mide |
| Aceptación obligatoria del efectivo | Sin autoridad de aplicación | Sí: rechazarlo es contravención penal | No específica | No específica |
| Límite a los pagos en efectivo | Ninguno | Ninguno vigente | Proyecto de 2024 (135 UF) | Tope general: 200.000 UI desde octubre de 2026 |
Fuente: bancos centrales de cada país; estudio del Observatorio, cuadro 11. Las participaciones del efectivo provienen de encuestas de diario de pagos y no son estrictamente comparables.
Brasil es el caso regional más informativo: el efectivo cayó de 76,6 % a 40,5 % de los pagos entre 2019 y 2023, años del lanzamiento del Pix y de la pandemia, y el papel moneda en poder del público creció desde 2019 aproximadamente al ritmo de la inflación: su stock real se mantuvo mientras su uso caía casi a la mitad. Su banco central creó Pix Saque y Pix Troco para que los comercios entreguen efectivo con una transferencia: los comercios con retiros pasaron de 1.700 a 11.800 en un año, la mayoría fuera de las capitales. Es el ejemplo de un sistema digital que produce efectivo.
Recomendaciones
Las cuatro funciones justifican una política de efectivo, no una de promoción del efectivo: el objetivo no es que se use más, sino que siga siendo una opción real. Las medidas tienen, presumiblemente, un costo bajo, que el estudio no estima.
- Medir el uso y el acceso. Una encuesta de diario de pagos del BCP, cada dos o tres años, y un informe anual de acceso al efectivo por distrito, con la distancia al punto de retiro y la disponibilidad de numerario. Mientras tanto, publicar las extracciones por operadora y el volumen de las billeteras.
- Prever un piso de aceptación, condicionado a la medición. No hay hoy evidencia paraguaya de rechazo del efectivo en el comercio. Si el informe de acceso muestra que la aceptación en alimentos, medicamentos o combustibles cae por debajo de un umbral fijado de antemano, el BCP debería poder exigirla en esos rubros; en el pasaje metropolitano, la recarga en efectivo debería poder hacerse sin recargo. Requiere precisar por ley el alcance del artículo 39 de la Ley 489/1995.
- Hacer que el sistema digital produzca efectivo. Un retiro interoperable en comercios con el QR del SIP, liquidado por el SPI y con costo máximo, como Pix Saque y Pix Troco: cada almacén con caja, un punto de acceso.
- Separar los modos de falla. Que los cajeros no dependan del mismo procesador que las tarjetas, que los comercios puedan cobrar fuera de línea durante algunas horas y que operadores de cajeros y corresponsales tengan obligaciones de continuidad y energía alternativa.
El estudio no evalúa tres medidas que otros países combinan con la protección del efectivo y que el BCP debería considerar con la misma información: un límite a los pagos en efectivo de alto valor, una política sobre las denominaciones altas y la resiliencia del propio SPI. Propone además evaluar el impacto del billetaje electrónico obligatorio sobre adultos mayores y población sin cuenta, pedir la memoria de cálculo de la cifra del 7 % del PIB como costo del efectivo —muy superior al 0,5 % de los estudios europeos— y estimar el costo comparado de cada medio de pago.
Dos rondas de auditoría adversarial
Antes de su publicación, el estudio pasó por dos rondas de auditoría adversarial, con la instrucción de refutar y no de confirmar. Las encargaron los autores y se hicieron con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa. La primera recalculó todas las cifras de la primera edición con los archivos del BCP. La segunda revisó el borrador de esta edición por separado: los datos y el código, recalculados desde los archivos originales, y el argumento, la interpretación y 44 hechos externos, verificados en sus fuentes.
Ninguna encontró cifras inventadas; los paneles de datos coincidieron exactamente con los archivos del BCP. Los problemas estaban en la interpretación. El más importante: la relación estadística entre digitalización y efectivo dependía de marzo y abril de 2020, cuando el confinamiento hizo caer los pagos con tarjeta y subir la demanda de billetes al mismo tiempo, y desaparece cuando se aíslan esos dos meses. La segunda ronda también obligó a reformular las cuatro funciones como mecanismos con sustitutos parciales, a retirar la afirmación de que el desgaste del acceso ya es visible, a incorporar los límites al efectivo de alto valor que adoptan los mismos países que lo protegen y a condicionar el piso de aceptación a la medición.
Cuadro 3. Principales correcciones de la segunda edición
| Primera edición o borrador | Segunda edición |
|---|---|
| La frecuencia de extracción es «rigurosamente constante»; el monto real por retiro cayó 36 % | Las extracciones subieron hasta 2022 y cayeron después, sin un quiebre estadísticamente significativo; el monto real cayó 25 % |
| La red de cajeros creció 68 % | Casi todo el aumento es la incorporación de una red nueva al boletín; la red histórica creció 7,5 % |
| ₲ 21,7 billones «en poder del público» | Es el total en circulación; en poder del público había ₲ 18,4 billones |
| Participación del efectivo en los pagos de 72 % a 40 % | No se publica: estaba fijada de antemano; el Paraguay no la mide |
| La digitalización explica el 14,9 % de las fluctuaciones del efectivo; elasticidad de −0,16 | No se puede medir con datos agregados: el resultado depende del orden de identificación y del confinamiento de 2020 |
| El efectivo «es el ancla» y «pone un techo a las comisiones» | Es una de las anclas y una opción de salida, junto con las reservas, la supervisión, la transferencia gratuita y los topes |
| El desgaste de la red de cajeros ya es visible | No hay indicios de desgaste en el acceso; falta un instrumento para detectarlo |
| Piso de aceptación en lo esencial | Condicionado a que la medición muestre un problema; se declaran las medidas no evaluadas, como los límites al efectivo de alto valor |
Fuente: Anexo A del estudio (cuadros A1 y A2).
Estudio, datos y replicación
Estudio completo
El documento de trabajo, 2.ª edición (octubre de 2026), en Word y en PDF, con el Anexo A de correcciones respecto de la primera edición.
Estudios EspecialesBase de datos
Libro Excel con las series mensuales del BCP, los cuadros, los resultados econométricos, los pronósticos y la trazabilidad de cada cifra.
Ir a DataPaquete de replicación
Los cinco programas en Python que leen los archivos del BCP y producen todas las cifras, los cuadros y los gráficos, con instrucciones.
Ir a DataLos repositorios se abren con el código de suscriptor; esta página es de acceso libre. Para obtener un código, ver Suscripción.
Fuentes y método
Fuentes: Banco Central del Paraguay, Boletín Estadístico de Sistemas de Pago (edición de junio de 2026: SIPAP_02, SIPAP_06, SIPAP_07, CCC 01, OMP 01 a OMP 04) y Anexo Estadístico del Informe Económico (versión del 21 de julio de 2026: cuadros 5, 9, 15, 19, 21a y 29). Fuentes externas: CONACOM, Banco Mundial (Global Findex 2025), BCP (ENIF 2026-2031 y resoluciones sobre comisiones), Banco de España, BCE, Riksbank, Norges Bank y Banco Central do Brasil.
Definiciones: «operaciones distintas del efectivo» suma las transferencias del SPI, del LBTR por cuenta de clientes y de la ACH, los cheques y las compras con tarjeta; no es un total de pagos en comercios. «En circulación» (M0) incluye la caja de bancos y financieras; «en poder del público», no. Los montos reales se deflactan mes a mes por el IPC. La infraestructura se compara a perímetro constante (Bancard y Bepsa).
Método: regresión de la demanda de efectivo en diferencias de doce meses con errores de Newey-West; VAR en primeras diferencias con variables estacionales y los dos órdenes de Cholesky; contraste de Andrews de cambio de media; pronósticos SARIMA con validación fuera de muestra.
Límites: el Paraguay no mide la participación del efectivo en los pagos y el estudio no la estima; el boletín cambió de cobertura desde julio de 2024 y no publica extracciones por operadora; la muestra es corta y está dominada por el choque de 2020; el estudio no estima la contribución del efectivo a la informalidad ni el costo de las medidas; los datos de pagos llegan a junio de 2026 y no incorporan el boletín de setiembre.
Cómo citar: Observatorio Económico FCCAE-UC (2026). El efectivo y los medios de pago electrónicos en el Paraguay. Sustitutos en el mostrador, complementarios en el sistema, 2.ª edición. Asunción: Universidad Católica «Nuestra Señora de la Asunción». © Observatorio Económico · Facultad de Ciencias Contables, Administrativas y Económicas · Universidad Católica «Nuestra Señora de la Asunción».