Energía · Estudios del Observatorio · Segunda edición revisada
El 31 de diciembre de 2026 vencen a la vez la tarifa de Itaipú y la regla que, desde 2007, permite a la ANDE retirar más energía de la que corresponde a la potencia que contrata. La demanda eléctrica creció 58 % en cuatro años, el excedente que el país cede al Brasil se achica y la oferta disponible es menor de lo que se suponía. Dos estudios del Observatorio, rehechos y auditados, ponen números a lo que está en juego.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Datos al 2 de octubre de 2026
Lo que vence el 31 de diciembre de 2026
El CUSE de Itaipú, de US$ 19,28 por kilovatio-mes, y el Acuerdo Operativo de 2007. Desde el 1 de enero de 2027 el Paraguay debe contratar potencia «acorde a todas sus necesidades».
US$ 1.302 millones
Factura de potencia de la ANDE en Itaipú en 2027 si contrata la potencia que cubre su punta con el CUSE vigente. En 2026: US$ 663 millones.
2032
Mediana del primer año en que la demanda supera a la energía disponible, en el escenario central.
31 % y 3,7 %
Probabilidad de al menos un año con déficit hasta 2030; y de no abastecer la demanda ordinaria si las electrointensivas se interrumpen en años secos.
US$ 2.005 a 2.456 millones
Valor de Itaipú para el Paraguay en 2027 con un nuevo Anexo C, frente a una generación firme alternativa, según el CUSE.
En síntesis
- Dos segundas ediciones revisadas, con tres rondas de auditoría adversarial cada una: «El trilema eléctrico del Paraguay» (63 páginas) y «Renta energética e industrialización. El después del Anexo C de Itaipú» (64 páginas). Reemplazan a las primeras ediciones, retiradas el 2 de octubre de 2026.
- La compensación por cesión (US$ 15,47/MWh en 2025) no es el precio de la energía cedida: hasta 2026, quien la recibe paga además el CUSE de la potencia asociada, unos US$ 45/MWh en total. No existe una «brecha» de US$ 300 millones anuales.
- Mientras haya excedente, un MWh de carga firme nueva le cuesta al país US$ 45,17 con el CUSE vigente y 33,44 con uno de 12; agotado el excedente, hacia 2031-2032, entre 67,8 y 74,1 con el CUSE vigente.
- Si la ANDE debe cubrir su punta desde 2027, necesitaría unos 5.630 MW, el doble que en 2026. El presupuesto de 2027 para compras de energía (₲ 6,17 billones) alcanza para esa potencia solo con un CUSE de US$ 9,1 a 12,1.
- El primer año con déficit de energía tiene mediana en 2032. Hasta 2030, el riesgo depende sobre todo de que los contratos electrointensivos puedan interrumpirse en los años secos.
- Las pérdidas de la ANDE bajaron en el índice oficial, de 28,54 % en 2023 a 24,40 % en 2025, pero medidas sobre la demanda ordinaria siguen en torno al 29 %.
Dos estudios, una sola base de cifras
Los dos documentos de trabajo se publican en paralelo y comparten un registro único de unos cien hechos verificados, con fecha de corte al 2 de octubre de 2026, y una sola definición de cada magnitud: la demanda es la energía entregada al mercado nacional, con pérdidas; la oferta disponible, la mitad paraguaya de Itaipú más lo que la ANDE puede retirar de Yacyretá y la generación de Acaray; el excedente cedible, la mitad paraguaya de Itaipú menos lo que retira la ANDE. El trilema se ocupa del sistema eléctrico; el estudio de renta, del valor de Itaipú para el país, de los escenarios del Anexo C y del precio para las cargas electrointensivas.
Documento de trabajo · 63 páginas
El trilema eléctrico del Paraguay
Demanda, pérdidas, adecuación de la oferta y finanzas de la ANDE, 1999-2040
Seguridad de suministro, tarifa asequible y sostenibilidad financiera: tres exigencias que no se pueden maximizar por separado. Datos de 1999 a 2025, econometría de la demanda y de las pérdidas, y un modelo de oferta y demanda para 2026-2040 con 20.000 trayectorias y tres escenarios.
Documento de trabajo · 64 páginas
Renta energética e industrialización
El después del Anexo C de Itaipú
Qué vale Itaipú para el país cuando ya no se paga deuda, qué se decide al vencer el CUSE y el Acuerdo Operativo, cuándo conviene vender en el Brasil y cómo debe pagar la potencia una carga electrointensiva.
Por qué ahora: lo que se decide antes del 1 de enero
El Tratado de Itaipú entró en vigor el 13 de agosto de 1973. Su Anexo C reparte el costo del servicio de la central —gastos de explotación, royalties, resarcimiento, utilidades y, hasta 2023, el servicio de la deuda— en proporción a la potencia que contrata cada parte: dividido por la potencia contratada total y por doce meses, da el CUSE, en dólares por kilovatio-mes. La última cuota de la deuda de construcción se pagó el 28 de febrero de 2023 y, desde el 13 de agosto de ese año, corresponde revisar el Anexo C, que no caduca: sigue vigente mientras no se apruebe un texto revisado. Vencieron dos plazos sin acuerdo, y la decisión se espera para noviembre, pasadas las elecciones brasileñas.
Hasta fin de año rige el Entendimiento del 16 de abril de 2024: un CUSE de US$ 19,28 para 2024-2026, la continuidad del Acuerdo Operativo de 2007 en ese período y, desde 2027, una tarifa que refleje «únicamente el costo estricto de operación» y la obligación paraguaya de contratar potencia «acorde a todas sus necesidades». El Acuerdo Operativo es lo que permite a la ANDE retirar más energía que la asociada a su potencia contratada: en 2026 usa el 115 % de sus 2.865 MW. Su vencimiento pesa tanto como el nivel del CUSE, y las primeras ediciones de estos estudios no lo mencionaban.
Cuadro 1. Cronología: del Tratado a la restricción de oferta
| Fecha | Hecho |
|---|---|
| 13-08-1973 | Entra en vigor el Tratado de Itaipú, firmado el 26 de abril de 1973 |
| 2007 | Acuerdo Operativo: la ANDE puede retirar energía por encima de la asociada a su potencia contratada |
| 28-02-2023 | Itaipú paga la última cuota de su deuda de construcción |
| 13-08-2023 | Cincuenta años de vigencia: corresponde revisar el Anexo C |
| 16-04-2024 | Entendimiento Paraguay-Brasil: CUSE de US$ 19,28 para 2024-2026 y, desde 2027, costo estricto y potencia «acorde a todas sus necesidades» |
| 31-12-2024 | Primer plazo para concluir la revisión: incumplido (el segundo, el 30-05-2025, tampoco se cumplió) |
| 19-05-2025 | Acta de Yacyretá: limita el retiro de la ANDE a 425 MW medios |
| 26-01-2026 | Demanda máxima récord del sistema: 5.752 MW |
| 16-09-2026 | La ANDE anuncia que no fijará nuevas tarifas antes del nuevo Anexo C |
| 4 y 25-10-2026 | Elecciones brasileñas, primera y segunda vuelta |
| 31-12-2026 | Vencen el CUSE de US$ 19,28 y el Acuerdo Operativo de 2007 |
| 31-12-2027 | Vencen los contratos con las cargas electrointensivas (943,8 MW en 41 suministros) |
| 2028 | Primera turbina de Aña Cuá (270 MW en total) |
| 2031-2032 | Se agota el excedente cedible de Itaipú (mediana del escenario central) |
| 2032 | Primer año con déficit de energía (mediana del escenario central) |
Fuente: Tratado de Itaipú; Entendimiento del 16 de abril de 2024; registro de hechos verificados del Observatorio (corte al 2 de octubre de 2026). Las tres últimas filas son previsiones, no hechos: la de Aña Cuá, oficial; las otras dos, medianas de los estudios.
Una demanda que se adelantó al ingreso
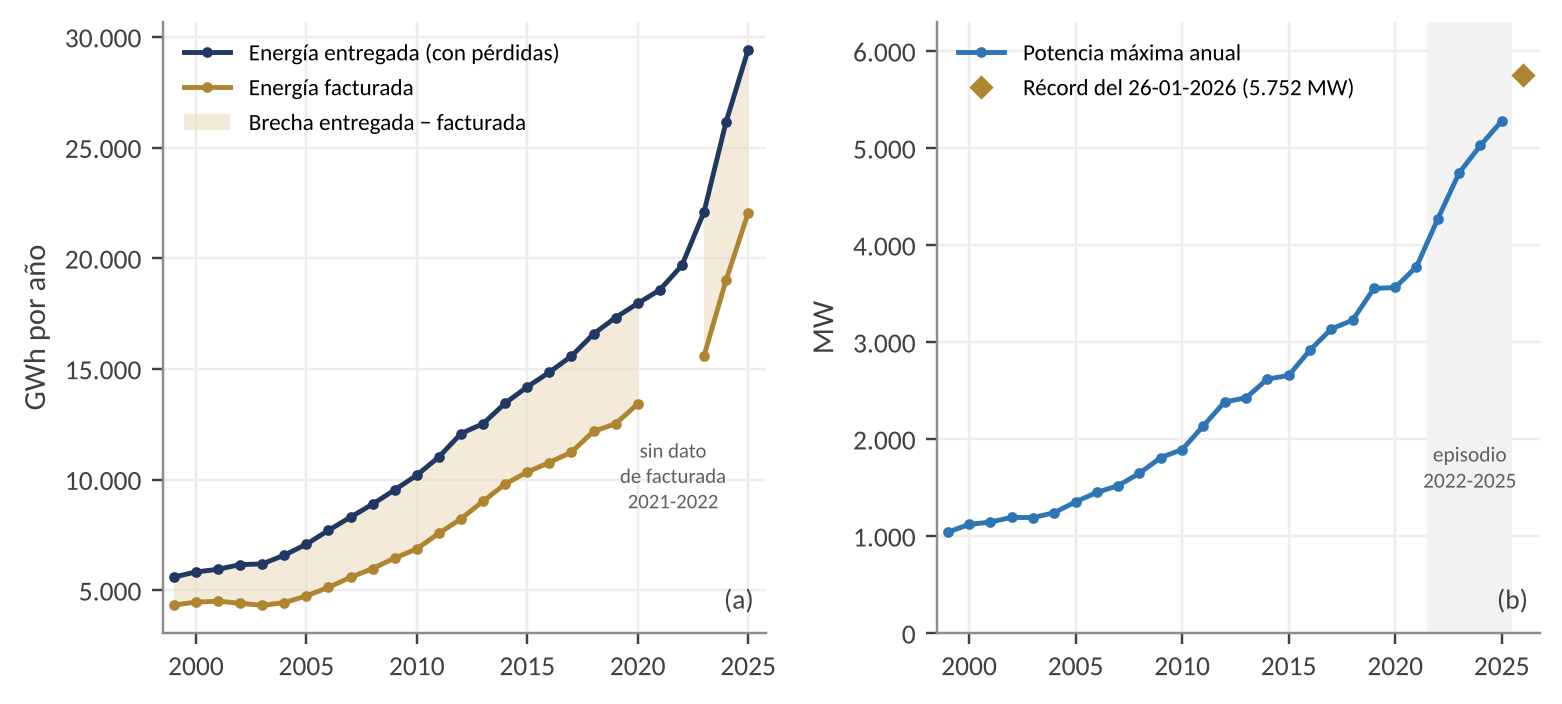
La energía entregada al mercado nacional pasó de 18.567 GWh en 2021 a 29.418,5 GWh en 2025 y creció 18,3 % en el primer semestre de 2026; la demanda máxima llegó a 5.752 MW el 26 de enero de 2026. La elasticidad ingreso de largo plazo se ubica entre 1,34 y 1,62 según la especificación, pero la relación de nivel solo se sostiene al 10 % y, año a año, la demanda casi no responde al PIB. En 2025 la energía entregada superó en unos 6.324 GWh su tendencia de 2000-2021 (intervalo de predicción del 95 %: 3.916 a 8.505 GWh). Ese año la ANDE facturó 5.464,9 GWh al grupo de Consumo Intensivo Especial, el 24,9 % de su energía facturada en el mercado nacional.
La elasticidad precio no está identificada, porque la tarifa nominal estuvo casi congelada entre 2003 y 2016; en ese lapso la tarifa real cayó, y la de 2024 es menos de la mitad que la de 2003. Las proyecciones suponen que la demanda no responde a la tarifa; si respondiera con las elasticidades medias de la literatura, un alza real de 20 % hacia 2030 reduciría la demanda ordinaria un 4 % y retrasaría un año el primer déficit.
Gráfico 1. Energía entregada y facturada (a) y potencia máxima (b), 1999-2025
Cuándo deja de alcanzar la energía
La oferta disponible es menor de lo que se suponía. El Acta del 19 de mayo de 2025 limita lo que la ANDE puede retirar de Yacyretá a 425 MW medios —y en 2025 retiró unos 352—, y Acaray aportó 570 GWh en 2025. En un año hidrológico medio la oferta disponible para el Paraguay ronda los 47.000 GWh; con la hidrología de 2019-2025, unos 41.300 GWh. La generación de Itaipú de 2019-2025 fue 15,3 % menor que la de 1992-2018.
Con los contratos electrointensivos vigentes, el primer año en que la demanda total supera a la oferta disponible tiene mediana en 2032 en el escenario central (percentiles 10 y 90: 2029 y 2036), y la probabilidad de al menos un año con déficit hasta 2030 es de 31 %; si persiste la hidrología de 2019-2025, la mediana se adelanta a 2030. Hasta 2030, sin embargo, el riesgo es sobre todo una decisión contractual: si la carga electrointensiva pudiera interrumpirse en los años secos, la probabilidad de no abastecer la demanda ordinaria bajaría a 3,7 %. La restricción estructural, en cambio, exige licitar ya la generación nueva, que tarda varios años en llegar. El tope total de 700 MW para las cargas electrointensivas, propuesto por la Unión de Ingenieros de la ANDE, retrasa la restricción.
Gráfico 2. Probabilidad de que la energía disponible no alcance en cada año, 2027-2035 (escenario central)

La factura de Itaipú en 2027
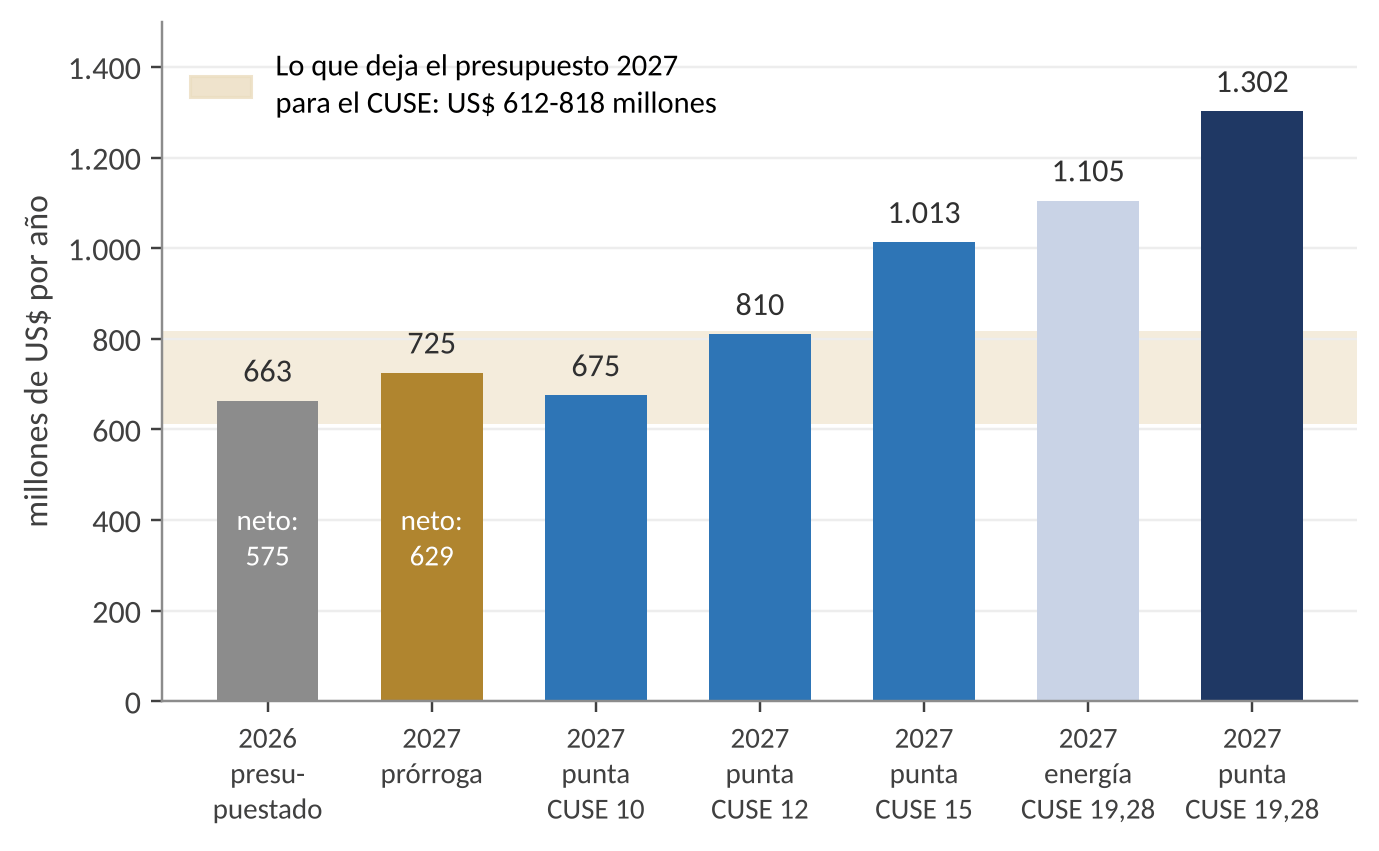
La ANDE no le compra megavatios-hora a Itaipú: contrata potencia y la paga por kilovatio, la use o no. Si desde 2027 debe contratar la potencia que cubre su punta —una lectura posible de la obligación del Entendimiento—, necesitaría unos 5.630 MW, el doble que en 2026; si contratara solo la que corresponde a la energía que retira, unos 4.780 MW. Su factura de potencia pasaría de US$ 663,3 millones en 2026 a unos 1.302 millones con el CUSE vigente, 1.013 con uno de 15, 810 con uno de 12 y 675 con uno de 10. Con una prórroga del régimen de 2026, que el Entendimiento no prevé, serían unos 725 millones.
El proyecto de presupuesto de 2027 prevé para la ANDE ₲ 6,17 billones en compras de energía, entre US$ 820 y 920 millones según el tipo de cambio. Ese monto paga la potencia que cubre la punta solo si el CUSE no supera un valor de entre US$ 9,1 y 12,1. Frente al pago neto de 2026, el cambio de régimen con el CUSE vigente equivale a unos US$ 24,6 por MWh facturado, la mitad de la tarifa media de 2024; serían 18,3 si la binacional devolviera a la ANDE lo que recaude por encima del costo, y 6,6 con un CUSE de 12. Hay una palanca que no depende del Brasil: cada 100 MW que salen de la punta ahorran unos US$ 23 millones al año con el CUSE vigente.
Gráfico 3. Factura anual de potencia de la ANDE en Itaipú en 2026 y en 2027, según el CUSE y la regla de contratación (millones de US$)
Cuánto vale Itaipú para el Paraguay
En 2025 la binacional transfirió al país US$ 461,9 millones —royalties, resarcimiento, utilidades y compensación por cesión— y la ANDE le pagó 605,7, neto del pasamanos: el saldo de caja fue de US$ −143,8 millones. No significa que Itaipú tenga valor negativo, sino que su valor está hoy en la energía barata que el país consume. Frente a una generación firme alternativa (un ciclo combinado, US$ 85/MWh), Itaipú vale para el Paraguay en 2027 entre unos US$ 2.005 y 2.456 millones con un nuevo Anexo C, según el CUSE; frente a la solar (US$ 43/MWh), que no cubre la punta, entre 678 y 1.130 millones.
Bajar el CUSE mejora el saldo del país: el de 2027 pasa de US$ −685 millones con un CUSE de 19,28, si la binacional devuelve a la ANDE lo que recaude por encima del costo (−859 sin esa devolución), a −367 con uno de 12 y −232 con uno de 10. La «caída del 70 % de la renta» que afirmaba la primera edición no existe. La compensación por cesión, en cambio, sí es un ingreso transitorio: la cobra el Tesoro, se destina en un 80 % al Fondo Nacional de Alimentación Escolar (FONAE) y en un 20 % a los municipios, y caería de unos US$ 121 millones en 2027 a 57 en 2030.
Gráfico 4. Dos maneras de medir Itaipú para el Paraguay en 2027: saldo de caja con la binacional y valor frente a otra fuente de energía (millones de US$)
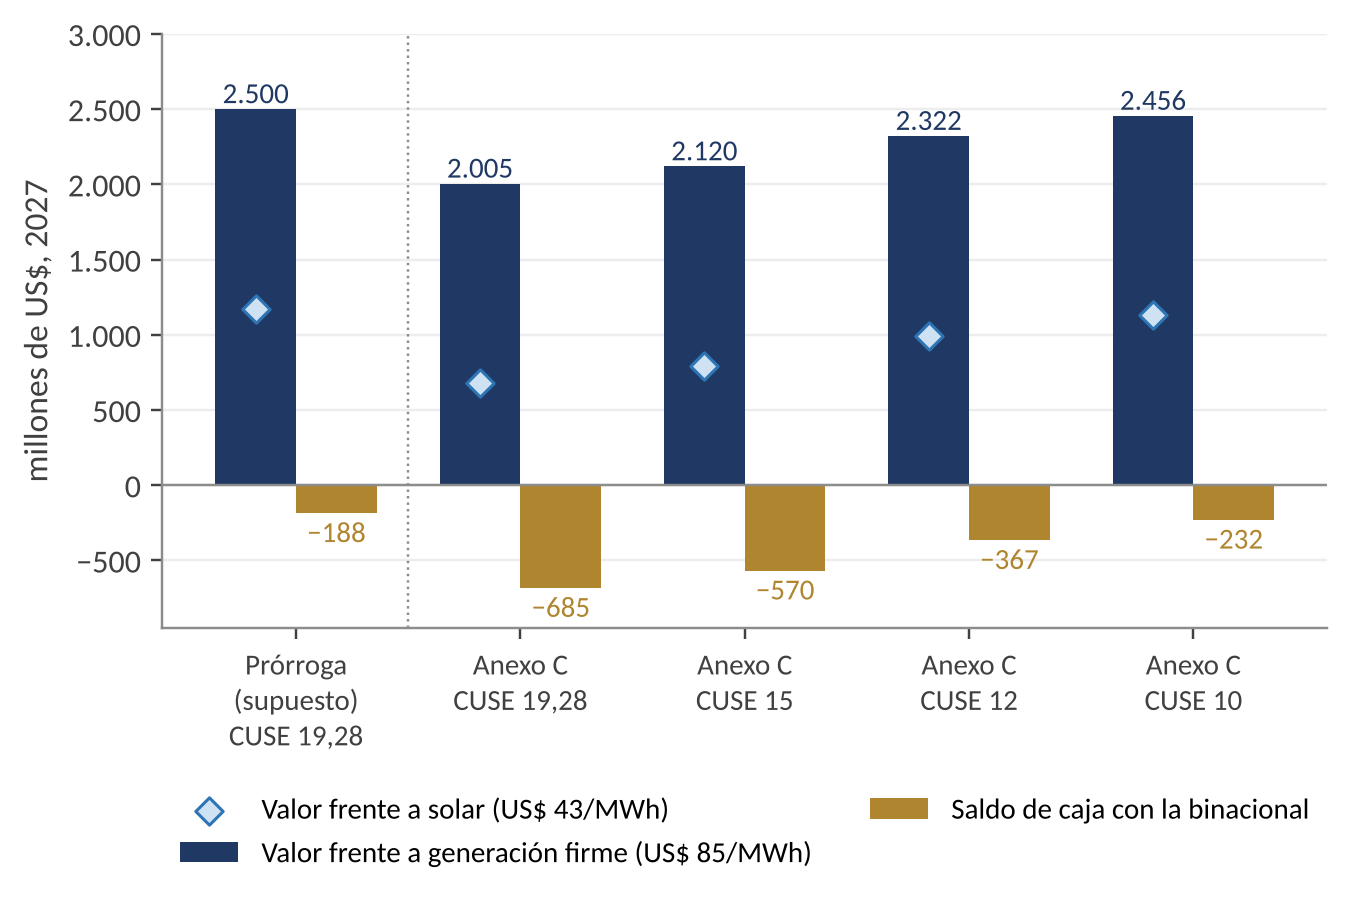
La cesión se achica: cuándo conviene vender en el Brasil
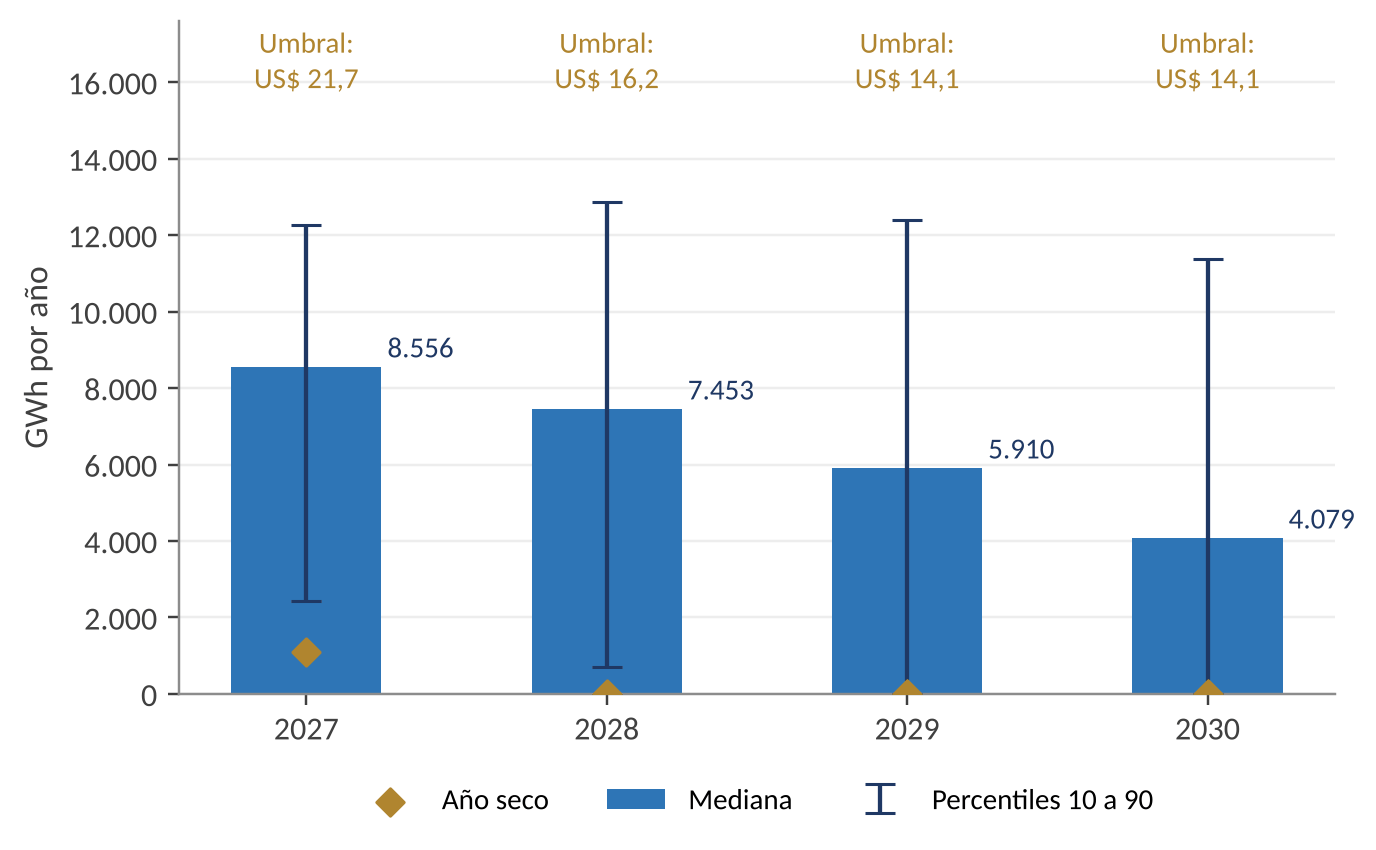
El excedente cedible —la mitad paraguaya de Itaipú menos lo que retira la ANDE— cayó de 22.425 GWh en 2023 a 10.671,5 GWh en 2025. En el escenario central pasaría de 8.556 GWh en 2027 a 4.079 en 2030 y se agotaría, en la mediana, en 2031-2032; en un año seco, el de 2027 caería a unos 1.090 GWh. Hasta 2026, quien recibe la energía cedida paga la compensación (US$ 15,47/MWh en 2025 y 14,09 en enero-agosto de 2026) y, además, el CUSE de la potencia asociada: unos US$ 45/MWh en total.
Vender en el mercado libre brasileño rinde más que ceder solo si el precio realizable supera unos US$ 21,7/MWh en 2027 con un CUSE de 12, y entre 14 y 18 desde 2028; las únicas ofertas conocidas, por energía de Acaray en 2024, fueron de US$ 7,73 a 21,03. La energía de Itaipú ya llega al Brasil por el enlace de corriente continua de Furnas, que convierte la frecuencia: la barrera es de acceso y peaje. Solo caben contratos interrumpibles o de corto plazo. La cuestión de fondo es otra: si la ANDE contrata su punta, unos 5.561 de los 8.556 GWh cedibles de 2027 corresponderían a potencia que ella misma paga, y cederlos a la compensación le transferiría al Brasil unos US$ 194 millones con el CUSE vigente.
Gráfico 5. Excedente cedible de Itaipú y precio mínimo para que la venta libre rinda más que la cesión, 2027-2030
Electrointensivas: el precio está en la hora de punta
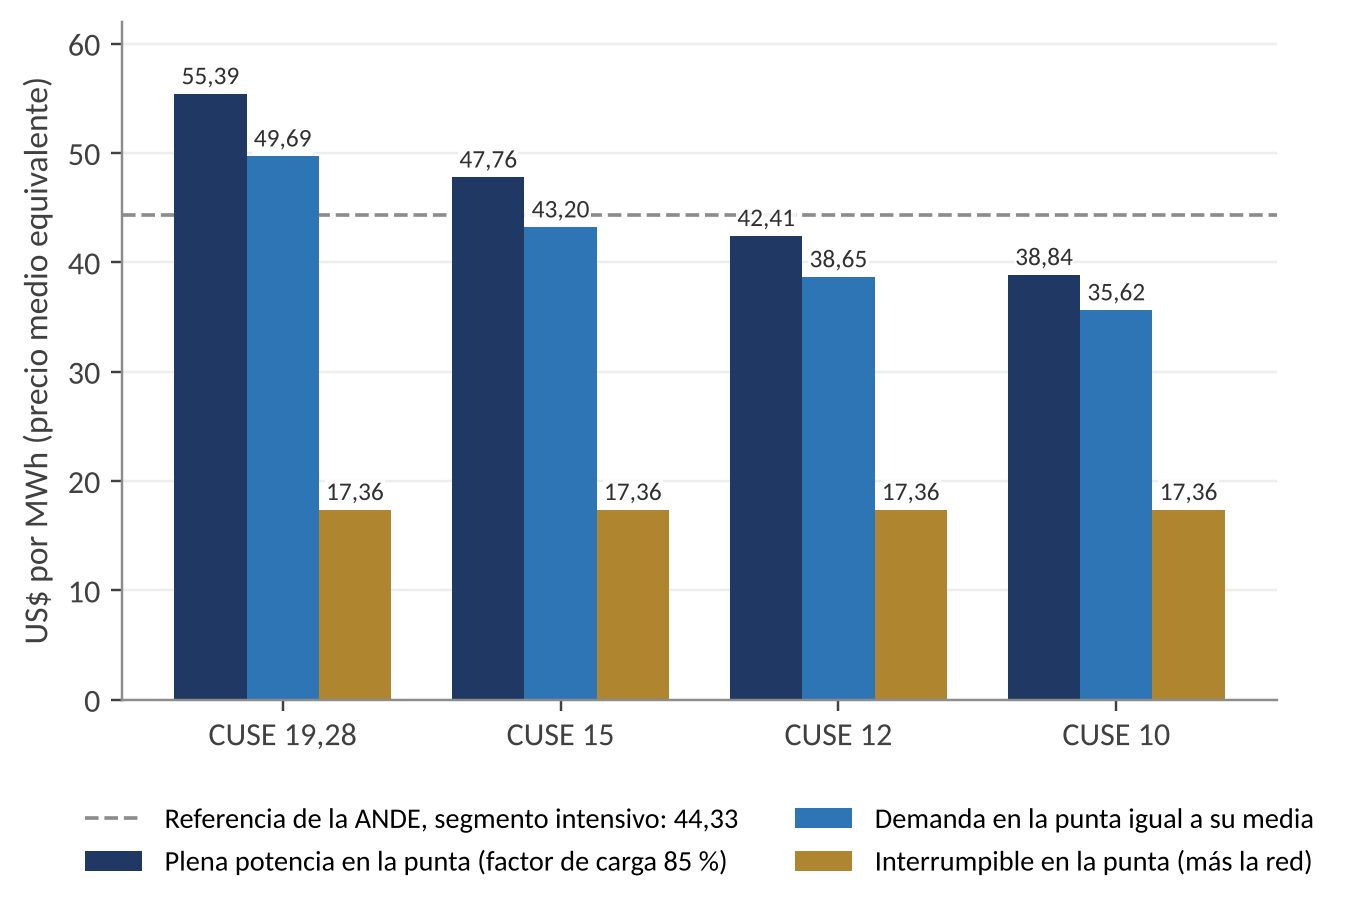
Lo que cuesta atender a una carga electrointensiva depende menos de su factor de carga que de cuánto consume en la hora de punta, cuando la ANDE debe contratar potencia en Itaipú. La referencia de US$ 44,33/MWh que la ANDE calcula para el consumo intensivo especial en 220 kV —un precio medio equivalente, no un renglón del pliego tarifario— cubre el costo nacional con reserva y pérdidas, sin contar la red, si la demanda del segmento en la punta no supera su media, un dato que no se publica. Para una carga a plena potencia en la punta, cubre el costo en barra solo con un factor de carga superior al 87,4 %, y el costo con reserva y pérdidas, prácticamente nunca.
Una tarifa binómica coherente con el costo tendría, al CUSE vigente, un cargo de potencia de US$ 23,60 por kilovatio-mes sobre la demanda en la punta y uno de energía de 17,36 por MWh. Con un CUSE de 12 la misma fórmula daría bastante menos: por eso conviene fijar por ley una fórmula, y no un precio, antes de que venzan los contratos el 31 de diciembre de 2027. La ventaja industrial es real pero acotada: el nitrato de amonio cálcico de Villeta costaría US$ 449 a 571 por tonelada sin otros insumos, frente a 230 a 330 en los mercados internacionales, y en un centro de datos pasar de US$ 44 a 30/MWh reduce en un 10 % los costos que dependen del lugar.
Gráfico 6. Tarifa en dos partes, potencia y energía, coherente con el costo nacional, expresada por MWh, según el CUSE de Itaipú en 2027 y el tipo de carga
Pérdidas: el índice y la red
El índice oficial de pérdidas bajó de 28,54 % en 2023 a 24,40 % en 2025, pero medido sobre la demanda ordinaria se mantuvo en torno al 29 %: la mejora se explica por la entrada de carga de 220 kV, que casi no tiene pérdidas de distribución. Alrededor del 40 % de las pérdidas son no técnicas. El plan de la ANDE cuesta US$ 359 millones en 2025-2028 y, para la ANDE, se recuperaría en dos a tres años si alcanza sus metas; recuperar la mitad de las pérdidas de 2024 rendiría hasta unos US$ 125 millones anuales a costos de 2025.
Solo la mitad técnica, unos 2.035 GWh, libera energía con certeza; desde 2027, cada punto de pérdidas técnicas evitado valdría para el país unos US$ 13,3 millones al año con el CUSE vigente. Por eso las metas deberían medirse sobre la demanda ordinaria, con un indicador que no mejore por la sola entrada de carga de alta tensión, y separar las pérdidas técnicas de las no técnicas.
Gráfico 7. Pérdidas de energía de la ANDE: índice oficial y pérdidas medidas sobre la demanda ordinaria, 2023-2025

Cuánto tendría que subir la tarifa, y para quién
Dos cuentas presionan la tarifa. La primera es el fin del régimen de Itaipú de 2024-2026: unos US$ 24,6 por MWh facturado con el CUSE vigente si se contrata la punta, y 6,6 con un CUSE de 12. La segunda es la inversión: frente a lo ejecutado en 2025 (US$ 349,2 millones, la cifra más alta desde 2000) y a necesidades declaradas de US$ 600 a 650 millones anuales, la brecha es de unos US$ 250 a 300 millones por año; financiarla con ingresos corrientes exigiría US$ 11,4 a 13,7 por MWh, y con deuda a 25 años, alrededor de 1,2 por cada año de brecha. La recuperación de pérdidas alivia: hasta 5,7 por MWh.
La propuesta del estudio tarifario del CEARE con el Banco Interamericano de Desarrollo lleva la tarifa media de US$ 49,2 a 68,6/MWh hacia 2030, un 39,4 % más. Los estudios recomiendan empezar por los segmentos cuya brecha con el costo puede medirse —la alta tensión, a US$ 35,3/MWh en 2024, está por debajo del costo nacional de una carga nueva en 220 kV con el CUSE vigente—, con control de pérdidas y protección de los hogares de menores ingresos: la Tarifa Social alcanzaba a unos 269.000 clientes en octubre de 2024.
Gráfico 8. Cuánto pesaría cada partida en la tarifa media de la ANDE (% de la tarifa media de 2024 y US$ por MWh facturado)

Qué corrigen las segundas ediciones
Las primeras ediciones —la de renta, fechada en julio de 2026, y la del trilema, publicada en agosto— se retiraron del sitio el 2 de octubre de 2026, después de que una auditoría adversarial interna identificara 78 problemas en la primera (16 de severidad alta) y 58 en la segunda (10 de severidad alta). Las segundas ediciones no son una fe de erratas: conservan las preguntas y la literatura que las ordena, y rehacen los números. El error más grave, común a las dos, fue tratar la compensación por cesión como si fuera el precio de la energía cedida; en el trilema se sumaron la sobrestimación de la oferta, la lectura invertida de los 700 MW y la omisión del Acuerdo Operativo.
Cuadro 2. Principales correcciones de las segundas ediciones
| Afirmación de la primera edición | Corrección |
|---|---|
| «Brecha» de unos US$ 300 millones anuales entre lo que el Brasil paga por la energía cedida y su valor | No existe: hasta 2026, quien recibe la energía cedida paga la compensación y, además, el CUSE de la potencia asociada, unos US$ 45/MWh en total |
| El costo de oportunidad de la energía «se triplica», de US$ 16,33 a 45,31/MWh | Al CUSE vigente, un MWh de carga firme nueva le cuesta al país US$ 45,17; con un CUSE de 12, 33,44; agotado el excedente, 67,8 a 74,1 con el CUSE vigente |
| Una «propuesta brasileña» reduce la renta en cerca del 70 % | No hay propuesta formal. Con el pago de la ANDE incluido, un CUSE de 10 mejora el saldo de caja de 2027 en US$ 453 millones frente a uno de 19,28 |
| La compensación es un ingreso de la ANDE que financia su inversión | La cobra el Tesoro: 80 % al FONAE y 20 % a los municipios (Ley 7264/2024). Royalties y resarcimiento no se extinguen |
| Oferta con el 50 % de Yacyretá y 1.000 GWh anuales de Acaray | Yacyretá: 425 MW medios (Acta del 19-05-2025); Acaray: 570 GWh en 2025 |
| Los 700 MW de la Unión de Ingenieros de la ANDE son un bloque adicional que adelanta la restricción | Son un tope total para las cargas electrointensivas: retrasan la restricción |
| Sin mención del vencimiento del CUSE y del Acuerdo Operativo | Vencen el 31-12-2026; si la ANDE cubre su punta, su factura pasaría de US$ 663 a unos 1.302 millones con el CUSE vigente |
| Tres cuartos de las pérdidas son no técnicas y recuperarlas no cuesta | Son alrededor del 40 %; el plan cuesta US$ 359 millones y solo las técnicas liberan energía con certeza |
Fuente: cuadros 1 de las segundas ediciones de «El trilema eléctrico del Paraguay» y «Renta energética e industrialización»; diagnóstico adversarial del Observatorio (2 de octubre de 2026). La lista completa de hallazgos acompaña el paquete de replicación.
Recomendaciones
- Negociar un paquete, no una tarifa. Nivel del CUSE, base de facturación de la potencia (por punta o por energía), régimen que reemplace al Acuerdo Operativo, energía de potencia pagada y no usada y compensación. Las vías que resuelven el desajuste entre la punta y la energía no se suman: conviene asegurar al menos una, sin presentarlas como acumulables.
- Preparar el 1 de enero de 2027 sin acuerdo. Publicar el CUSE, la potencia y el tipo de cambio que supone el presupuesto de compras de 2027 y decidir quién absorbe el cambio de régimen: usuarios, Tesoro o deuda de la ANDE. Si contrata la potencia que cubre su punta y sin devolución, cada mes de 2027 con un CUSE de 19,28 en lugar de uno de 12 le costaría a la ANDE unos US$ 41 millones.
- Reducir la punta que se cubre en Itaipú. Contratar la interrupción de las cargas electrointensivas en la punta y en los años secos, llevar el retiro de Yacyretá al tope del Acta y declarar su aporte y el de Acaray en la punta.
- Licitar ahora la generación que hará falta hacia 2032-2033. La restricción estructural llega aun con hidrología media, y la generación nueva tarda varios años.
- Fijar por ley una fórmula, no un precio, para las cargas electrointensivas. Cargo de potencia sobre la demanda en la punta, cargo de energía ligado al mayor entre el valor del excedente y el costo de reposición, producto interrumpible, cupo total, subasta y garantías; ningún contrato largo a precio plano antes de conocer el CUSE de 2027, y renovar bajo esa ley los contratos que vencen el 31 de diciembre de 2027.
- Medir las pérdidas sobre la demanda ordinaria. Separar las metas técnicas, que liberan energía, de las no técnicas, que mejoran la recaudación, y priorizar las medidas por su costo por GWh.
- Ajustar la tarifa empezando por donde la brecha con el costo puede medirse, con control de pérdidas y protección focalizada de los hogares de menores ingresos.
- Separar la renta permanente de la transitoria. La compensación no debe financiar gasto permanente: el FONAE y los municipios necesitan ya una fuente sustituta.
- Publicar los datos que faltan: la demanda en la punta y el factor de carga de las cargas electrointensivas, los límites de transferencia de la red, la facturación por categoría y los estados contables auditados de la ANDE.
La serie de columnas
Siete columnas del Observatorio llevan los resultados al debate público; cada una se apoya en uno de los gráficos de esta página. La serie se completa con el estudio previo sobre el costo del megavatio.
Estudios, datos y replicación
Estudios completos
Las dos segundas ediciones, en Word y en PDF, en el repositorio de Estudios Especiales.
Estudios EspecialesBase de datos
Libro Excel con las series anuales del sector eléctrico de 1985 a 2025, los cuadros de ambos estudios, los resultados del modelo y los datos de los gráficos, en el repositorio Data.
Ir a DataPaquete de replicación
Datos, programas y LEEME para reproducir y modificar cada resultado (zip, 5,6 MB). Los programas van con nombre «_py.txt»; el LEEME explica cómo restaurarlos.
Ir a DataLos repositorios se abren con el código de suscriptor; los resúmenes ejecutivos y las columnas son de acceso libre. Para obtener un código, ver Suscripción.
Fuentes y método
Método: un registro único de unos cien hechos verificados, con fuente y conciliación entre los dos estudios (corte al 2 de octubre de 2026); econometría de la demanda y de las pérdidas con la prueba de límites de Pesaran, Shin y Smith y valores críticos de muestra finita, y modelos en diferencias cuando no hay relación de nivel; y un modelo estocástico de oferta y demanda para 2026-2040 con 20.000 trayectorias, números aleatorios comunes y tres escenarios de crecimiento de la demanda ordinaria (6,4 %, 6,9 % y 5,7 % anual). Las proyecciones son condicionales a sus supuestos; no son pronósticos.
Auditoría: tres rondas adversariales por estudio —cifras y fuentes, referí económico, edición y coherencia—, con 33, 22 y 41 hallazgos en el trilema y 34, 23 y 36 en el de renta, todos resueltos; las columnas pasaron cuatro rondas.
Fuentes primarias: Tratado de Itaipú y su Anexo C; Notas Reversales de 1986, 2005 y 2009; Entendimiento entre el Paraguay y el Brasil del 16 de abril de 2024; Acta de Yacyretá del 19 de mayo de 2025; Itaipú Binacional; ANDE (Compilaciones Estadísticas, Memorias 2023 y 2024, Balance Anual de Gestión Pública 2025, plan de reducción de pérdidas y Plan de Transmisión 2024-2033); Ley 7264/2024; proyecto de Presupuesto General de la Nación 2027; Banco Central del Paraguay; Agência Nacional de Energia Elétrica (ANEEL) del Brasil.
Límites: las reglas del nuevo Anexo C no están definidas, de modo que los escenarios son condicionales; contratar la potencia que cubre la punta es una lectura posible del Entendimiento, no la única. La demanda de las cargas electrointensivas en la punta, el costo de expansión de la red y los estados financieros auditados de la ANDE no se publican.
© Observatorio Económico · Facultad de Ciencias Contables, Administrativas y Económicas · Universidad Católica «Nuestra Señora de la Asunción».