Energía · Mercado brasileño · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 3 de 7 · Octubre de 2026
El Entendimiento que el Paraguay y el Brasil firmaron en 2024 permite al Paraguay vender su energía en el mercado libre brasileño «de inmediato», según las normas del Brasil. Además, prevé que en el Anexo C revisado, la parte del Tratado de Itaipú que hoy se renegocia, la energía de Itaipú que el país no consuma «podrá ser vendida libremente». Hasta ahora ese derecho no se usó. La idea suele presentarse como la salida natural: en lugar de ceder el excedente al Brasil a cambio de una compensación de unos US$ 14 por megavatio-hora, venderlo a precio de mercado. Las cuentas dicen algo más modesto: la venta libre es una opción que conviene tener lista, no la solución para la renta de Itaipú.
El precio que hay que superar
Comparar el precio del mercado brasileño con la compensación es un error. Hasta 2026, cuando el Paraguay cede su energía, el Brasil paga, además de la compensación, la potencia asociada, al CUSE: la tarifa de Itaipú por kilovatio de potencia contratada, hoy de US$ 19,28 por mes. Cuando la vende, esa potencia tiene que pagarla el Paraguay. La ganancia de vender no es la diferencia entre el precio de mercado y la compensación, sino la diferencia entre el precio que efectivamente se consiga y la suma de la compensación y el costo de esa potencia.
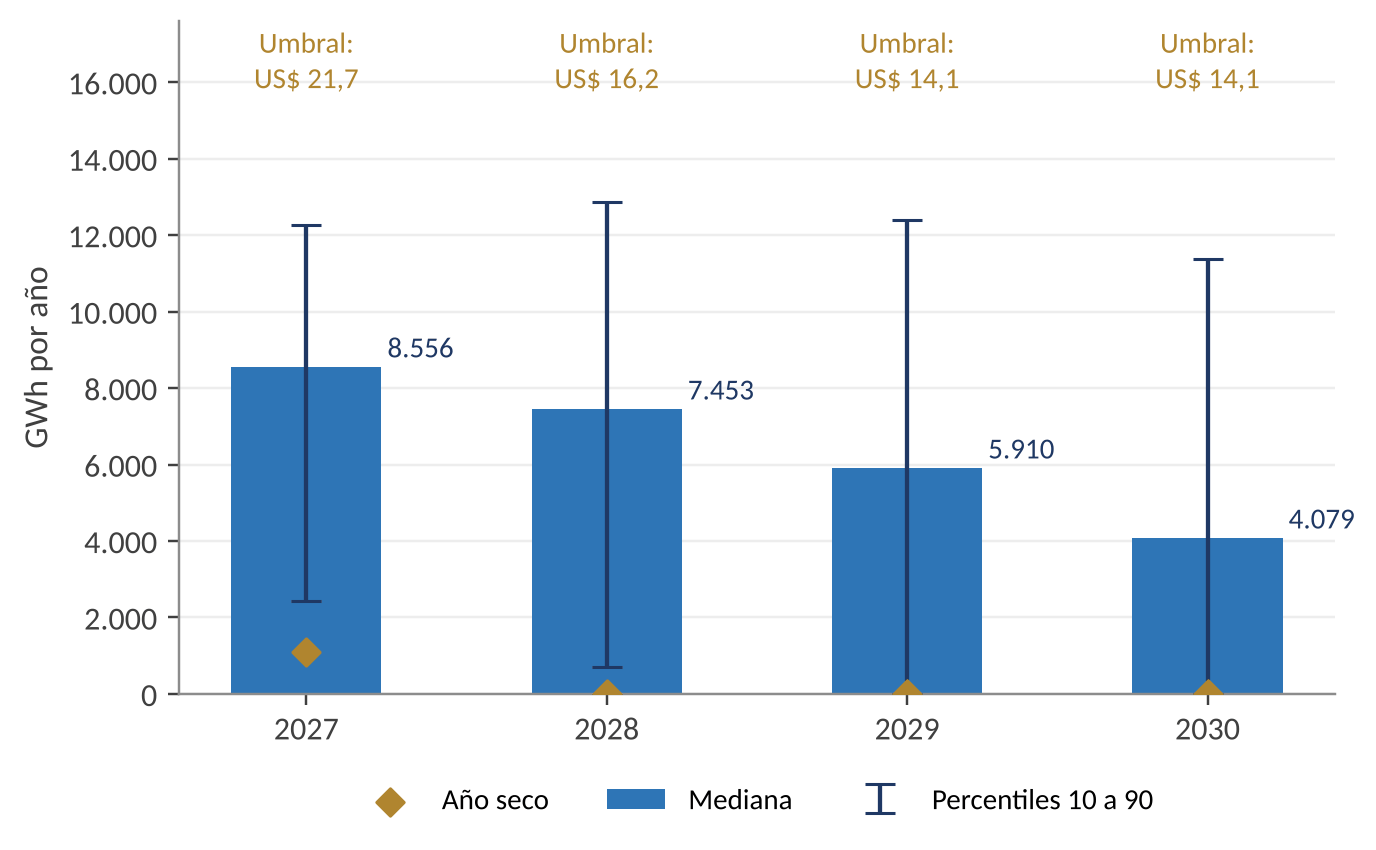
Si desde 2027 la ANDE contrata la potencia que cubre su punta, su demanda máxima, que es una lectura posible del Entendimiento, buena parte del excedente vendrá asociada a potencia que ya paga, y vender costará poco en potencia adicional. El umbral es por eso relativamente bajo: en 2027, unos US$ 21,7 por megavatio-hora con un CUSE de 12 y 26,3 con el vigente; en 2028, 16,2 y 17,5; y desde 2029, la propia compensación, porque la potencia que exige la punta paraguaya ya supera la mitad de la potencia que contratan en conjunto los dos países.
Las únicas ofertas efectivas que se conocen por energía paraguaya en ese mercado son las de la licitación de la ANDE por 100 MW de Acaray, en setiembre de 2024: siete comercializadoras ofrecieron entre US$ 7,73 por megavatio-hora, a tres años, y 21,03, a seis años. La venta no se concretó. La mejor oferta queda apenas por debajo del umbral de 2027 con un CUSE de 12 y lo supera desde 2028, pero era un contrato en firme a seis años, el tipo de contrato que aquí se desaconseja, por energía de otra central.
Un excedente que se achica
El problema es la cantidad. En el escenario central, el excedente que el Paraguay podría ceder o vender baja de unos 8.600 GWh en 2027 a 4.100 en 2030, a medida que crece el consumo interno. Y depende del agua: con la hidrología de un año seco de uno en diez, el excedente de 2027 caería a unos 1.090 GWh, y la probabilidad de que no haya excedente alguno sube de 2 % en 2027 a 24 % en 2030.
Comprometer en contratos firmes la venta del excedente mediano obligaría, en un año seco, a comprar unos 7.500 GWh en el mercado de corto plazo justo cuando la energía escasea, y es plausible, aunque no está verificado, que esos sean también años de precios altos en el Brasil. Por eso la venta debería hacerse con contratos interrumpibles o de corto plazo, que se pagan menos.
Gráfico. Excedente cedible de Itaipú y precio mínimo para que la venta libre rinda más que la cesión, 2027-2030
La energía que la ANDE paga y no usa
Hay una cuestión mayor, casi ausente del debate. Si la ANDE contrata la potencia que cubre su punta y el nuevo Anexo C reparte la energía en proporción a la potencia contratada, unos 5.600 de los 8.600 GWh del excedente de 2027 serían energía asociada a potencia que la propia ANDE pagó. Cederla a cambio de la compensación actual le transferiría al Brasil, sin pago, el costo de esa potencia: unos US$ 194 millones con el CUSE vigente y 121 con uno de 12.
Esa es la discusión de fondo. Si el nuevo Anexo C reconociera esa potencia, con un reembolso o facturando el CUSE por la energía retirada, el umbral para vender esa energía subiría a unos US$ 49 por megavatio-hora con el CUSE vigente, o a 36 con uno de 12, y la venta libre dejaría de convenir con las ofertas conocidas. El reembolso, la facturación por energía, la prórroga de un régimen como el Acuerdo Operativo y la salida de la carga electrointensiva de la punta resuelven el mismo desajuste y no se suman; si alguna se consigue, la venta libre pierde casi todo su atractivo. El Acuerdo Operativo es el régimen que, hasta 2026, permite a la ANDE retirar más energía de la que corresponde a la potencia que contrata.
Un problema de acceso
Se dice a veces que la energía paraguaya no puede llegar al Brasil porque se genera en otra frecuencia; la mesa de interconexión del 16 de setiembre lo planteó como obstáculo central. Para la de Itaipú, esa barrera ya está resuelta: la energía que hoy se cede, generada a 50 hercios, viaja por el enlace de corriente continua de Furnas, de Foz do Iguaçu a Ibiúna, de unos 6.300 MW, que convierte la frecuencia. Lo que falta definir es el acceso a ese enlace para ventas en el mercado libre, su peaje y el registro de esa energía en el mercado brasileño. Para la energía de Acaray o de la red de la ANDE, en cambio, la barrera de frecuencia sí es física.
Cómo tenerla lista
La venta libre tiene sentido como complemento: licitaciones por tramos, con un precio de reserva igual al umbral de cada año, en contratos interrumpibles o de corto plazo, y con el acceso y el peaje negociados en el mismo paquete del Anexo C. Lo que más vale en esta negociación es otra cosa: que el Brasil pague la potencia que usa y que el Paraguay no ceda sin cobrarla la potencia que paga.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «Renta energética e industrialización. El después del Anexo C de Itaipú» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna. Los umbrales y excedentes son medianas de un modelo de 20.000 trayectorias y dependen de supuestos que el estudio detalla; no son pronósticos.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.