Energía · Renta de Itaipú · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 2 de 7 · Octubre de 2026
Cuando se discute cuánto le deja Itaipú al Paraguay, se suelen sumar las transferencias: royalties, resarcimiento de cargas de administración, utilidades y la compensación por la energía cedida al Brasil. En 2025 sumaron US$ 461,9 millones, un 0,93 % del PIB. Esa cuenta deja afuera lo que el país le paga a la binacional por la energía que consume: en 2025, US$ 605,7 millones netos de la devolución que recibe la ANDE. El saldo de caja del Paraguay con Itaipú fue de US$ −143,8 millones.
¿Significa que Itaipú le cuesta al Paraguay? No. Significa que su valor cambió de lugar.
Del excedente al consumo
Durante cuarenta años el Paraguay cedió al Brasil la mayor parte de su energía, y la compensación por esa cesión era el centro de la discusión. Eso cambió rápido. En 2023 el país cedió 22.425 GWh; en 2025, 10.671,5 GWh, mientras la ANDE retiraba 25.768 GWh. La compensación, que cobra el Tesoro, bajó de US$ 233 millones en 2023 a 165,1 millones en 2025, y en enero-agosto de 2026 sumó 88,75 millones, un 28 % menos que un año antes.
Cuando un país consume la energía que antes cedía, no pierde el valor de esa energía: lo aprovecha. Hoy el valor de Itaipú está, sobre todo, en que el país obtiene su electricidad a un costo mucho menor que el de cualquier alternativa. Esa ganancia no aparece en ninguna transferencia, y por eso el saldo de caja la ignora.
Cuánto vale frente a la alternativa
Para medirla hay que preguntarse cuánto costaría obtener la misma energía de otra fuente. La referencia firme es un ciclo combinado a gas, de unos US$ 85 por megavatio-hora, aunque el Paraguay no tenga gas. Frente a ella, Itaipú le valdría al país en 2027 entre US$ 2.005 y 2.456 millones, según el CUSE que se acuerde en la revisión del Anexo C, la parte del Tratado que fija las reglas financieras de la central. El CUSE es la tarifa que se paga por cada kilovatio de potencia contratada; hoy es de US$ 19,28 por mes. Frente a la solar, más barata pero que por sí sola no cubre la punta, la demanda máxima del sistema, valdría entre 678 y 1.130 millones. La primera cifra es un techo, porque supone que el país consumiría la misma energía aunque tuviera que pagarla a ese precio; la segunda, un piso. Frente a la generación firme, unas cuatro quintas partes del valor son energía barata; frente a la solar, entre un tercio y tres quintos.
El saldo de caja, en cambio, se vuelve más negativo si desde 2027 la ANDE debe contratar la potencia que cubre su punta, una lectura posible del Entendimiento de 2024. Con el CUSE vigente sería de unos US$ −685 millones si la binacional le devuelve, como hoy el pasamanos, lo que recaude por encima del costo de 2024-2026, y de −859 sin esa devolución; con uno de 15, de −570; con uno de 12, de −367, y con uno de 10, de −232. Las dos medidas cuentan la misma historia: pasar de un CUSE de 19,28 a uno de 12 mejora en unos US$ 318 millones tanto el saldo como el valor. Prorrogar un régimen como el Acuerdo Operativo, que el Entendimiento no prevé, daría el mejor resultado en las dos, pero su costo lo pagaría el lado brasileño.
Gráfico. Dos maneras de medir Itaipú para el Paraguay en 2027: saldo de caja con la binacional y valor frente a otra fuente de energía (millones de US$)
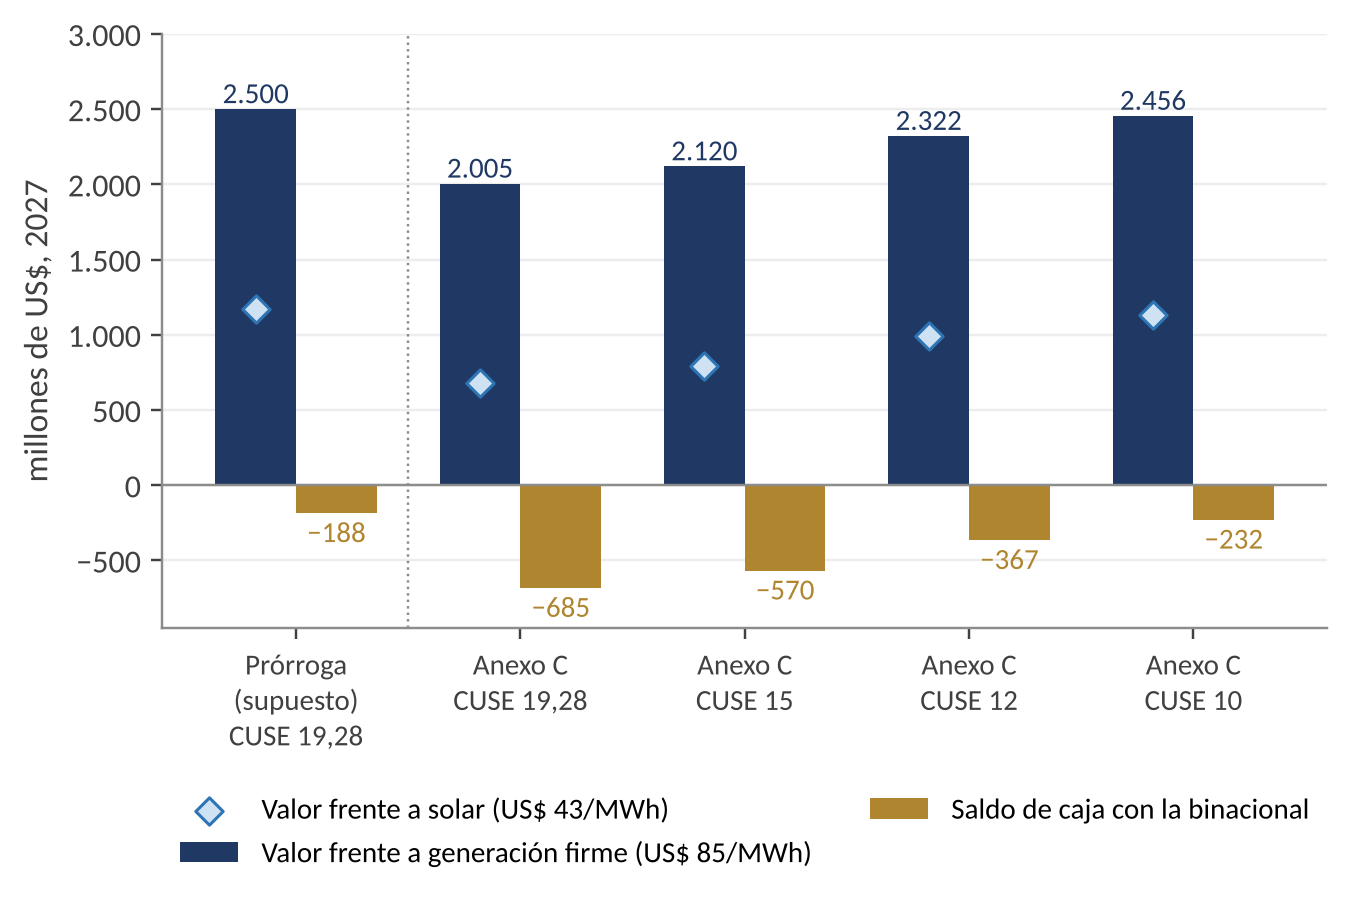
Dos cuentas que no cierran
Las dos figuraban en las primeras ediciones de nuestros estudios, que sus segundas ediciones corrigen. La primera es una caída del 70 % de la renta paraguaya si el CUSE bajara a US$ 10: comparaba ingresos sin restar lo que paga la ANDE. Con el pago incluido, un CUSE de 10 mejora el saldo de caja del país en unos US$ 453 millones frente a uno de 19,28. Un CUSE alto tampoco es, por sí mismo, renta: lo que la binacional recauda por encima de su costo se gasta en parte en obras y programas de la margen paraguaya, que el saldo no cuenta. Si ese gasto vale lo que cuesta, para el país la diferencia se achica.
La segunda es una «brecha» de unos US$ 300 millones anuales entre lo que el Brasil paga por la energía cedida y lo que esta valdría en el mercado. Hasta 2026, por cada megavatio-hora cedido, el Brasil paga la compensación y, además, la potencia asociada: con un factor de carga de 85 %, unos US$ 45 en total, más que cualquier oferta efectiva conocida por energía paraguaya en su mercado. La compensación no es el precio de la energía, sino una de sus capas. Desde 2027 puede abrirse otra diferencia: si la ANDE contrata la potencia de su punta y el nuevo Anexo C trata como cesión la energía de esa potencia, el Brasil la recibiría sin pagarla.
La parte que se termina
La compensación sí es un ingreso que se extingue. Por la Ley 7264/2024, el Tesoro la destina en un 80 % al Fondo Nacional de Alimentación Escolar y en un 20 % a los municipios, para infraestructura escolar. En el escenario central de demanda, el excedente cedible, la energía de su mitad que el Paraguay no consume, bajaría de unos 8.600 GWh en 2027 a 4.100 en 2030, y la compensación, de unos US$ 121 a 57 millones. En la mediana de las simulaciones, el excedente se agota en 2031-2032; un año seco puede anularlo antes.
Los royalties, el resarcimiento y las utilidades no dependen de la cesión: los royalties se pagan por energía generada y sumarían unos US$ 272 millones en 2027. Lo transitorio es la compensación, y el presupuesto debería tratarla como tal: no financiar con ella gasto permanente y buscar desde ya una fuente sustituta para la alimentación escolar.
Lo que se negocia
El Paraguay no está perdiendo la renta de Itaipú: la está consumiendo. Lo que se discute en el Anexo C es cuánto pagará por esa energía, con qué regla y quién decide qué hacer con lo que la binacional recaude por encima de su costo. Medir Itaipú solo por lo que entra al Tesoro puede llevar a una posición equivocada: celebrar un CUSE alto como si fuera un ingreso del país, cuando es un pago de los usuarios de la ANDE y del lado brasileño cuyo destino decide la binacional. Con la vara correcta, un buen acuerdo es el que abarata la energía que consume el país.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «Renta energética e industrialización. El después del Anexo C de Itaipú» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna. Las cifras de 2027 son medianas de un modelo de 20.000 trayectorias y dependen de supuestos que el estudio detalla; no son pronósticos.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.