En tres ideas
- El 69 % de la población no tiene seguro de salud: la cobertura es de 6,4 % en el quintil más pobre y de 58,3 % en el más rico.
- La brecha bruta de consulta entre los quintiles extremos bajó de 32 a 2 puntos; ajustada por necesidad sigue en 6,9 puntos (2025), y casi uno de cada tres enfermos no consulta.
- El 71 % de los consultantes declara recibir medicamentos sin costo, aunque una respuesta afirmativa no garantiza la gratuidad total.
Este capítulo examina, con los microdatos de las 23 rondas anuales de la EPH/EPHC 2003–2025 (Encuesta Permanente de Hogares, EPH, 2003–2016, y Encuesta Permanente de Hogares Continua, EPHC, 2017–2025, anual con muestra ampliada desde 2022), cómo se distribuyen entre los paraguayos el aseguramiento en salud, el contacto con los servicios, las barreras que impiden ese contacto, el tipo de prestador que los atiende y la entrega gratuita de medicamentos. Extiende a la serie larga el estudio del Observatorio Económico sobre el sistema de salud de agosto de 2026 (Observatorio Económico, 2026), que había medido la equidad con las bases 2022–2025, y concilia sus cifras con las de este capítulo. El gasto de bolsillo y la carga de enfermedad se analizan en otros capítulos del estudio; aquí sólo se usa la incidencia de pago (sí o no) como prueba de la aplicación efectiva de la gratuidad de 2008, sin estimar montos.
La pregunta que organiza el capítulo es si el Paraguay de 2025 trata igual a quienes tienen igual necesidad y en qué dimensión del sistema persisten las desigualdades. La respuesta, que se desarrolla en las secciones siguientes, es doble. El gradiente de ingreso en la probabilidad de consultar a un profesional cuando se enferma se redujo mucho en veinte años y hoy es pequeño, aunque positivo: el índice de inequidad horizontal bajó dentro de cada tramo comparable de la serie (de 0,193 a 0,116 en 2003–2006, de 0,096 a 0,030 en 2007–2019 y de 0,043 a 0,016 en 2022–2025). Ese índice debe leerse como una cota inferior de la inequidad, porque la necesidad se mide sin la gravedad de la dolencia. No ocurrió lo mismo con el aseguramiento. La cobertura del seguro sigue atada al empleo formal y la brecha absoluta entre el quintil más rico y el más pobre es hoy mayor que en 2003.
6.1Marco analítico
El análisis combina seis marcos conceptuales de la literatura comparada de sistemas de salud. Cada uno responde a una pregunta distinta y se traduce en indicadores medibles con la encuesta de hogares (Cuadro 6.1).
Bloques constitutivos del sistema de salud. La Organización Mundial de la Salud (OMS, 2007) describe el sistema mediante seis bloques: prestación de servicios, personal sanitario, sistemas de información, productos médicos y tecnologías, financiamiento, y liderazgo y gobernanza. Los resultados intermedios que interesan aquí (acceso, cobertura, calidad y seguridad) dependen de la interacción entre bloques. La EPH observa sobre todo el lado de la demanda, el resultado de esa interacción en los hogares. Los bloques de financiamiento, personal e infraestructura se aproximan en la sección 6.8 con estadísticas internacionales.
El cubo de la cobertura universal. El Informe sobre la salud en el mundo 2010 (OMS, 2010) representa la cobertura universal en tres ejes: población cubierta, servicios cubiertos y proporción del costo cubierta por fondos mancomunados. Un país puede avanzar en uno sin avanzar en los demás. La EPH permite medir el primer eje con la tenencia de seguro y aproximar el segundo y el tercero mediante la recepción gratuita de medicamentos y la ausencia de pago por la consulta.
Cobertura efectiva de Tanahashi. Tanahashi (1978) propuso evaluar la cobertura como una cascada de etapas sucesivas: disponibilidad, accesibilidad, aceptabilidad, contacto y efectividad. En cada paso se pierde población, y el cuello de botella se ubica donde la pérdida es mayor. Con la EPH se construye una versión acotada de la cascada (sección 6.7): necesidad declarada, contacto, contacto con un profesional y contacto en un establecimiento formal. La entrega gratuita del medicamento se presenta aparte, como indicador de protección financiera y no como etapa de cobertura efectiva, porque quien compra el medicamento recetado no queda sin tratamiento.
Modelo conductual de Andersen. El uso de servicios depende de factores predisponentes (edad, sexo, educación, idioma), facilitadores (ingreso, seguro, área de residencia, oferta) y de necesidad (gravedad y tipo de dolencia) (Aday y Andersen, 1974; Andersen, 1995). El criterio normativo es que, en un sistema equitativo, el uso sólo debería responder a la necesidad. Si los factores facilitadores, en particular el ingreso, siguen explicando el uso una vez controlada la necesidad, hay inequidad.
Acceso centrado en las personas. Levesque, Harris y Russell (2013), a partir de Penchansky y Thomas (1981), definen el acceso como la oportunidad de identificar una necesidad, buscar, alcanzar, obtener y usar servicios. Lo descomponen en cinco dimensiones de la oferta (accesibilidad o aproximabilidad, aceptabilidad, disponibilidad y acomodación, asequibilidad y adecuación) y cinco capacidades de la población (percibir, buscar, alcanzar, pagar e involucrarse). Los motivos declarados de no consulta de la EPH se asignan a estas dimensiones en la sección 6.5.
Equidad horizontal y vertical. La equidad horizontal exige igual tratamiento para igual necesidad; la vertical, trato desigual para necesidades desiguales y, en el financiamiento, contribuciones según la capacidad de pago (Wagstaff y van Doorslaer, 2000a). La desigualdad relacionada con el ingreso se mide con el índice de concentración (Kakwani, Wagstaff y van Doorslaer, 1997). Para variables binarias se usa la corrección de Erreygers (2009), que hace comparable la desigualdad absoluta entre años con prevalencias distintas (Wagstaff, 2005; Erreygers y Van Ourti, 2011). La inequidad horizontal se mide con la estandarización indirecta por necesidad (Wagstaff y van Doorslaer, 2000b; O'Donnell, van Doorslaer, Wagstaff y Lindelow, 2008).
Segmentación y fragmentación. Londoño y Frenk (1997) describieron el modelo latinoamericano típico como segmentado: un seguro social para los asalariados formales, un ministerio para los pobres no asegurados y un sector privado para quien puede pagar, cada uno con su población, su financiamiento y sus prestadores. Propusieron como alternativa el «pluralismo estructurado», con funciones separadas de modulación, financiamiento y prestación y con competencia regulada entre prestadores. La Organización Panamericana de la Salud (OPS, 2010) distingue la segmentación, que es la coexistencia de subsistemas con distintas modalidades de financiamiento y afiliación, de la fragmentación, que es la falta de coordinación entre prestadores. Cotlear et al. (2015) mostraron que la segmentación produce una forma de segregación social en la atención: los grupos sociales se atienden en redes distintas, con calidades distintas.
| Marco | Categoría | Indicador de la EPH/EPHC | Años disponibles | Sección |
|---|---|---|---|---|
| Cubo de la cobertura universal (OMS, 2010) | Población cubierta | Tenencia de seguro (IPS, privado, sanidades); doble cobertura | 2003–2025 (doble: 2007+) | 6.3 |
| Cubo / protección financiera | Costo cubierto | Pagó por consulta (incidencia); medicamento gratuito (cuatro redacciones no comparables) | 2004–2014; 2003–2025 | 6.6, 6.7 |
| Segmentación (Londoño y Frenk, 1997; OPS, 2010) | Vía de afiliación y prestador | Vía de acceso al IPS (S02); establecimiento de la última consulta | 2007–2025; 2003–2025 | 6.3, 6.6 |
| Andersen (1995) | Necesidad y uso | Enfermedad o accidente en 90 días; consultó; tipo de dolencia | 2003–2025 (dolencia 2020+) | 6.4 |
| Wagstaff y van Doorslaer (2000a, 2000b) | Equidad horizontal | Índice de concentración, Erreygers y HI de la consulta | 2003–2025 | 6.4 |
| Levesque et al. (2013) | Barreras | Motivo de no consulta; tiempo de espera (2003–2006) y tiempo declarado en S09, ambiguo entre espera y viaje (2007–2010) | 2003–2025; 2003–2010 | 6.5, 6.6 |
| Tanahashi (1978) | Cobertura efectiva | Cascada necesidad → contacto → profesional → establecimiento; medicamento gratuito como protección financiera | 2003–2025 | 6.7 |
| Bloques de la OMS (2007) | Financiamiento, personal, infraestructura | Gasto, médicos, camas, índice ODS 3.8.1 (WDI/OMS) | 2008–2023 | 6.8 |
Fuente: elaboración propia sobre las referencias citadas y los diccionarios de la EPH/EPHC del Instituto Nacional de Estadística (INE).
6.2Datos, definiciones y rupturas de serie
Las estimaciones provienen del registro de personas original de cada edición, procesado para este capítulo y unido a la base armonizada del estudio. Todas usan el factor de expansión de personas en su revisión de 2025, posterior al Censo 2022. La muestra va de 16.566 personas (2021) a 61.912 (2022). La posición socioeconómica es el ingreso per cápita del hogar del INE, en quintiles oficiales para las desagregaciones y en rango fraccional para los índices de concentración. Los errores estándar se calculan con conglomerados por unidad primaria de muestreo (UPM). Los resultados excluyen Boquerón y Alto Paraguay, las viviendas colectivas y, en la práctica, buena parte de la población indígena. Por eso, las medidas de desigualdad de este capítulo probablemente subestiman la desigualdad nacional, aunque el sentido del sesgo depende de cada indicador y de dónde se ubican los excluidos en la distribución, y no puede garantizarse para todos los índices.
El módulo de salud cambió varias veces en veinte años (Cuadro 6.2). Las rupturas principales son cuatro. El cuestionario de 2003–2006 es distinto del vigente desde 2007, que agregó la doble mención de seguro y la vía de acceso al IPS. En 2011 sólo se relevó el seguro, sin módulo de uso. En 2020 y 2021 las entrevistas fueron telefónicas, con cuestionario reducido. Desde 2022 rige la EPHC anual, con una muestra tres veces mayor. A estas rupturas generales se suman dos propias de preguntas específicas: la de medicamentos gratuitos tuvo cuatro redacciones (2003–2006, 2009–2016, 2017–2019 y 2020–2025) y la variable de tiempo de 2007–2010 es ambigua entre espera y viaje (Recuadro 6.1). El período de referencia de la enfermedad es de 90 días en todos los años, incluidos 2003–2006, según los diccionarios del INE. En las fuentes de cuadros y gráficos, «EPH 2003–2021» designa la serie comparable del INE, que incluye las rondas de la EPHC 2017–2021, y «EPHC 2022–2025», la EPHC anual. Por la falta del módulo de uso en 2011, los indicadores de morbilidad y consulta tienen 22 años con dato y los de aseguramiento, 23. La morbilidad declarada no es comparable entre años: depende de la estacionalidad del relevamiento y de epidemias como la de chikungunya de 2023. Por eso el capítulo privilegia indicadores condicionales, es decir, la consulta entre quienes enfermaron y no la morbilidad en sí.
| Contenido | 2003–2006 | 2007–2010 | 2011 | 2012–2019 | 2020–2021 | 2022–2025 |
|---|---|---|---|---|---|---|
| Seguro (primera mención) | Sí (S01) | Sí | Sí | Sí | Sí (telefónica) | Sí |
| Segundo seguro y vía de acceso al IPS | No | Sí | Sí | Sí | Sí | Sí |
| Enfermedad o accidente, 90 días | Sí | Sí | No | Sí | Sí | Sí |
| Consulta y motivo de no consulta | Sí (2004–06 incluyen «sin recursos») | Sí | No | Sí | Sí | Sí (esperas largas desde 2023) |
| Establecimiento de la última consulta | Sí (salvo 2005) | Sí | No | Sí (USF desde 2014) | Sí | Sí |
| Medicamentos gratuitos | Redacción A: «gratuitamente…, recetados o autorrecetados», todos los enfermos (2003, 2004, 2006) | Sólo usuarios del IPS (2007–08); redacción B, «recetados del IPS», todos los que consultaron (2009–10) | No | B (2012–2016); C, «¿recibió medicamentos o remedios…?» (2017–2019) | D, «¿recibió gratuitamente…?» | D |
| Internación | No | No | No | Sí | Sí | Sí |
| Tiempo de espera | Sí (salvo 2005) | Ambiguo: S09, que el diccionario rotula como tiempo de viaje | No | No | No | No |
| Tipo de dolencia | Tipo de problema (2006) | No | No | No | Sí (S03A–C) | Sí |
Fuente: diccionarios y microdatos de la EPH 2003–2021 y EPHC anual 2022–2025 (INE); script sal_00_base.py.
6.3Cobertura poblacional del aseguramiento
6.3.1Nivel y composición
La proporción de la población con algún seguro de salud vigente en el país pasó de 19,2 % en 2003 a 31,0 % en 2025, es decir, de 1,00 a 1,91 millones de personas (Cuadro 6.3 y Gráfico 6.1). El avance se concentra en dos tramos: 2006–2013, con una ganancia de unos diez puntos, y 2021–2025, con unos 3,6 puntos. Entre ambos hubo un estancamiento de ocho años en torno al 27–30 %. El crecimiento es íntegramente contributivo. La cobertura del IPS (primera o segunda mención) pasó de 10,7 % a 23,9 %, mientras el seguro privado terminó la serie en el mismo nivel en que la empezó (7,6 %), con un máximo de 8,6 % en 2012 y 2018. Las sanidades militar y policial pasaron de 0,9 % a 2,0 %. Siete de cada diez habitantes, unos 4,25 millones de personas en 2025, no tienen seguro y dependen de la red del MSPBS o del pago directo.
La doble cobertura, medible desde 2007, es marginal: 2,5 % de la población en 2025, casi toda la combinación de IPS y seguro privado (2,2 %). Esto descarta, para el Paraguay, el problema de duplicación de aseguramiento que preocupa en otros sistemas segmentados. El problema dominante es el opuesto: la ausencia de cualquier aseguramiento.
| Año | Algún seguro | IPS | Privado | Militar/policial | Doble cobertura | Asegurados (millones) | n |
|---|---|---|---|---|---|---|---|
| 2003 | 19,2 | 10,7 | 7,6 | 0,9 | — | 1,00 | 43.161 |
| 2007 | 22,5 | 15,2 | 7,8 | 1,3 | 1,9 | 1,21 | 21.053 |
| 2010 | 24,3 | 17,5 | 7,3 | 1,7 | 2,1 | 1,34 | 20.471 |
| 2015 | 29,8 | 22,3 | 8,4 | 1,7 | 2,6 | 1,71 | 30.896 |
| 2019 | 30,0 | 21,8 | 8,3 | 2,4 | 2,6 | 1,78 | 18.232 |
| 2022 | 28,4 | 21,2 | 7,8 | 1,7 | 2,4 | 1,72 | 61.905 |
| 2025 | 31,0 | 23,9 | 7,6 | 2,0 | 2,5 | 1,91 | 55.933 |
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025 (factores revisión 2025); script sal_01_cobertura.py, tabla sal_cobertura_tipo.csv. IPS, privado y sanidades incluyen primera o segunda mención; la suma excede «algún seguro» por la doble cobertura. Antes de 2007 sólo se preguntaba un seguro.
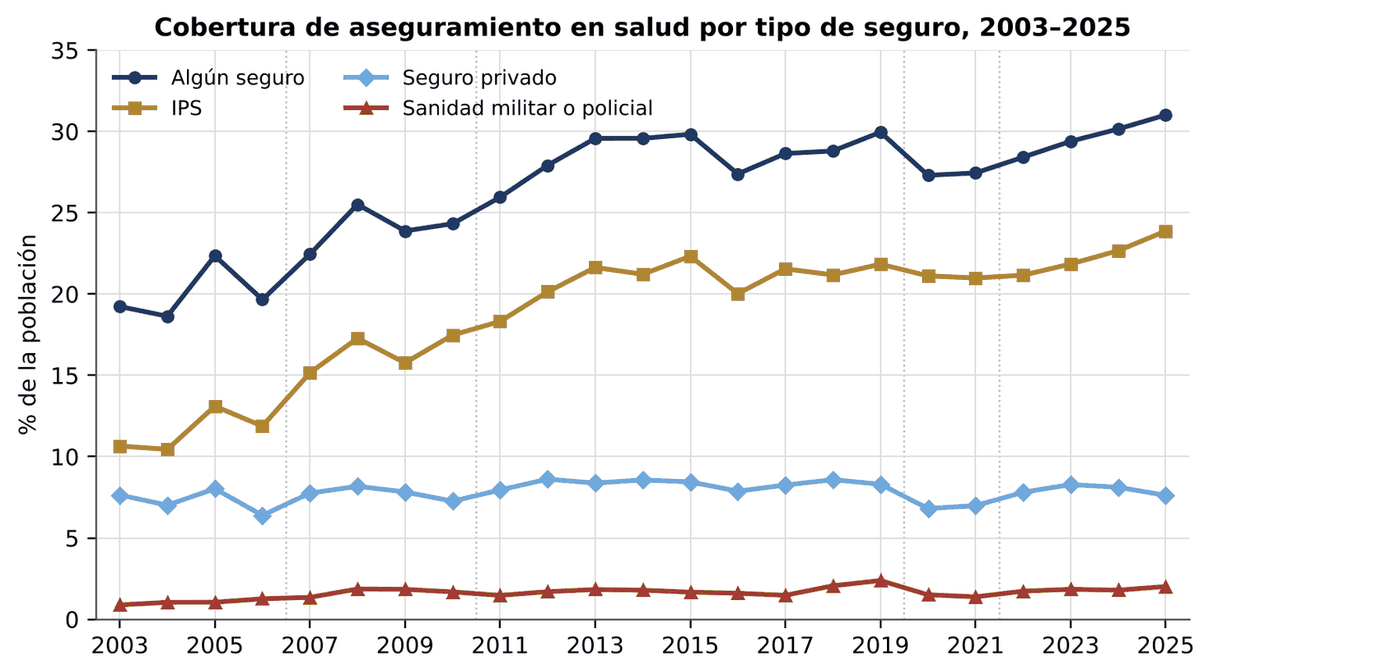
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.3.2El gradiente socioeconómico: convergencia relativa, divergencia absoluta
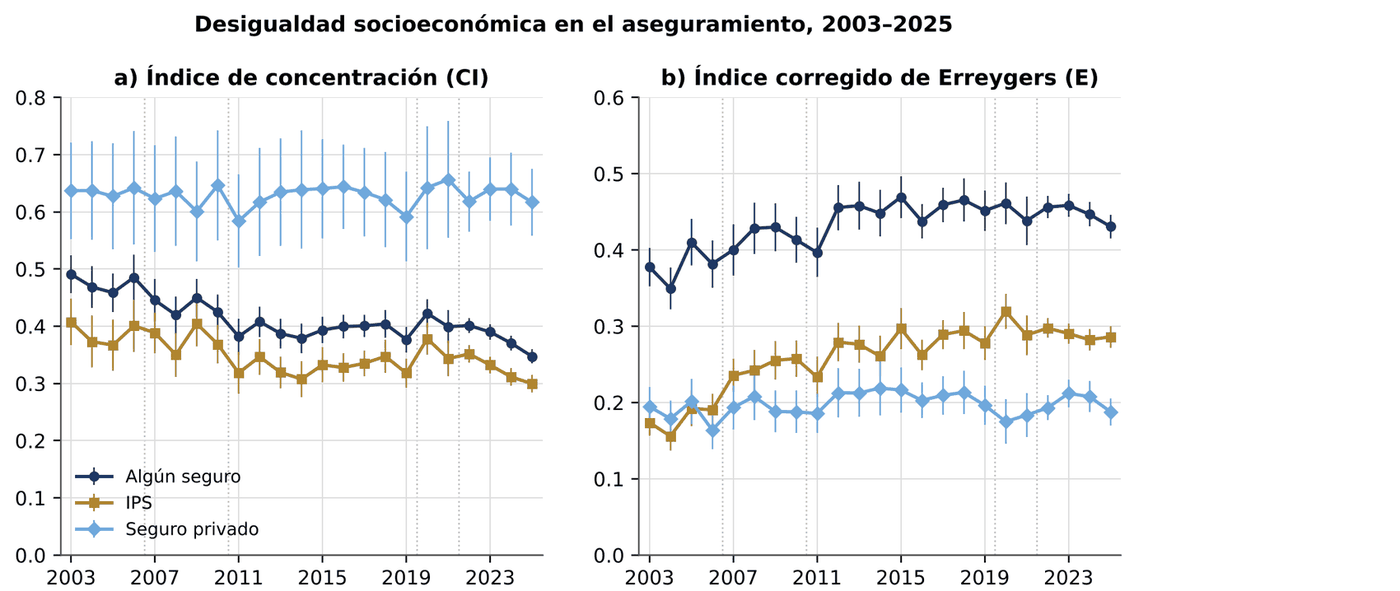
La cobertura tiene el gradiente más pronunciado de todos los indicadores de este capítulo (Gráfico 6.2 y Cuadro 6.4). En 2003 estaba asegurado el 1,7 % del quintil más pobre y el 45,8 % del más rico. En 2025, el 6,4 % y el 58,3 %. Medida en términos relativos, la desigualdad se redujo: la razón entre extremos cayó de 27 a 9 veces y el índice de concentración, de 0,491 a 0,347. Medida en términos absolutos, aumentó: la brecha entre el quintil 5 y el quintil 1 pasó de 44,1 a 51,9 puntos porcentuales. El índice de Erreygers, que mide esa desigualdad absoluta, subió de 0,378 en 2003 a un máximo de 0,469 en 2015 y terminó en 0,431 en 2025, todavía por encima del punto de partida (Gráfico 6.3).
La aparente contradicción entre ambas medidas se explica por la forma en que creció la cobertura. Los quintiles 3 y 4 ganaron más en puntos absolutos (+14,7 y +16,1), seguidos por el 2 (+13,1) y el 5 (+12,5), mientras el quintil 1 apenas sumó 4,7 puntos. La expansión llegó desde arriba hacia el medio de la distribución, siguiendo la formalización del empleo asalariado, y casi no alcanzó a la base. En el decil más pobre de ingreso real (ingreso per cápita en múltiplos de la línea de pobreza), la cobertura pasó de 1,1 % en 2003 (n = 5.143) a 4,1 % en 2025 (n = 6.598). La cobertura de la población en pobreza extrema (1,1 % en 2003 y 0,6 % en 2025) no se usa como indicador porque es casi tautológica —el seguro contributivo va con el empleo formal, que saca de la pobreza extrema—, cruza el cambio de metodología de pobreza de 2022 y se apoya en celdas pequeñas (1.709 personas en 2025).
El IPS concentra la tendencia. Su índice de concentración bajó de 0,408 a 0,300, pero su índice de Erreygers subió de 0,174 a 0,286, porque el IPS creció en los quintiles 3 a 5. El seguro privado mantiene una concentración relativa muy alta y estable (CI de 0,617 en 2025) y una desigualdad absoluta también estable (E de 0,188): en 2025, uno de cada cuatro habitantes del quintil más rico (24,6 %) tiene un seguro privado, frente a uno de cada 250 del más pobre (0,4 %).
| Año | Q1 | Q2 | Q3 | Q4 | Q5 | Q5 − Q1 (pp) | CI (EE) | Erreygers (EE) | CI del IPS | E del IPS |
|---|---|---|---|---|---|---|---|---|---|---|
| 2003 | 1,7 | 5,9 | 14,0 | 26,4 | 45,8 | 44,1 | 0,491 (0,017) | 0,378 (0,013) | 0,408 | 0,174 |
| 2010 | 1,8 | 11,1 | 20,0 | 29,9 | 50,5 | 48,7 | 0,425 (0,016) | 0,414 (0,015) | 0,369 | 0,258 |
| 2019 | 4,0 | 17,8 | 27,8 | 41,1 | 58,9 | 54,9 | 0,377 (0,011) | 0,452 (0,014) | 0,318 | 0,278 |
| 2025 | 6,4 | 19,0 | 28,7 | 42,5 | 58,3 | 51,9 | 0,347 (0,006) | 0,431 (0,008) | 0,300 | 0,286 |
Fuente: INE, EPH/EPHC; scripts sal_01_cobertura.py, tablas sal_cobertura_desag.csv y sal_ci_cobertura.csv. Quintiles de ingreso per cápita del hogar; el servicio doméstico residente se asigna al quintil del hogar empleador (si se lo excluye, como en la medición de la pobreza, la cobertura del quintil 5 es de 58,6 % en 2025 y 47,0 % en 2003, y el aumento de la brecha entre los quintiles extremos, de 6,9 puntos en lugar de 7,8). La celda quintil-año más pequeña tiene n = 2.709. EE con conglomerado por UPM.
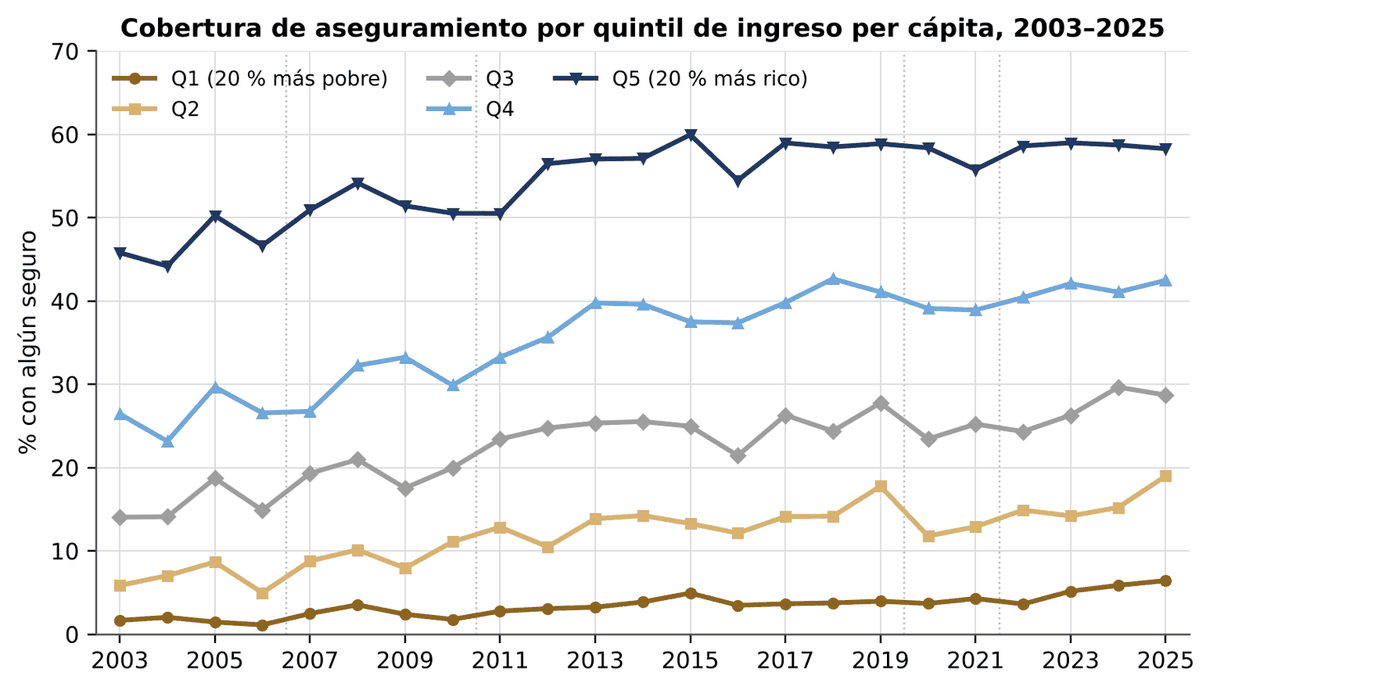
Pasá el cursor sobre el gráfico —o enfocalo con Tab y usá las flechas— para leer los valores.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
Las brechas no socioeconómicas siguen el mismo patrón. La cobertura rural pasó de 8,3 % a 17,8 % y la urbana, de 26,9 % a 36,3 %, de modo que la brecha se mantuvo en torno a 18–19 puntos. Por sexo la diferencia es menor a un punto (30,8 % en hombres y 31,2 % en mujeres en 2025). Por edad, la cobertura más baja corresponde a los jóvenes de 15 a 24 años (22,1 %), el grupo que se incorpora al mercado laboral mayoritariamente por la vía informal. La más alta corresponde a los mayores de 75 años (41,7 %), por efecto de las jubilaciones del IPS.
6.3.3Vía de acceso al IPS: menos familiares por titular
La pregunta sobre la vía por la que se accede al IPS, disponible desde 2007, muestra un cambio silencioso en la composición de la población asegurada (Cuadro 6.5). En 2007, el 58,7 % de las personas cubiertas por el IPS lo estaba como familiar de un titular y sólo el 38,2 % como cotizante. En 2025 los titulares ya son la mitad (50,0 %), los familiares bajaron a 38,9 % y los jubilados y sus familiares pasaron de 2,3 % a 9,8 %, en parte por el cambio de categorías de 2011. El número de familiares beneficiarios por titular cotizante cayó de 1,54 a 0,78. La caída es compatible con la disminución del tamaño de los hogares y con la mayor participación laboral femenina formal, aunque aquí no se contrastan esas explicaciones: entre las mujeres con IPS, las titulares pasaron de 28,2 % a 42,8 %, aunque siguen por debajo de los hombres (57,3 %). La consecuencia institucional es que cada nuevo cotizante arrastra hoy menos cobertura derivada que hace veinte años, y la expansión de la cobertura poblacional depende más estrechamente de la creación de puestos formales.
| Año | Titular (cotizante) | Familiar beneficiario | Jubilado o su familiar | Pensionado o excombatiente | Familiares por titular | n |
|---|---|---|---|---|---|---|
| 2007 | 38,2 | 58,7 | 2,3 | 0,8 | 1,54 | 2.859 |
| 2010 | 43,1 | 54,7 | 1,9 | 0,3 | 1,27 | 3.333 |
| 2015 | 42,6 | 49,2 | 7,4 | 0,9 | 1,15 | 6.016 |
| 2019 | 46,5 | 44,5 | 8,0 | 1,0 | 0,96 | 3.553 |
| 2022 | 47,6 | 41,7 | 9,6 | 1,0 | 0,88 | 11.405 |
| 2025 | 50,0 | 38,9 | 9,8 | 1,3 | 0,78 | 11.930 |
Fuente: INE, EPH/EPHC, pregunta S02; script sal_01_cobertura.py, tabla sal_via_ips.csv. Familiares por titular: familiares beneficiarios / titulares cotizantes; no incluye a los jubilados y sus familiares. Las categorías de S02 cambiaron en 2011 (se separan pensionados y excombatientes y se desdobla la categoría de familiares) y en 2017; el salto de la categoría de jubilados entre 2010 y 2011 refleja en parte ese cambio. En 2023, 2.821 personas con IPS carecen de respuesta en S02; ese año se calcula sobre 8.376 casos.
6.3.4El vínculo con la informalidad laboral
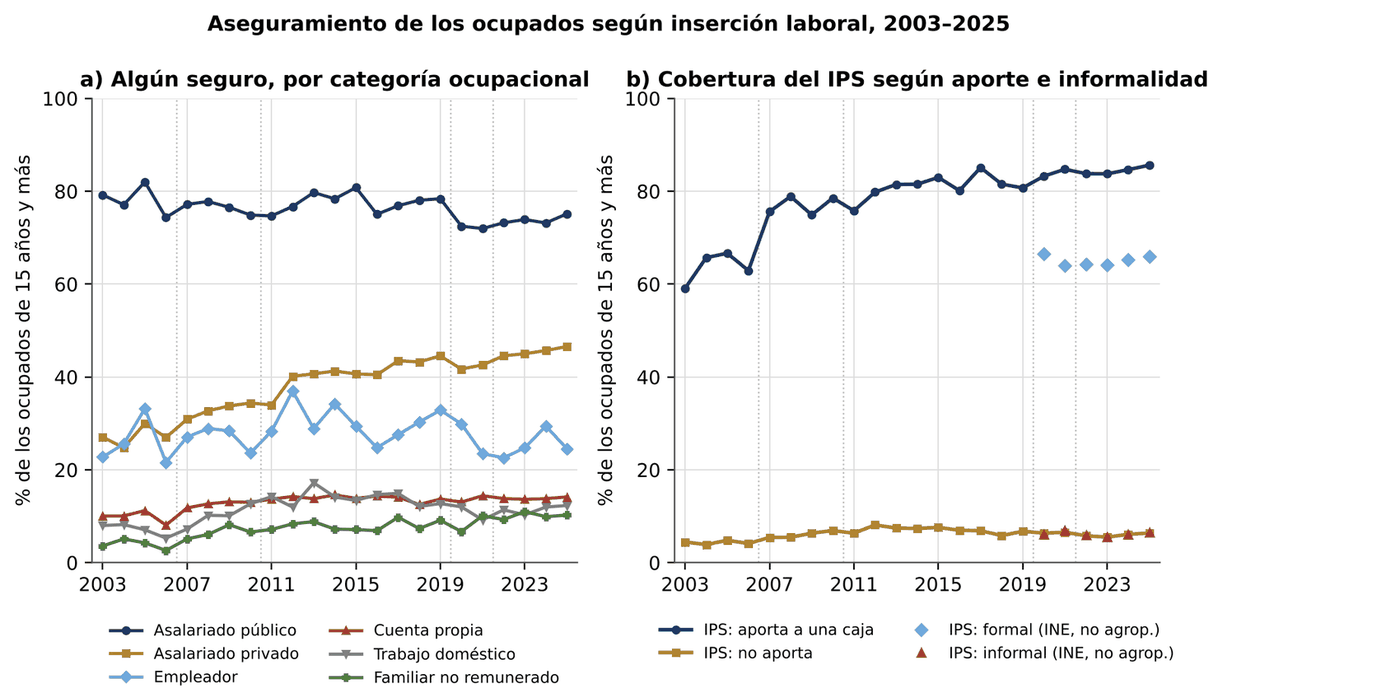
El aseguramiento paraguayo es, en lo esencial, un atributo del puesto de trabajo (Gráfico 6.4 y Cuadro 6.6). Entre los ocupados de 15 años y más, la cobertura pasó de 21,1 % a 34,6 % y la del IPS, de 11,6 % a 27,4 %, en paralelo con la proporción de ocupados que aporta a una caja de jubilación (de 13,0 % a 26,5 %). Entre quienes aportan, la cobertura es casi universal (95,6 % en 2025) y la del IPS llega a 85,6 %. Entre quienes no aportan, es de 12,6 %, y esa cifra no se movió en veinte años: era de 11,0 % en 2003. Con la clasificación oficial de informalidad del INE (ocupados no agropecuarios, 2020–2025), la cobertura es de 78,4 % entre los formales y de 11,2 % entre los informales. La afiliación al IPS es de 65,9 % y 6,5 %, respectivamente. En 2025 la informalidad alcanza al 60,3 % de ese universo no agropecuario; con todos los sectores, al 64,4 % de los ocupados (capítulo 4).
Las categorías ocupacionales confirman el diagnóstico. El asalariado privado es el grupo con la mejora más grande (de 27,1 % a 46,6 %) y es el motor de la expansión. El asalariado público mantiene una cobertura alta y estable (75,1 %). En cambio, el trabajador por cuenta propia (14,2 %), el trabajador doméstico (12,3 %) y el familiar no remunerado (10,2 %) siguen prácticamente excluidos, y entre los tres suman el 41 % de la ocupación.
El indicador más elocuente se obtiene a nivel de hogar. La población que vive en un hogar con al menos un ocupado que aporta a una caja de jubilación pasó de 19,4 % a 39,6 %. En esos hogares, la cobertura fue de 65,3 % en 2003 y es de 62,3 % en 2025. En los hogares con ocupados pero sin ningún aportante, que en 2025 reúnen al 55,6 % de la población (76,0 % en 2003), la cobertura fue de 7,5 % en 2003 y es de 9,0 % en 2025. El 4,8 % restante vive en hogares sin ocupados, con una cobertura de 27,6 % (19,3 % en 2003). Una descomposición shift-share de la cobertura total, cobertura_t = Σ_g s_g,t · c_g,t, con los tres tipos de hogar como grupos, atribuye 11,7 de los 11,8 puntos de aumento entre 2003 y 2025 al efecto composición, es decir, al mayor peso de los hogares con aportante; el cambio de las tasas dentro de cada tipo de hogar aporta +0,95 puntos y la interacción, −0,90 (tabla sal_r1_shift_share.csv). En los hogares sin aportante, la cobertura apenas se movió: la encuesta no registra un efecto apreciable de vías de aseguramiento distintas de la contributiva.
El seguro privado ligado al empleo es residual. La EPHC 2025 pregunta por primera vez de manera explícita a los asalariados si «por este trabajo» tienen seguro privado: responde que sí el 4,6 %, con un 14,4 % entre los empleados públicos, un 2,3 % entre los privados, un 0,2 % en el quintil más pobre y un 10,1 % en el más rico. En el 79,5 % de los casos lo paga íntegramente el empleador.
| Grupo | 2003 | 2010 | 2019 | 2025 | Peso en la ocupación 2025 (%) |
|---|---|---|---|---|---|
| Total de ocupados | 21,1 | 27,2 | 33,5 | 34,6 | 100,0 |
| Asalariado público | 79,2 | 74,9 | 78,4 | 75,1 | 10,2 |
| Asalariado privado | 27,1 | 34,4 | 44,5 | 46,6 | 43,2 |
| Empleador | 22,7 | 23,6 | 32,9 | 24,6 | 5,5 |
| Cuenta propia | 10,0 | 13,0 | 13,7 | 14,2 | 29,3 |
| Trabajo doméstico | 8,0 | 12,7 | 12,7 | 12,3 | 7,1 |
| Familiar no remunerado | 3,6 | 6,6 | 9,1 | 10,2 | 4,6 |
| Aporta a una caja de jubilación | 88,1 | 92,9 | 95,3 | 95,6 | 26,5 |
| No aporta | 11,0 | 12,9 | 13,6 | 12,6 | 73,5 |
| Formal no agropecuario (INE) | — | — | — | 78,4 | 39,7* |
| Informal no agropecuario (INE) | — | — | — | 11,2 | 60,3* |
Fuente: INE, EPH/EPHC; script sal_01_cobertura.py, tabla sal_cobertura_ocupados.csv. n de ocupados: 17.163 (2003), 9.024 (2010), 9.046 (2019), 28.735 (2025). En 2003–2006 el aporte se aproxima con «tiene sistema de jubilación». *Porcentaje de los ocupados no agropecuarios clasificados por el INE (n = 22.351).
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.3.5La geografía del aseguramiento
Las ediciones con representatividad para los 16 departamentos (2003–2004, 2015–2017 y 2022–2025) muestran que todos los departamentos avanzaron, pero el orden casi no cambió (Gráfico 6.5). Canindeyú pasó de 5,7 % a 13,1 % y sigue último. San Pedro pasó de 8,5 % a 17,3 % y Caaguazú, de 8,7 % a 18,6 %. Asunción pasó de 47,7 % a 53,8 %. Las mayores ganancias absolutas se registraron en Central (de 25,1 % a 38,8 %) y en Paraguarí (de 10,0 % a 23,2 %). Entre 2015–2017 y 2022–2025, ocho departamentos quedaron estancados o retrocedieron (Amambay, Ñeembucú, Misiones, Guairá, Alto Paraná, Presidente Hayes, Canindeyú e Itapúa). La convergencia territorial que se observaba en la primera década se detuvo. La relación con la ruralidad es directa: los departamentos de la Región Oriental con más de 45 % de población rural (San Pedro, Caazapá, Paraguarí, Cordillera, Caaguazú y Guairá) no superan el 23,2 % de cobertura. La excepción es Presidente Hayes, con 51 % de población rural y 35,2 % de cobertura.
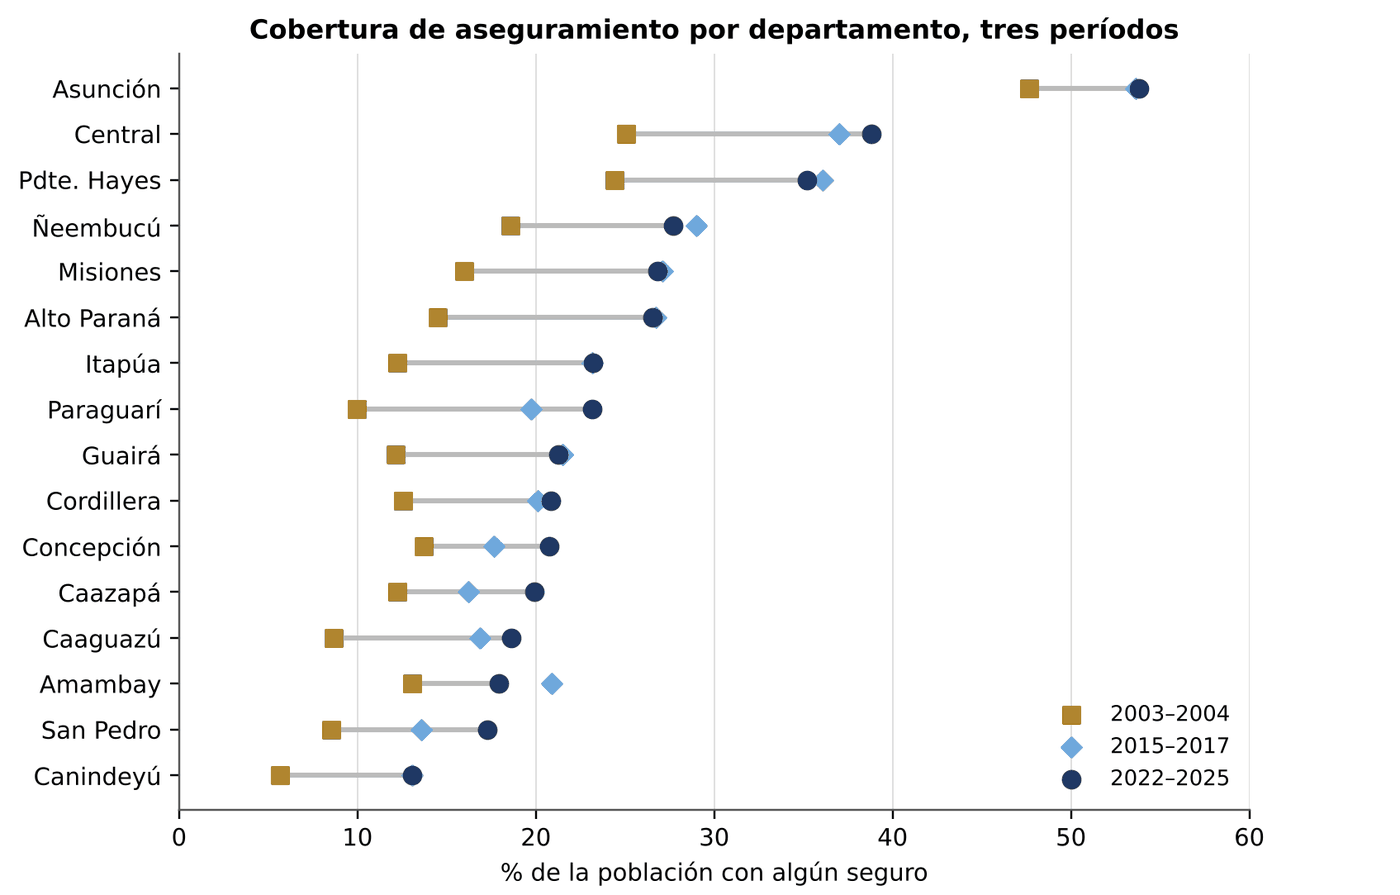
Fuente: INE, EPH/EPHC, años con representatividad departamental; procesamiento Observatorio Económico UC
6.4Necesidad y uso de servicios
6.4.1Morbilidad declarada: un indicador que no debe leerse como tendencia
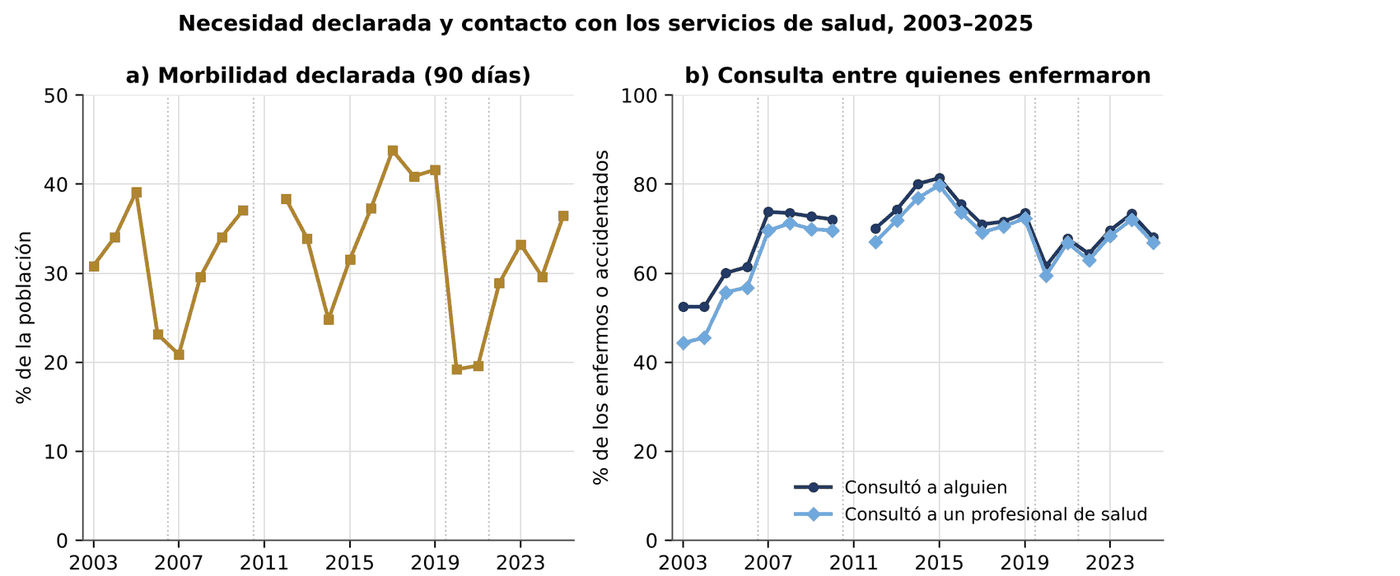
La proporción de personas que declararon haber estado enfermas o accidentadas en los 90 días previos osciló entre 19,2 % (2020) y 43,8 % (2017) (Gráfico 6.6a). Esta variación no refleja cambios en la salud de la población, sino la estacionalidad del relevamiento, el período de entrevista, la modalidad telefónica de 2020–2021 y episodios epidémicos. En 2023, por ejemplo, el 29,8 % de los enfermos declaró dengue, zika o chikungunya. En 2025, el 64,1 % declaró resfrío, gripe o influenza. Lo que sí es estable es el signo del gradiente. El índice de concentración de la morbilidad es negativo en los 22 años con dato (entre −0,015 y −0,086; −0,038 en 2025): los hogares pobres declaran enfermar más. Este hallazgo tiene una consecuencia metodológica importante. El sesgo de percepción según el cual los más educados reportan más enfermedad operaría en sentido contrario, de modo que la mayor necesidad declarada de los pobres no parece un artefacto de ese sesgo. Pero el umbral de declaración también puede diferir por nivel socioeconómico en otro sentido: si los hogares de mayor ingreso llaman enfermedad a episodios más leves, su consulta entre quienes enferman baja, y un índice de concentración de la consulta cercano a cero puede ocultar inequidad a favor de los más ricos. Por eso los índices de equidad de la sección 6.4 se leen como cotas inferiores de la inequidad.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.4.2Consulta ante la enfermedad: de una brecha de más de 30 puntos a una brecha pequeña
Entre quienes enfermaron, la proporción que consultó a alguien pasó de 52,5 % en 2003 a 68,2 % en 2025, con un máximo de 81,4 % en 2015 (Gráfico 6.6b). La consulta con un profesional de salud (médico, enfermería, partera profesional u odontólogo) pasó de 44,3 % a 66,9 %. Dos discontinuidades deben leerse con cautela. El salto de 61,4 % en 2006 a 73,8 % en 2007 coincide con el cambio de cuestionario y no puede atribuirse sólo a políticas. La caída de 2020–2022 (61,6 % y 64,4 %) combina la pandemia, la encuesta telefónica y la nueva EPHC. El descenso de 2016–2025 respecto del máximo de 2015 tiene además un componente de composición: en 2025 el 60,7 % de los enfermos declaró sólo resfrío o gripe, y entre ellos consultó el 58,3 %, frente al 81,6 % de quienes declararon otra dolencia.
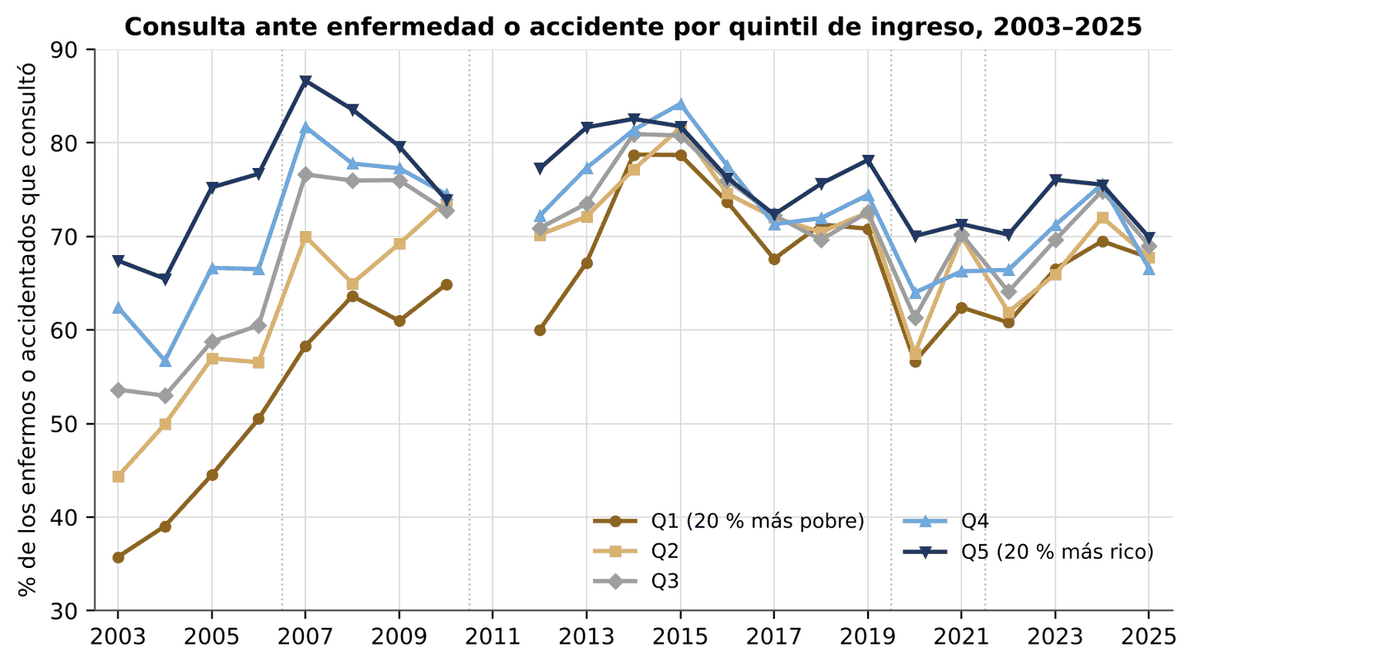
El cambio distributivo es más importante que el de nivel (Gráfico 6.7 y Cuadro 6.7). Como «consultar a alguien» incluye a la farmacia y al curandero —que en 2003–2004 atendían el 17,4 % de las consultas del quintil más pobre (Cuadro 6.10)—, el indicador normativo es la consulta con un profesional. En 2003 consultaba a un profesional el 24,7 % de los enfermos del quintil más pobre y el 62,8 % del más rico, una brecha de 38,1 puntos; contando cualquier consulta, 35,8 % y 67,4 %, una brecha de 31,6 puntos. Como la serie cruza los cambios de cuestionario de 2007 y de 2022, la reducción se aprecia mejor dentro de cada tramo comparable: la brecha en la consulta con un profesional bajó de 38,1 a 32,8 puntos en 2003–2006, de 32,8 a 8,5 en 2007–2019 y de 10,5 a 2,6 en 2022–2025. La brecha bruta de 2025 es la menor de la serie, pero un solo año no define una tendencia: en 2022–2024 la brecha en cualquier consulta fue de 6,0 a 9,5 puntos, y ajustada por necesidad (edad, sexo, accidente y tipo de dolencia) la de 2025 es de 6,9 puntos (EE 1,5) en cualquier consulta y de 7,4 (EE 1,5) en la consulta con un profesional, en parte porque los enfermos pobres son más a menudo niños pequeños, que consultan más. La brecha rural-urbana pasó de 18,0 a 2,8 puntos. La brecha entre asegurados y no asegurados se redujo de 29,8 a 10,3 puntos.
| Año | Consultó a un profesional: Q1 / Q5 (%) | CI consulta con profesional (EE) | HI consulta con profesional (EE) | Consultó a alguien: Q1 / Q5 (%) | CI consulta a alguien (EE) | HI consulta a alguien (EE) | HI uso no condicional, necesidad edad y sexo (EE) | n enfermos |
|---|---|---|---|---|---|---|---|---|
| 2003 | 24,7 / 62,8 | 0,188 (0,010) | 0,193 (0,009) | 35,8 / 67,4 | 0,132 (0,008) | 0,137 (0,008) | 0,165 (0,013) | 13.247 |
| 2006 | 42,3 / 75,1 | 0,116 (0,011) | 0,116 (0,010) | 50,5 / 76,7 | 0,082 (0,010) | 0,081 (0,009) | 0,059 (0,015) | 5.502 |
| 2007 | 52,5 / 85,2 | 0,096 (0,010) | 0,096 (0,010) | 58,3 / 86,6 | 0,080 (0,009) | 0,080 (0,008) | 0,029 (0,017) | 4.617 |
| 2010 | 61,2 / 72,3 | 0,029 (0,007) | 0,036 (0,007) | 64,9 / 73,9 | 0,022 (0,007) | 0,029 (0,007) | −0,002 (0,012) | 7.390 |
| 2014 | 75,4 / 78,8 | 0,014 (0,007) | 0,018 (0,007) | 78,7 / 82,6 | 0,012 (0,007) | 0,015 (0,007) | −0,040 (0,014) | 5.162 |
| 2019 | 68,7 / 77,2 | 0,020 (0,006) | 0,030 (0,006) | 70,8 / 78,2 | 0,017 (0,006) | 0,026 (0,006) | −0,014 (0,010) | 7.784 |
| 2022 | 58,8 / 69,3 | 0,036 (0,005) | 0,043 (0,005) | 60,8 / 70,2 | 0,032 (0,005) | 0,040 (0,005) | −0,009 (0,008) | 18.560 |
| 2025 | 66,3 / 68,9 | 0,005 (0,004) | 0,016 (0,004) | 67,7 / 69,9 | 0,003 (0,004) | 0,014 (0,004) | −0,011 (0,007) | 20.680 |
Fuente: INE, EPH/EPHC; scripts sal_02_uso.py, sal_08_ronda1.py y sal_09_figuras_r1.py, tablas sal_consulta_desag.csv, sal_hi_consulta.csv, sal_r1_hi_profesional.csv, sal_r1_profesional_quintil.csv y sal_r1_brecha_ajustada.csv. Profesional: médico, enfermería, partera profesional u odontólogo. HI: índice de inequidad horizontal por estandarización indirecta. Variables de necesidad: celdas de edad (7 grupos) × sexo × accidente. Variables de no necesidad: logaritmo del ingreso per cápita, años de estudio del jefe de hogar, área y tenencia de seguro. Uso no condicional: personas que consultaron a un profesional por habitante en 90 días, estandarizado sólo por edad y sexo. Las filas 2003–2006, 2007–2019 y 2022–2025 pertenecen a tramos con cuestionarios distintos. La menor celda quintil-año del Gráfico 6.7 tiene n = 437 enfermos (2020–2021).
Pasá el cursor sobre el gráfico —o enfocalo con Tab y usá las flechas— para leer los valores.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.4.3Equidad horizontal: estandarización por necesidad
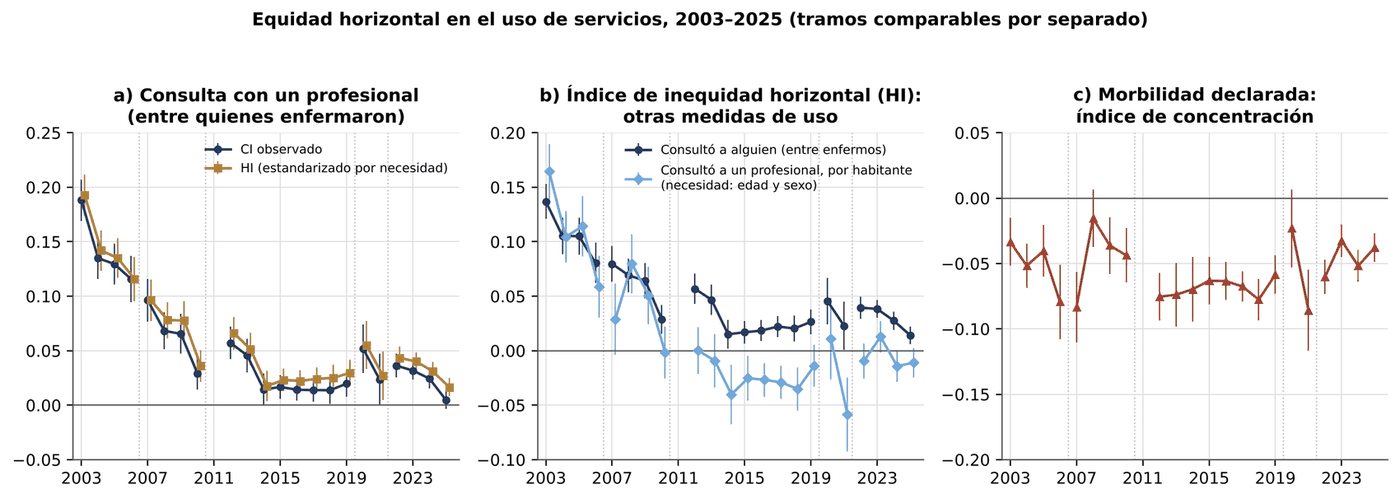
Como los pobres declaran más necesidad, el índice de concentración de la necesidad esperada es negativo en casi todos los años (entre −0,011 y +0,002). La estandarización eleva levemente la inequidad pro-rica respecto del índice observado (Gráfico 6.8). En la consulta con un profesional, el índice de inequidad horizontal (HI) bajó de 0,193 a 0,116 entre 2003 y 2006; de 0,096 en 2007 a 0,018 en 2014 y 0,030 en 2019, y de 0,043 en 2022 a 0,016 en 2025 (EE 0,004). En cualquier consulta, los valores son algo menores (0,137 en 2003 y 0,014 en 2025). Desde 2020, la especificación ampliada que agrega el tipo de dolencia (resfrío, bronquitis, neumonía, COVID-19, arbovirosis y otras) es la principal, porque mide mejor la necesidad: da un HI de 0,021 (EE 0,004) en la consulta con profesional y de 0,018 en cualquier consulta en 2025. Para 2003, agregar los días de inactividad como medida de gravedad eleva el HI de la consulta con profesional de 0,193 a 0,204.
Tres advertencias acotan la lectura. Primera: los niveles de 2003–2006, 2007–2019 y 2022–2025 no son comparables entre sí, porque cambiaron el cuestionario (2007), la modalidad de entrevista (2020–2021) y el instrumento (2022); por eso no se informa un porcentaje de reducción entre 2003 y 2025, y la caída se describe dentro de cada tramo. Segunda: el HI es probablemente una cota inferior de la inequidad. La necesidad se mide sólo con edad, sexo, accidente y, desde 2020, tipo de dolencia, sin la gravedad ni las enfermedades crónicas; si la necesidad no observada es mayor entre los pobres —como sugiere que declaren más enfermedad— y si los hogares de mayor ingreso declaran como enfermedad episodios más leves (sección 6.4.1), la inequidad pro-rica verdadera es mayor que la medida. Tercera: el uso no condicional cuenta otra historia, que acota la anterior desde el otro lado. Medido como personas que consultaron a un profesional por habitante y estandarizado sólo por edad y sexo, el HI pasó de 0,165 en 2003 a valores cercanos a cero o negativos desde 2010 (−0,011 en 2025, EE 0,007), porque los pobres declaran más enfermedad y, al enfermar, consultan casi tanto como los demás; si se agrega la morbilidad declarada como necesidad, vuelve a 0,017 (EE 0,004) en 2025. Con estas salvedades, la conclusión que sostienen los datos es que el gradiente de ingreso en la consulta declarada entre quienes enferman es hoy pequeño, aunque positivo y estadísticamente distinto de cero.
Estos valores son coherentes con la evidencia independiente. Capurro y Harper (2022), con la EPH y una definición similar de utilización, estimaron un índice de concentración de 0,209 en 1999 y de 0,032 en 2018 (IC 95 %: −0,010 a 0,075). La estimación de este capítulo para 2018 (0,010; EE 0,006) cae dentro de ese intervalo. Houghton, Bascolo y del Riego (2020) documentaron para el Paraguay, entre 2010 y 2016, reducciones absolutas y relativas de la desigualdad en la búsqueda de atención, más rápidas en el quintil más pobre: allí la proporción de enfermos que no buscó atención profesional bajó de 42,8 % a 27,1 %, con definiciones y factores de expansión distintos de los de este capítulo.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.4.4Qué explica la consulta: el modelo de Andersen en cinco períodos
Un modelo logit ponderado para la probabilidad de consultar, con factores predisponentes, facilitadores y de necesidad, estimado en cinco períodos agrupados, permite ver cómo cambió el peso de cada factor (Cuadro 6.8). Conviene distinguir dos efectos del ingreso. El efecto total se estima con un modelo reducido que sólo controla la necesidad (edad, sexo, accidente y, en 2022–2025, tipo de dolencia) y el año: estar en el quintil 5 en lugar del 1 aumentaba la probabilidad de consultar en 30,3 puntos en 2003–2006 y en 20,6 en 2007–2010, y todavía la aumenta en 9,8 puntos en 2022–2025 (EE 0,8). El efecto directo se estima con el modelo completo, que agrega educación del jefe, seguro y área, en parte mediadores del ingreso: fue de 13,6 puntos en 2003–2006 y de 7,3 en 2007–2010, y desde 2012 es nulo (−0,4, 1,3 y −0,6 puntos en los tres períodos siguientes). El ingreso no tiene, por lo tanto, una asociación propia con la consulta una vez considerados el seguro, la educación y el área, pero conserva una asociación total a través de ellos. La desventaja rural siguió el mismo camino que el efecto directo: de −9,6 puntos a −1,0. El seguro conservó una asociación propia de 9 a 19 puntos en todos los períodos (11,1 en 2022–2025). Una interpretación posible es que la afiliación facilita el acceso de maneras que la gratuidad del MSPBS no reemplaza del todo —un prestador cercano a la residencia o al trabajo, una red con especialistas y medicamentos—, pero el modelo es observacional y la afiliación se correlaciona con rasgos no observados, como la disposición a consultar, de modo que esa asociación no admite interpretación causal.
Las variables de necesidad tienen el comportamiento esperado. En 2022–2025, relativo al resfrío, la neumonía eleva la probabilidad de consultar en 30,5 puntos, la bronquitis en 29,7, el accidente en 26,0, la COVID-19 en 22,0 y la arbovirosis en 15,2. Los menores de cinco años consultan 25,5 puntos más que los adultos de 15 a 29 años. Entre los predisponentes, las mujeres consultan entre 5 y 7 puntos más que los hombres en todos los períodos. Las personas cuyo idioma habitual es el guaraní, frente a las que hablan castellano o son bilingües, consultan 2,8 puntos menos en 2022–2025 (z = −4,8), una señal de aceptabilidad y capacidad de interlocución que conviene seguir.
| Factor | 2003–2006 | 2007–2010 | 2012–2016 | 2017–2019 | 2022–2025 |
|---|---|---|---|---|---|
| Facilitadores | |||||
| Quintil 5 (ref. Q1), efecto total (modelo reducido) | 30,3*** | 20,6*** | 10,8*** | 8,9*** | 9,8*** |
| Quintil 5 (ref. Q1), efecto directo | 13,6*** | 7,3*** | −0,4 | 1,3 | −0,6 |
| Quintil 3 (ref. Q1), efecto directo | 7,8*** | 7,4*** | 0,7 | 0,1 | −0,1 |
| Tiene seguro | 18,8*** | 13,2*** | 10,6*** | 8,9*** | 11,1*** |
| Rural | −9,6*** | −5,8*** | −4,2*** | −0,6 | −1,0 |
| Predisponentes | |||||
| Mujer | 5,3*** | 6,8*** | 5,5*** | 7,2*** | 5,1*** |
| Años de estudio del jefe (por año) | 0,6*** | 0,6*** | 0,6*** | 0,4*** | 0,4*** |
| Idioma habitual: guaraní (ref. castellano o bilingüe) | — | — | — | — | −2,8*** |
| Necesidad | |||||
| Accidente (ref. enfermedad) | 26,0*** | 18,6*** | 14,8*** | 14,9*** | 26,0*** |
| 0–4 años (ref. 15–29) | 22,3*** | 24,6*** | 22,3*** | 27,3*** | 25,5*** |
| 75 años y más (ref. 15–29) | 22,8*** | 17,9*** | 17,9*** | 19,4*** | 11,9*** |
| Neumonía (ref. resfrío) | — | — | — | — | 30,5*** |
| Arbovirosis (ref. resfrío) | — | — | — | — | 15,2*** |
| Probabilidad media de consultar (%) | 56,5 | 72,9 | 75,8 | 72,0 | 68,9 |
| n (enfermos) | 38.004 | 23.895 | 45.663 | 31.847 | 76.202 |
Fuente: INE, EPH/EPHC; scripts sal_02_uso.py y sal_08_ronda1.py, tablas sal_andersen_ame.csv y sal_r1_andersen_reducido.csv. Logit ponderado con efectos fijos de año; EMP por diferencias discretas, con las demás categorías del mismo grupo (quintil, edad) fijadas en la referencia; errores estándar sándwich con conglomerado por UPM, método delta. Efecto directo: modelo completo (predisponentes, facilitadores y necesidad). Efecto total: modelo reducido con necesidad, quintil y año. *** |z| > 3,3; ** |z| > 2,6; * |z| > 1,96. 2003–2006 incluye el cuestionario anterior; el idioma se incluye sólo cuando cubre al menos el 90 % de la muestra.
6.5Barreras de acceso: el marco de Levesque en veinte años
6.5.1Qué dicen los motivos de no consulta
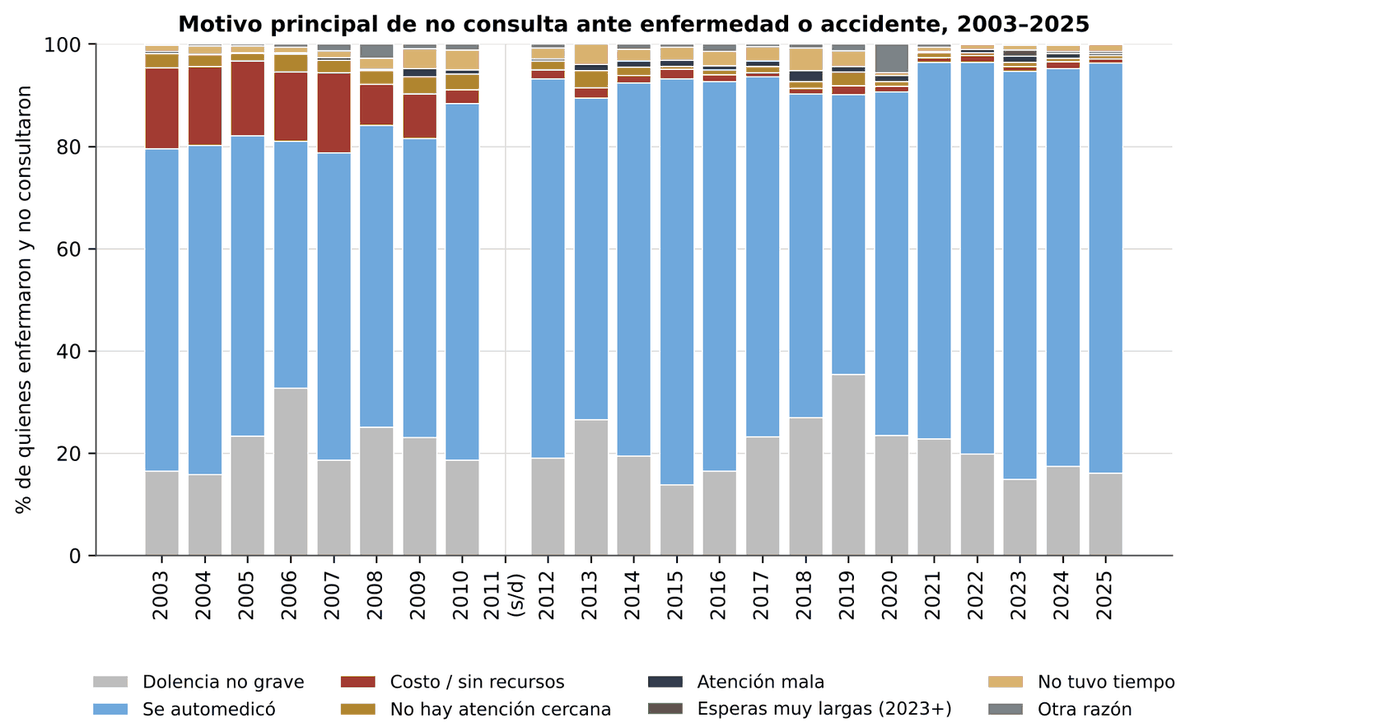
Los motivos declarados de no consulta permiten ubicar, con limitaciones, las dimensiones de Levesque et al. (2013) en las que falla el acceso. «Consultas caras» y «sin recursos» corresponden a la asequibilidad. «No hay atención cercana» corresponde a la disponibilidad y la accesibilidad geográfica. «La atención es mala» y «los tiempos de espera son muy largos» corresponden a la adecuación y la aceptabilidad. «No tuvo tiempo» remite a la capacidad de la población para alcanzar el servicio. «La dolencia no era grave» y «se automedicó» remiten a la capacidad de percibir la necesidad y buscar atención, y su lectura es ambigua.
El Gráfico 6.9 muestra la recomposición de los motivos en veinte años. El costo explicaba el 15,8 % de la no consulta en 2003 y el 15,7 % en 2007. Cayó a 8,1 % en 2008, el año de la gratuidad, a 2,7 % en 2010 y a 0,8 % en 2025. La falta de atención cercana bajó de 2,8 % a 0,7 %. La automedicación pasó de 63,1 % a 80,2 % y la percepción de dolencia leve osciló entre 14 % y 35 %. La mala atención nunca superó el 2,2 %. Las esperas largas, medibles sólo desde 2023, explican entre 0,4 % y 1,1 %. En la población más pobre la transición fue más marcada: el costo era el motivo del 25,8 % de los no consultantes del quintil 1 en 2003 y del 21,6 % en 2007, y cayó a 11,6 % en 2008, a 5,4 % en 2010 y a 1,9 % en 2025.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.5.2Incidencia y concentración de las barreras
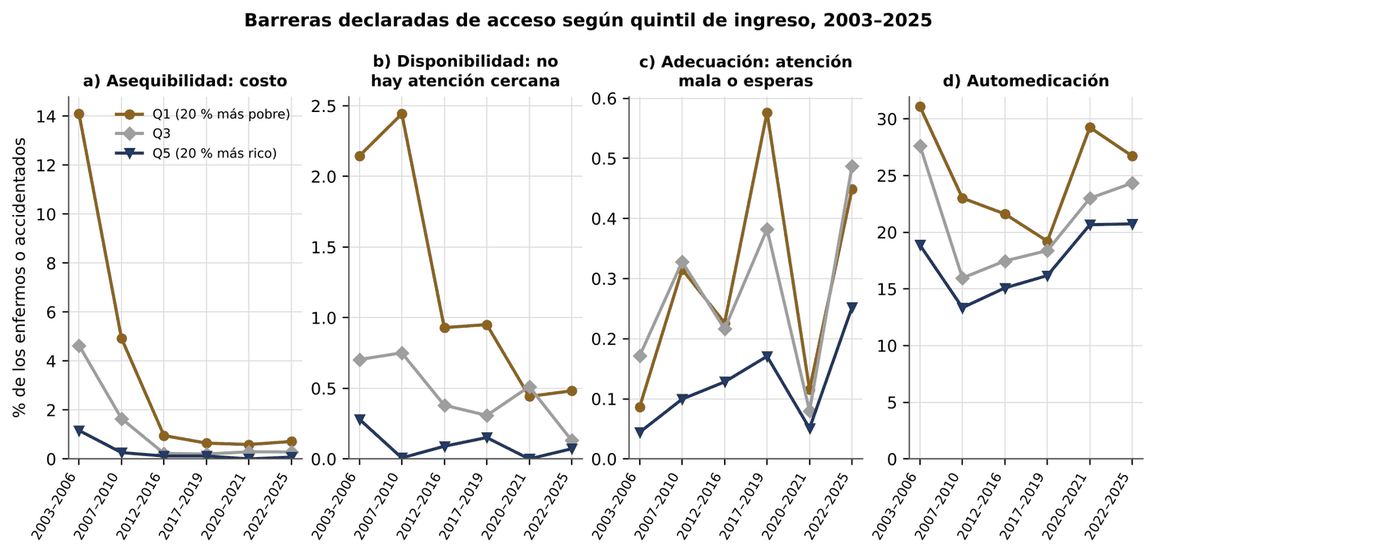
Expresadas como proporción de todos los enfermos, que es la población con necesidad, las barreras «duras» (costo, distancia, calidad y espera) afectaban al 9,0 % de los enfermos en 2003 y al 0,74 % en 2025 (Cuadro 6.9 y Gráfico 6.10). En el quintil más pobre, la barrera de costo afectaba al 14,1 % de los enfermos en 2003–2006, al 4,9 % en 2007–2010, al 0,95 % en 2012–2016 y al 0,71 % en 2022–2025. La de distancia bajó de 2,1 % a 0,5 %. Como ocurre al final de las expansiones de cobertura, el residuo que queda está muy concentrado entre los pobres. El índice de concentración de la barrera de costo fue de −0,407 en 2003–2006 y de −0,437 en 2022–2025, y el de la barrera dura, de −0,399 en 2003 y de −0,388 en 2025. Sin embargo, el índice de Erreygers de la barrera dura bajó de −0,144 a −0,011. La desigualdad absoluta en barreras casi desapareció porque la prevalencia se volvió muy baja. El problema que queda es pequeño en magnitud, pero recae casi por completo en los más pobres.
La automedicación es el componente que no se redujo. En 2022–2025 afecta al 26,7 % de los enfermos del quintil 1 y al 20,7 % del quintil 5, con un índice de concentración de −0,048. Su gradiente se atenuó respecto de 2003–2006 (31,1 % frente a 18,9 %; CI de −0,104), pero su nivel en los quintiles altos aumentó. Que ocho de cada diez no consultantes se automediquen admite dos lecturas: una decisión razonable ante dolencias leves, con medicamentos de venta libre, o una barrera encubierta, por el costo de oportunidad de la consulta, la espera y la probabilidad de no encontrar el medicamento en el establecimiento. La EPH no permite distinguirlas. La lectura prudente es que la automedicación es el canal por el que hoy se resuelve la necesidad leve fuera del sistema y que su gradiente pro-pobre, aunque menor, persiste.
| Dimensión (motivo) | Quintil | 2003–2006 | 2007–2010 | 2012–2016 | 2017–2019 | 2022–2025 | CI 2022–2025 (EE) |
|---|---|---|---|---|---|---|---|
| Asequibilidad (costo, sin recursos) | Q1 | 14,10 | 4,92 | 0,95 | 0,64 | 0,71 | −0,437 (0,053) |
| Q5 | 1,16 | 0,26 | 0,12 | 0,12 | 0,07 | ||
| Disponibilidad (no hay atención cercana) | Q1 | 2,14 | 2,44 | 0,93 | 0,95 | 0,48 | −0,431 (0,068) |
| Q5 | 0,28 | 0,01 | 0,09 | 0,15 | 0,07 | ||
| Adecuación (atención mala, esperas) | Q1 | 0,09 | 0,32 | 0,23 | 0,58 | 0,45 | −0,120 (0,055) |
| Q5 | 0,04 | 0,10 | 0,13 | 0,17 | 0,25 | ||
| Percepción o búsqueda (automedicación) | Q1 | 31,08 | 23,01 | 21,61 | 19,21 | 26,71 | −0,048 (0,006) |
| Q5 | 18,86 | 13,34 | 15,08 | 16,18 | 20,74 | ||
| No consultó (todos los motivos) | Q1 | 57,80 | 37,82 | 29,03 | 30,14 | 33,77 | −0,046 (0,005) |
| Q5 | 29,12 | 19,97 | 20,47 | 24,64 | 27,15 | ||
| n enfermos (Q1 / Q5) | 9.051 / 6.369 | 5.636 / 4.336 | 10.953 / 7.721 | 8.955 / 4.529 | 19.609 / 11.743 |
Fuente: INE, EPH/EPHC; script sal_03_barreras.py, tablas sal_barreras_quintil.csv y sal_ci_barreras.csv. Incidencia = enfermos que no consultaron por el motivo indicado / total de enfermos. En 2004–2006 «costo» incluye «sin recursos» y «sin recursos para medicamentos»; en 2006 se usa la primera razón declarada; las esperas largas sólo se miden desde 2023. CI con rango fraccional dentro de cada año.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.6Segmentación del prestador: quién atiende a quién
6.6.1El MSPBS se convirtió en el prestador de la mayoría, y sobre todo de su hospital
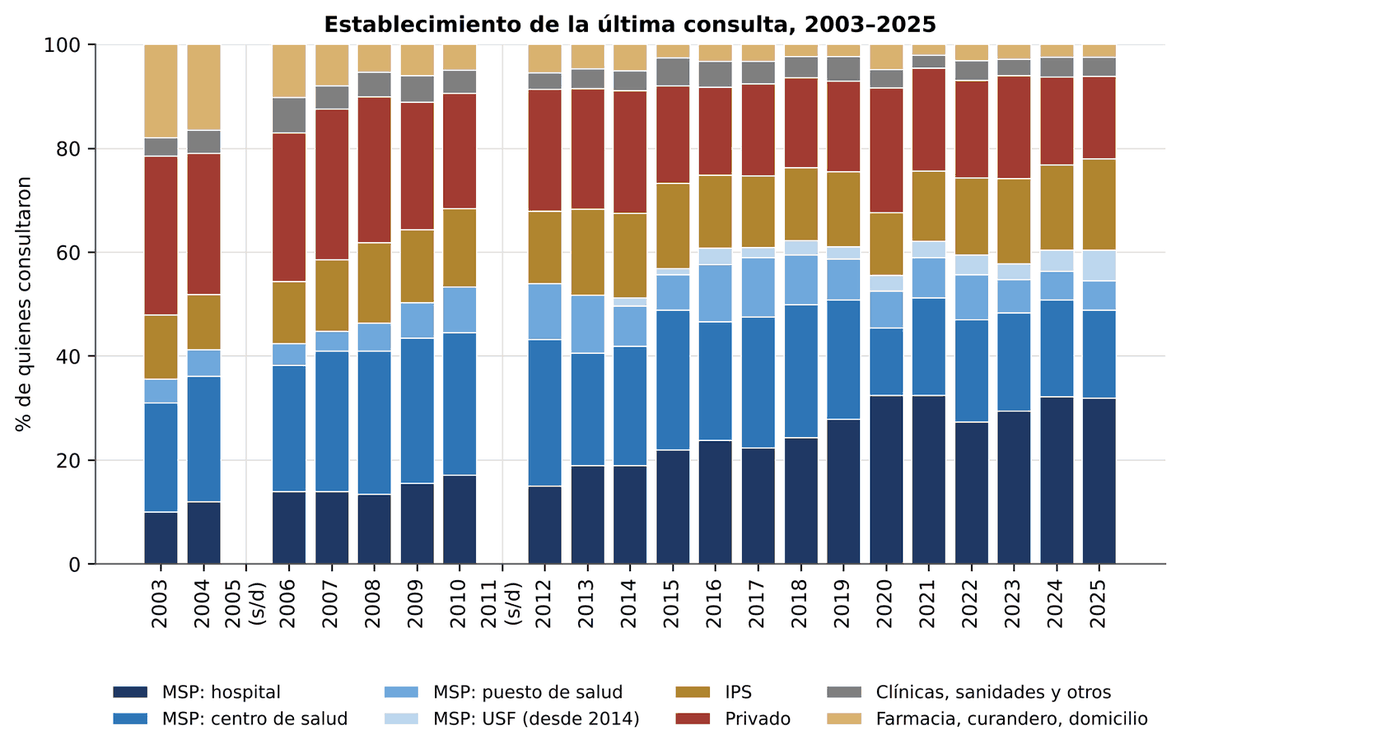
El establecimiento de la última consulta documenta la transformación más visible del sistema (Gráfico 6.11). En 2003 el MSPBS atendía el 35,5 % de las consultas, el sector privado el 30,6 %, el IPS el 12,3 % y un 18,0 % ocurría fuera de establecimientos de salud: en la farmacia (6,0 %), con el curandero (8,8 %) o en el domicilio (3,2 %). En 2025 el MSPBS atiende el 60,4 %, el IPS el 17,6 % y el privado el 15,9 %, y la atención fuera de establecimientos cayó a 2,5 %. El curandero, que en 2003–2004 atendía el 17,4 % de las consultas del quintil más pobre, hoy atiende el 0,7 %.
Dentro del MSPBS, la expansión se concentró en el hospital, no en el primer nivel. Los hospitales del Ministerio pasaron de atender el 10,0 % de todas las consultas a atender el 32,0 %. El primer nivel (centro de salud, puesto de salud y USF) pasó de 25,5 % a 28,4 %. Las USF, identificadas en la encuesta desde 2014, captan el 5,9 % de las consultas en 2025: el 11,9 % en el área rural y el 3,3 % en la urbana. La red primaria tiene así más peso donde más se necesita: en 2022–2025 capta el 12,3 % de las consultas del quintil 1 rural. Pero el sistema se volvió hospitalocéntrico precisamente durante los años de construcción de la atención primaria. Esta lectura descansa en el nombre que el informante da al establecimiento; conviene contrastarla con el registro de establecimientos del MSPBS, porque una parte del aumento podría reflejar la recategorización administrativa de centros de salud como hospitales distritales, que el estudio no verificó.
La cifra de USF debe leerse con cautela. Según el MSPBS, la red pasó de unas 13 unidades en 2008 a alrededor de 800 en 2016 (Zavattiero, 2018) y a 804 en enero de 2019 (Última Hora, 2019). Ríos-González (2025) reporta coberturas administrativas departamentales que van de 18,9 % en Central a 75,6 % en Ñeembucú. La EPHC 2022–2025 registra, en cambio, que sólo el 6,8 % de las consultas de Ñeembucú y el 1,6 % de las de Central ocurrieron en una USF. Una parte de la diferencia es de medición: los usuarios pueden identificar la USF como «puesto» o «centro de salud», y por eso el primer nivel en conjunto es un indicador más robusto. Otra parte es sustantiva: la cobertura territorial asignada no equivale a contacto efectivo. En Ñeembucú y Misiones, los hospitales del MSPBS siguen atendiendo el 35,1 % y el 40,8 % de las consultas.
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.6.2Segregación por quintil
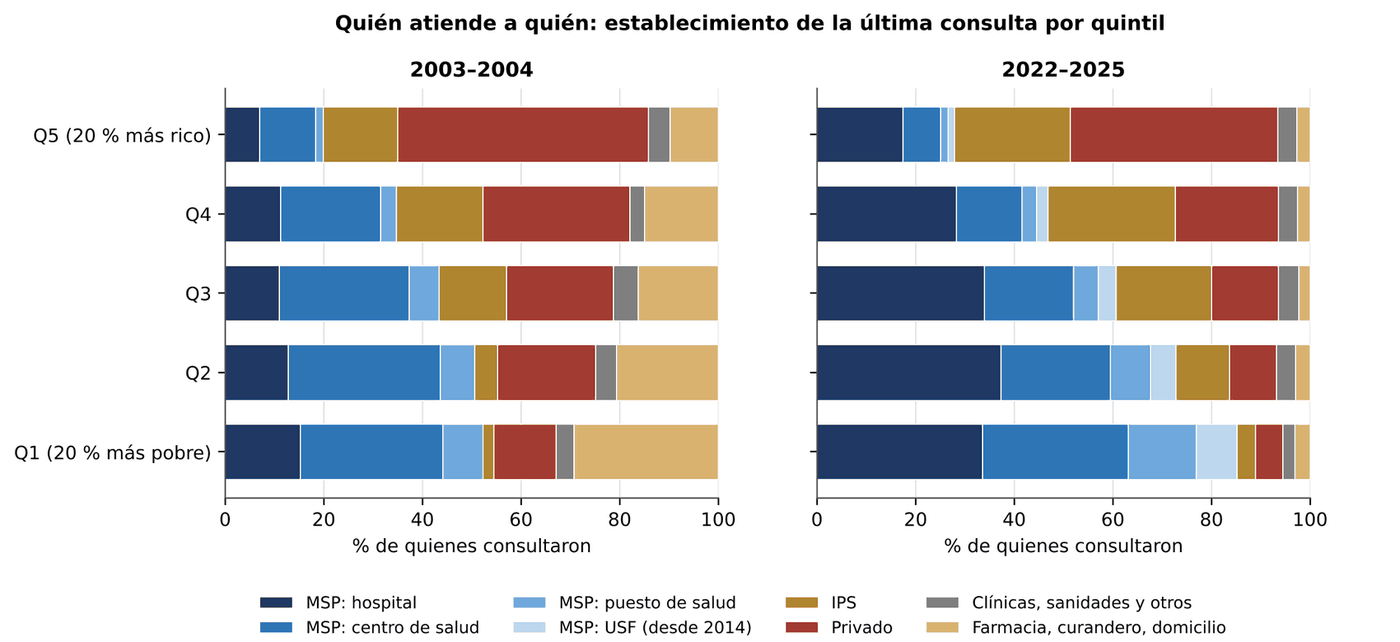
La segmentación del aseguramiento se traduce en segregación de la atención, en el sentido de Cotlear et al. (2015) (Gráfico 6.12 y Cuadro 6.10). En 2022–2025, el 85,2 % de las consultas del quintil más pobre ocurre en el MSPBS, frente al 27,9 % en el quintil más rico. El privado atiende el 42,0 % de las consultas del quintil 5 y el 5,6 % de las del quintil 1. El IPS tiene un perfil de campana, con un máximo en el quintil 4 (25,9 %). En veinte años la segregación se profundizó en la base y se moderó en la cúspide. El quintil 1 pasó de depender del MSPBS en 52,3 % a hacerlo en 85,2 %, porque abandonó la farmacia, el curandero y el privado. El quintil 5 redujo su uso del privado de 50,9 % a 42,0 % y aumentó el del IPS (de 15,1 % a 23,5 %) y el del hospital del MSPBS (de 7,0 % a 17,4 %). Los índices de Erreygers resumen el proceso. El uso del MSPBS se volvió más pro-pobre en términos absolutos (de −0,267 a −0,472) y el del privado, algo menos pro-rico (de +0,336 a +0,250).
| Prestador | Q1 2003–04 | Q1 2022–25 | Q3 2003–04 | Q3 2022–25 | Q5 2003–04 | Q5 2022–25 |
|---|---|---|---|---|---|---|
| Hospital del MSPBS | 15,2 | 33,6 | 11,0 | 34,0 | 7,0 | 17,4 |
| Primer nivel del MSPBS (centro, puesto, USF) | 37,1 | 51,6 | 32,3 | 26,7 | 12,8 | 10,5 |
| …de ello, USF | — | 8,3 | — | 3,7 | — | 1,4 |
| IPS | 2,2 | 3,7 | 13,7 | 19,4 | 15,1 | 23,5 |
| Privado | 12,6 | 5,6 | 21,7 | 13,5 | 50,9 | 42,0 |
| Clínicas (UNA), sanidades y otros públicos | 3,6 | 2,5 | 5,0 | 4,1 | 4,4 | 3,9 |
| Farmacia, curandero o domicilio | 29,3 | 3,0 | 16,3 | 2,3 | 9,8 | 2,7 |
| …de ello, curandero | 17,4 | 0,7 | 8,7 | 0,3 | 1,7 | 0,1 |
| n (consultantes) | 2.237 | 12.953 | 2.581 | 10.318 | 2.775 | 8.530 |
Fuente: INE, EPH/EPHC; script sal_04_prestador.py, tabla sal_prestador_quintil.csv. Las USF se identifican desde 2014; en 2003–2004 «otro hospital público» se asigna a hospital del MSPBS y «dispensario» a puesto de salud.
Fuente: INE, EPH/EPHC; procesamiento Observatorio Económico UC
6.6.3La gratuidad de 2008: lo que cambió y lo que no
En 2008 el MSPBS eliminó todos los aranceles remanentes para el uso de sus servicios. La medida completó exoneraciones selectivas iniciadas en 2001–2005 para la salud materno-infantil (Giménez Caballero, 2012). En 2013 la Ley N.º 5099 dio rango legal a la gratuidad de las prestaciones y de los medicamentos de la lista nacional de esenciales en los establecimientos del Ministerio. Los microdatos permiten verificar su aplicación con la incidencia de pago (sí o no) entre quienes se atendieron en el MSPBS, sin entrar en montos (Cuadro 6.11). La proporción que pagó algo por consultas pasó de 62,4 % en 2004 y 48,3 % en 2007 a 24,0 % en 2008, 13,6 % en 2009 y 1,7 % en 2010, y quedó por debajo de 1,1 % desde 2012. La gratuidad de la consulta se cumplió y en dos años.
No ocurrió lo mismo con los medicamentos. Entre quienes se atendieron en el MSPBS, la proporción que pagó algo por medicamentos por el mismo episodio bajó de 80,9 % en 2004 a 69,3 % en 2010 y volvió a 75,6 % en 2014. La consulta quedó gratuita; el medicamento, en la mayoría de los casos, no. La cuantificación de ese gasto corresponde al capítulo de gasto de bolsillo.
Un ejercicio de diferencias en diferencias descriptivo, que compara 2007 (antes) con 2009–2010 (después) y a los grupos más expuestos (quintil 1 y no asegurados) con los menos expuestos (quintil 5 y asegurados), estima una caída de la barrera de costo de 5,2 puntos en el quintil 1 respecto del 5 (EE 1,7) y de 3,0 puntos entre los no asegurados (EE 0,75). Sobre la consulta, el estimador para el quintil 1 frente al 5 es de +13,0 puntos (EE 3,8), pero se debe en su mayor parte a la caída de la consulta del quintil 5 (de 86,6 % a 76,7 %) y no al aumento del quintil 1 (de 58,3 % a 63,0 %). El año de base, 2007, es además el primero del cuestionario nuevo y parece anómalo: entre 2004–2006 y 2007 la consulta saltó unos 14 puntos tanto en el quintil 1 (de 44,1 % a 58,3 %) como en el 5 (de 72,0 % a 86,6 %). Un placebo que compara 2004–2006 con 2007, años sin cambio de política, da un DiD de +1,2 puntos (EE 3,5) en la consulta, no significativo, pero de −3,7 puntos (EE 1,8) en la barrera de costo: la barrera del quintil 1 ya venía bajando antes de 2008, en coincidencia con las exoneraciones selectivas previas o con el cambio de cuestionario, de modo que el DiD de 2007–2010 probablemente sobrestima el efecto propio de la gratuidad sobre esa barrera. Con un solo año de base comparable y sin control del ciclo económico, el ejercicio es indicativo, no causal. Lo que sí muestran los datos es la desaparición casi inmediata del pago por la consulta en el MSPBS y del costo como motivo de no consulta.
| Año | Pagó algo por consultas: usuarios del MSPBS (%) | Pagó por consultas: Q1 en el MSPBS (%) | Pagó por consultas: privado (%) | Pagó algo por medicamentos: usuarios del MSPBS (%) | n (MSPBS) |
|---|---|---|---|---|---|
| 2004 | 62,4 | 51,4 | 61,3 | 80,9 | 2.492 |
| 2006 | 55,2 | 50,0 | 64,0 | 84,5 | 1.538 |
| 2007 | 48,3 | 40,7 | 63,1 | 74,2 | 1.443 |
| 2008 | 24,0 | 18,3 | 54,0 | 70,3 | 1.982 |
| 2009 | 13,6 | 13,4 | 63,4 | 67,5 | 2.193 |
| 2010 | 1,7 | 0,9 | 64,9 | 69,3 | 2.863 |
| 2012 | 1,1 | 1,0 | 55,6 | 63,9 | 3.107 |
| 2014 | 0,5 | 0,7 | 67,3 | 75,6 | 2.109 |
| DiD 2007 vs. 2009–2010 | Barrera de costo | Consultó | n | ||
| Q1 vs. Q5 | −5,2 pp (EE 1,7) | +13,0 pp (EE 3,8) | 7.517 | ||
| Sin seguro vs. asegurados | −3,0 pp (EE 0,75) | +3,7 pp (EE 2,4) | 18.023 | ||
| Placebo 2004–2006 vs. 2007 | |||||
| Q1 vs. Q5 | −3,7 pp (EE 1,8) | +1,2 pp (EE 3,5) | 12.106 |
Fuente: INE, EPH 2004–2014; scripts sal_04_prestador.py y sal_08_ronda1.py, tablas sal_gratuidad.csv, sal_did_gratuidad.csv y sal_r1_did_placebo.csv. La incidencia corresponde a cualquier pago mayor que cero declarado por el episodio, que puede incluir pagos a otros prestadores; no se calculan montos. El DiD controla por grupos de edad, sexo, accidente y efectos fijos de año; EE con conglomerado por UPM.
6.6.4¿Del precio a la fila? Tiempos de espera 2003–2010
Las ediciones de 2003 a 2006 preguntaron cuánto tiempo esperó la persona en el lugar de atención antes de ser atendida; las de 2007 a 2010 registran un tiempo (S09) que el diccionario del INE rotula como de viaje y las etiquetas de los archivos, como de espera (Recuadro 6.1). Las dos series no se comparan entre sí (Gráfico 6.13). Dentro de 2003–2006, la espera en los centros y puestos de salud del MSPBS fue estable (52 minutos en 2003 y 55 en 2006; más de una hora, 20,5 % y 22,1 %), la de los hospitales del MSPBS bajó de 71 a 67 minutos, la del IPS osciló entre 71 y 89 minutos y la del sector privado se mantuvo entre 21 y 24. La espera media del quintil más pobre subió de 38 a 48 minutos y la del más rico bajó de 39 a 33. Dentro de 2007–2010, el tiempo declarado en centros y puestos subió de 73 a 80 minutos (más de una hora: de 28,7 % a 33,7 %), en los hospitales del MSPBS bajó de 86 a 78 y en el IPS de 89 a 68; el del quintil más pobre pasó de 62 a 70 minutos y el del más rico, de 45 a 43. El salto aparente entre 2006 y 2007 (de 47 a 60 minutos en el total) coincide con el cambio de pregunta y no puede atribuirse a la gratuidad. Con esta información, un aumento moderado de la espera en el primer nivel del MSPBS es compatible con los datos, pero no está demostrado. A la espera se suma el viaje: en 2006, el traslado al establecimiento duraba en promedio 44,6 minutos (55,8 en el área rural y 37,4 en la urbana), y uno de cada cuatro consultantes tardaba una hora o más (el capítulo 10, sección 10.7, presenta el detalle).
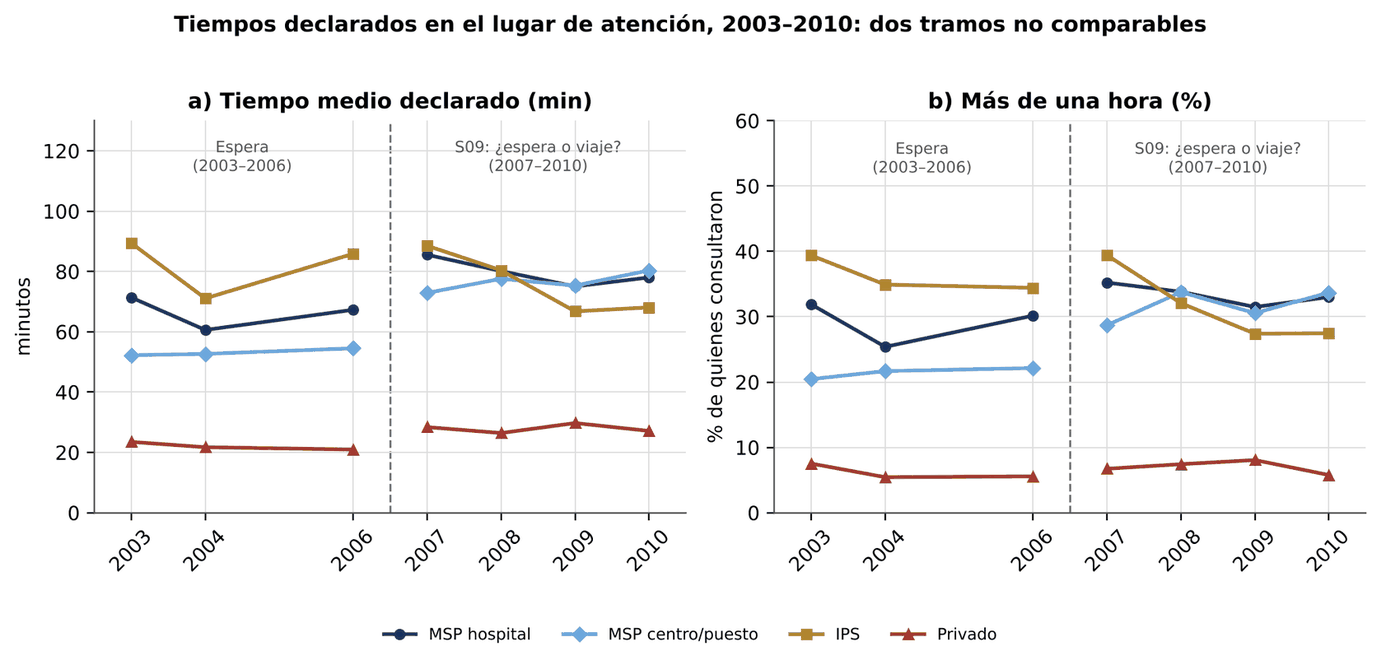
Fuente: INE, EPH 2003–2010; procesamiento Observatorio Económico UC
6.7Medicamentos gratuitos, internación y cobertura efectiva
6.7.1La prestación más redistributiva del sistema
La proporción de quienes consultaron y declararon haber recibido medicamentos gratuitos fue de 20,0 % en 2003 y de 71,5 % en 2025 (Gráfico 6.14a y Cuadro 6.12), pero esos extremos corresponden a redacciones distintas de la pregunta (sección 6.2) y sus niveles no se comparan. Dentro de cada redacción, la proporción pasó de 20,0 % a 26,7 % en 2003–2006 (redacción A), de 45,7 % a 66,2 % en 2009–2016 (B), se mantuvo entre 65,7 % y 66,6 % en 2017–2019 (C) y pasó de 58,3 % a 71,5 % en 2022–2025 (D). El gradiente cambió de signo. En 2003 la prestación era levemente pro-rica: CI de +0,044 (EE 0,021), con 14,2 % en el quintil 1 frente a 18,6 % en el 5; en 2006, con la misma redacción, el CI ya era negativo (−0,038; EE 0,026, no significativo). Con la redacción B pasó de −0,042 (2010) a −0,096 (2016), y con la D es de −0,078 (EE 0,005) en 2025, con 82,2 % en el quintil 1 frente a 50,5 % en el 5 y un índice de Erreygers de −0,224. El cambio se asocia con el prestador. Entre los usuarios del MSPBS, la proporción fue de 12,3 % en 2003 y de 86,6 % en 2025 (con redacciones distintas); entre los del IPS fue alta en ambos extremos (83,9 % y 89,5 %), y en el sector privado es mínima (5,9 % en 2025). La progresividad de la prestación farmacéutica es, en buena medida, un subproducto de la segregación por prestador: llega a los pobres porque son ellos quienes se atienden en el MSPBS. La caída de 2020 (48,0 %) coincide con la encuesta telefónica y con la disrupción pandémica de la cadena de suministros.
El estudio de agosto de 2026 había documentado esta progresividad para 2022–2025. La serie larga añade que la prestación ya favorecía a los más pobres con las redacciones anteriores, con claridad dentro de 2009–2016, en coincidencia con la gratuidad y la Ley 5099; su magnitud, en cambio, no es comparable entre 2003–2006, 2009–2016, 2017–2019 y 2020–2025. También añade que la brecha que queda tiene dos componentes. En 2025, uno de cada cinco consultantes del quintil más pobre (17,8 %, sobre el total de quienes consultaron en ese quintil) no recibe el medicamento gratis. Y en la cúspide, la mitad de los consultantes del quintil 5 no lo recibe gratis porque se atiende en el sector privado. En términos de protección financiera, el segundo grupo puede pagar; el primero, no.
6.7.2Internación
Entre quienes consultaron, entre el 7,9 % y el 13,2 % necesitó internarse, según el año (8,6 % en 2025). Esto equivale a entre 1,7 y 2,2 internaciones por cada 100 habitantes en 90 días en 2022–2025 (Gráfico 6.14b). Entre quienes consultaron, la internación tuvo un gradiente pro-rico significativo en 2016 (índice de concentración de 0,092; EE 0,021), pero en 2025 no se detecta un gradiente significativo (0,035; IC 95 %: −0,004 a 0,074). Ese indicador, además, está condicionado a haber consultado y no se estandariza por necesidad. Medida por cada 100 habitantes, la internación no muestra gradiente en 2025 (índice de concentración de 0,000, EE 0,020; estandarizado por edad y sexo, −0,017, EE 0,020), y tampoco lo mostraba de manera significativa en 2016 (0,040; EE 0,022). Es más frecuente entre los asegurados (9,7 % frente a 8,0 % de los consultantes en 2025) y en el IPS (10,5 %) que en el MSPBS (7,9 %). Con la información disponible no es posible separar si esto refleja mayor necesidad, mayor acceso a camas o distintos umbrales clínicos de internación.
| Año | Redacción de la pregunta de medicamentos | Medicamento gratuito: total (%) | Q1 | Q5 | CI (EE) | Erreygers | Internación: total (%) | Q1 | Q5 | CI (EE) | n consultantes |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2003 | A | 20,0 | 14,2 | 18,6 | +0,044 (0,021) | +0,036 | — | — | — | — | 6.780 |
| 2006 | A | 26,7 | 25,8 | 19,2 | −0,038 (0,026) | −0,040 | — | — | — | — | 3.353 |
| 2010 | B | 48,9 | 49,1 | 40,3 | −0,042 (0,015) | −0,082 | — | — | — | — | 5.285 |
| 2016 | B | 66,2 | 77,9 | 45,6 | −0,096 (0,007) | −0,254 | 11,0 | 8,8 | 13,3 | +0,092 (0,021) | 11.282 |
| 2019 | C | 65,7 | 72,5 | 45,1 | −0,078 (0,009) | −0,205 | 9,5 | 9,3 | 11,7 | +0,064 (0,031) | 5.646 |
| 2022 | D | 58,3 | 64,6 | 43,1 | −0,077 (0,007) | −0,180 | 9,2 | 7,3 | 10,2 | +0,052 (0,021) | 11.917 |
| 2025 | D | 71,5 | 82,2 | 50,5 | −0,078 (0,005) | −0,224 | 8,6 | 8,1 | 9,0 | +0,035 (0,020) | 14.107 |
Fuente: INE, EPH/EPHC; scripts sal_05_medicamentos.py y sal_08_ronda1.py, tablas sal_medicamentos.csv, sal_internacion.csv y sal_r1_internacion_poblacion.csv. Redacciones según los diccionarios del INE (sección 6.2): A, «¿recibió gratuitamente…, recetados o autorrecetados?», aplicada a todos los enfermos y restringida aquí a quienes consultaron; B, «¿recibió medicamentos o remedios recetados del IPS?»; C, «¿recibió medicamentos o remedios…?»; D, «¿recibió gratuitamente medicamentos o remedios…?». Los niveles no son comparables entre redacciones. 2005, 2007–2008 y 2011 sin dato comparable. La internación se pregunta desde 2012.
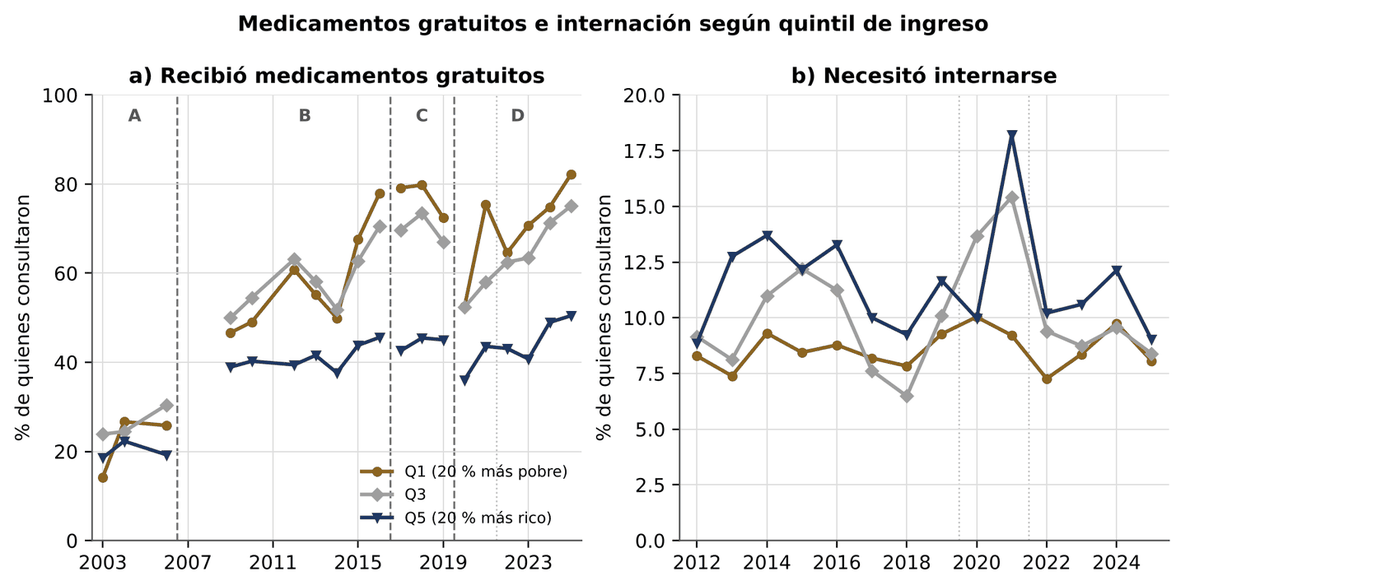
Fuente: INE, EPH 2003–2021 y EPHC 2022–2025; procesamiento Observatorio Económico UC
6.7.3La cascada de Tanahashi: del contacto a la protección en el medicamento
Al reunir las etapas en una cascada, la evolución del sistema queda resumida en una figura (Gráfico 6.15). En 2003–2004, de cada 100 enfermos del quintil más pobre, 37,6 consultaron, 27,9 lo hicieron con un profesional y 25,8 en un establecimiento formal. En el quintil más rico, las cifras eran 66,4, 62,1 y 59,2. En 2022–2025, el quintil 1 llega a 66,2, 64,5 y 63,8, y el quintil 5 a 72,9, 71,8 y 70,5. En las tres etapas de contacto la brecha se redujo mucho, aunque la comparación entre 2003–2004 y 2022–2025 cruza los cambios de cuestionario de 2007 y 2022.
Recibir el medicamento gratis no es una etapa de cobertura efectiva —quien lo compra en una farmacia o en el sector privado no queda sin tratamiento—, sino un indicador de protección financiera, y por eso el gráfico lo presenta en un panel aparte. Entre quienes llegaron a un establecimiento formal en 2022–2025, recibió el medicamento gratis el 76 % de los del quintil 1 (48,5 de 63,8) y el 47 % de los del quintil 5 (33,3 de 70,5); en 2003–2004, con otra redacción de la pregunta, el 25 % y el 22 %. La diferencia actual a favor del quintil 1 refleja que el quintil 5 se atiende más en el sector privado, no que tenga peor acceso al tratamiento. Uno de cada cuatro consultantes del quintil 1 que llegan a un establecimiento formal (24 %) no recibe el medicamento gratis; ese denominador y el período, que incluye el bajo nivel de entrega de 2022, explican la diferencia con el 17,8 % de la sección 6.7.1, que se refiere a todos los consultantes del quintil 1 en 2025. La EPH no pregunta si la persona obtuvo el medicamento recetado, por cualquier vía, ni mide la última etapa de Tanahashi, la efectividad, es decir, si el tratamiento resolvió el problema con calidad suficiente.
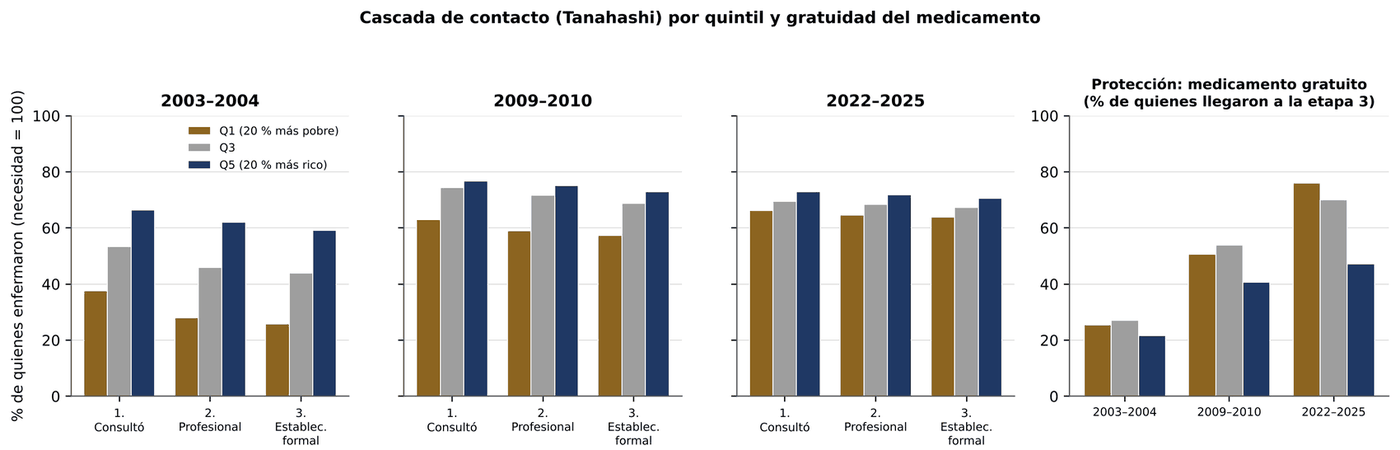
Fuente: INE, EPH/EPHC; procesamiento Observatorio Económico UC
6.8Recursos y financiamiento comparados
Los bloques de financiamiento, personal e infraestructura de la OMS (2007) se comparan con ocho países sudamericanos mediante las series armonizadas del Banco Mundial (2026) y de la OMS (2026) (Cuadro 6.13 y Gráfico 6.16). El gasto público doméstico en salud, que incluye al IPS, pasó de 2,13 % del PIB en 2010 a 4,63 % en 2023: más que se duplicó (desde 1,62 % en 2008, el año base del capítulo 7, casi se triplicó) y superó al promedio de América Latina y el Caribe (4,05 %). Aun así, queda por debajo de la mediana de los ocho países comparados (4,97 %) y en el puesto 7 de 9. La prioridad fiscal de la salud es la más alta del grupo, con un 21,6 % del gasto público total frente a una mediana de 16,1 %. El esfuerzo presupuestario relativo es, por tanto, elevado. El límite es el tamaño del Estado. El gasto corriente por habitante (US$ 1.469 PPA en 2023) es 22 % menor que la mediana (US$ 1.890) y ocupa el puesto 6 de 9.
En infraestructura, el Paraguay tiene la menor dotación de camas del grupo, con 1,04 por cada 1.000 habitantes en 2022, frente a una mediana de 1,77, aunque la cifra sube desde 0,84 en 2010. En personal, las series internacionales tienen una ruptura grave. La densidad de médicos pasa de 1,30 por mil en 2020 a 3,25 en 2021 y a 3,89 en 2022, y la de enfermería y partería, de 1,80 en 2018 a 9,06 en 2021. Estos saltos corresponden a un cambio en la definición, del personal activo al registro profesional. Con el último dato previo a la ruptura, el Paraguay figura entre los dos países con menor densidad médica del grupo. El índice de cobertura de servicios del Objetivo de Desarrollo Sostenible 3.8.1 pasó de 70 en 2010 a 79 en 2023, por debajo de la mediana de 81 y en el puesto 6 de 9. El estudio de agosto de 2026 citaba un valor de 72 para 2021 con una revisión anterior de la serie de la OMS; la revisión de 2025 sitúa 2021 en 79, y la conclusión de un país por debajo de la mediana se mantiene con ambas.
| Indicador | Paraguay 2010 | Paraguay, último año | Puesto entre 9 (1 = más alto) | Mediana de los otros 8 | América Latina y el Caribe |
|---|---|---|---|---|---|
| Gasto público doméstico en salud (% PIB) | 2,13 | 4,63 (2023) | 7 | 4,97 | 4,05 |
| Gasto público en salud (% del gasto público total) | 14,53 | 21,57 (2023) | 1 | 16,07 | 11,84 |
| Gasto público (% del gasto corriente en salud) | 38,99 | 55,42 (2023) | 7 | 62,76 | 50,93 |
| Gasto corriente en salud per cápita (US$ PPA) | 595 | 1.469 (2023) | 6 | 1.890 | 1.698 |
| Camas hospitalarias por 1.000 hab. | 0,84 | 1,04 (2022) | 7 de 7 | 1,77 | 2,01 (2021) |
| Médicos por 1.000 hab. | — | 1,30 (2020)* | — | — | — |
| Índice de cobertura de servicios ODS 3.8.1 | 70 | 79 (2023) | 6 | 81 | — |
Fuente: Banco Mundial, World Development Indicators (gasto: OMS-GHED; personal: OMS-NHWA) y OMS, Global Health Observatory (índice ODS 3.8.1, revisión 2025), extracción del 3-10-2026; script sal_06_recursos.py, tabla sal_recursos_region.csv. *Último dato previo a la ruptura de 2021 (3,25 en 2021 y 3,89 en 2022 con la nueva definición). El gasto de bolsillo se analiza en el capítulo correspondiente.
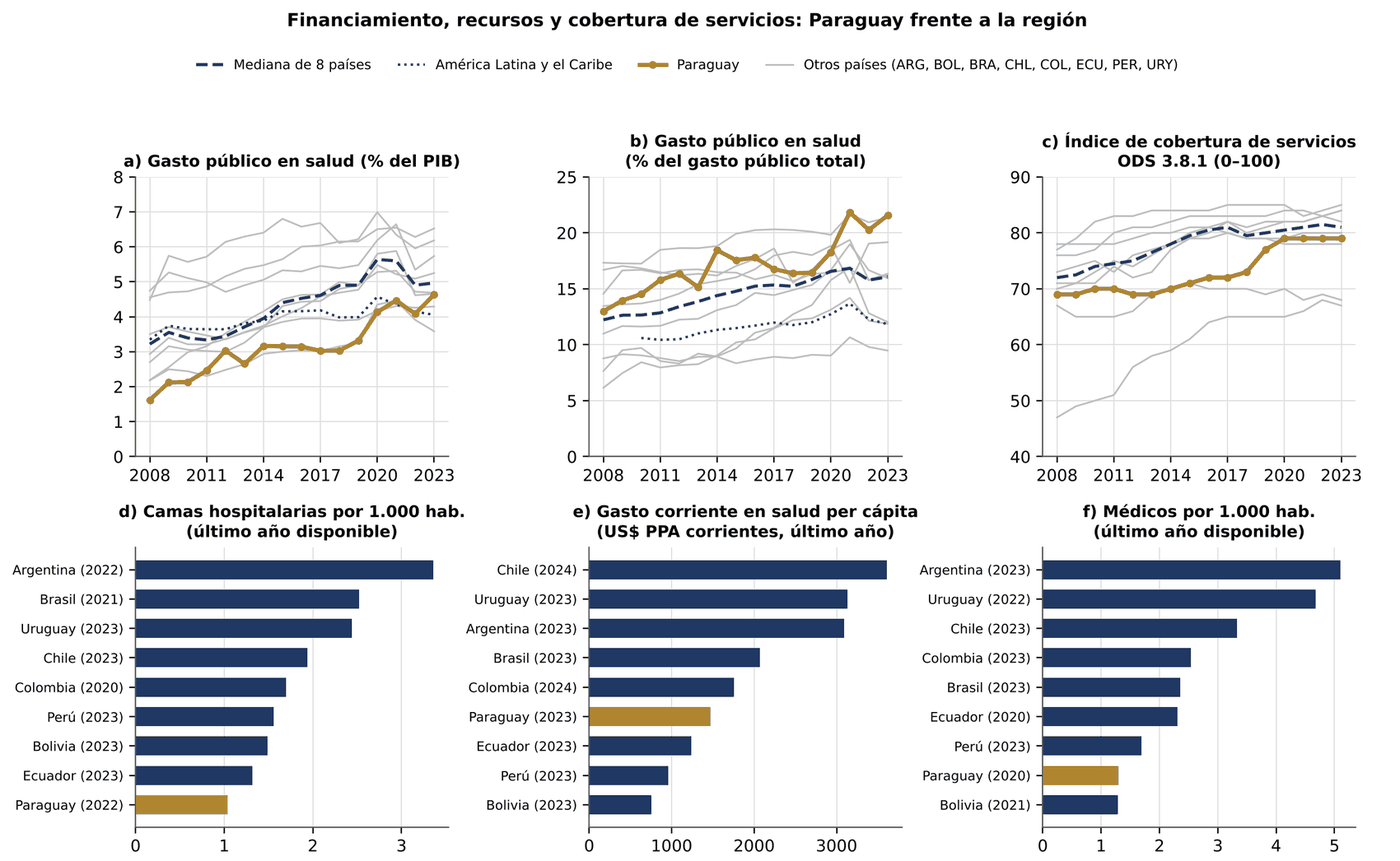
Fuente: Banco Mundial, WDI, y OMS, GHO; procesamiento Observatorio Económico UC
6.9Discusión: paradojas, comparación y brechas
6.9.1Cinco paradojas del sistema
Primera: casi equidad de contacto con inequidad de aseguramiento. En 2025 el índice de inequidad horizontal de la consulta con un profesional es de 0,016 —pequeño, aunque positivo y probablemente una cota inferior— y el índice de concentración de la cobertura, de 0,347. Ambos son correctos y miden cosas distintas. El Paraguay universalizó la puerta de entrada a la red pública mediante la gratuidad, la expansión territorial y la entrega de medicamentos, sin universalizar el derecho exigible a un paquete de servicios y a la protección frente al gasto. En la terminología del cubo de la OMS, avanzó en el eje de la población que efectivamente usa los servicios públicos y en una parte del eje del costo, pero el aseguramiento formal sigue determinado por el mercado laboral.
Segunda: la cobertura converge en términos relativos y diverge en términos absolutos. El índice de concentración del aseguramiento cayó 29 % y el de Erreygers subió 14 %. La brecha absoluta entre quintiles extremos es 7,8 puntos mayor que en 2003. La expansión contributiva llegó desde los quintiles altos hacia los medios. El crecimiento por formalización tiene un techo estructural: en los hogares con ocupados pero sin aportantes, que reúnen al 55,6 % de la población, la cobertura apenas pasó de 7,5 % a 9,0 % en veinte años.
Tercera: gratuidad sin abundancia. La consulta dejó de cobrarse en dos años y el costo dejó de ser un motivo relevante de no consulta. Pero la oferta no parece haber crecido al mismo ritmo. El hospital absorbió la demanda (de 10 % a 32 % de las consultas) y el medicamento siguió pagándose en la mayoría de los episodios atendidos en el MSPBS hasta al menos 2014. Las esperas en el primer nivel aumentaron moderadamente dentro de 2007–2010, pero la evidencia sobre la espera no es concluyente, porque la serie cruza un cambio de pregunta y la variable de esos años es ambigua (sección 6.6.4). La deuda del MSPBS con las farmacéuticas, del orden de US$ 300–350 millones según la ministra en 2025 (Última Hora, 2025), y los atrasos del IPS con los importadores, cercanos a US$ 400 millones en julio de 2026, con 120 medicamentos básicos con órdenes de compra pendientes de entrega (La Nación, 2026a), muestran que la disponibilidad del insumo sigue siendo el eslabón débil.
Cuarta: el seguro se usa, pero no protege más que la red pública en el medicamento. Con igual necesidad e ingreso, los asegurados consultan entre 9 y 11 puntos más que los no asegurados en la última década. Sin embargo, el IPS entrega medicamentos gratuitos al 89,5 % de sus consultantes, una tasa similar a la del MSPBS (86,6 %). La crisis financiera del Fondo de Salud del IPS, cuya deuda acumulada —con bancos, por cesiones de créditos de unos US$ 570 millones, con proveedores y con el propio Fondo Jubilatorio del IPS— ascendía a US$ 1.238 millones en mayo de 2026 (Última Hora, 2026b), pone en riesgo precisamente la ventaja que hoy distingue a la afiliación.
Quinta: la atención primaria que el usuario no ve. Con cerca de 800 USF instaladas desde 2016 y coberturas administrativas que superan el 70 % en algunos departamentos, la EPHC capta en una USF el 5,9 % de las consultas. Una parte es un problema de medición que el INE podría resolver con una pregunta más precisa. La otra es evidencia de que el primer nivel no se convirtió en la puerta de entrada del sistema. Es coherente con la proporción creciente de consultas hospitalarias y con el diagnóstico de fragmentación de la OPS (2010).
6.9.2Comparación con la literatura y con la región
Los resultados prolongan y confirman la trayectoria documentada por Capurro y Harper (2022) para 1999–2018, que asociaron la caída de la desigualdad en la utilización desde 2010 con el aumento del gasto público, la eliminación de aranceles y la expansión de las transferencias condicionadas. Los resultados de este capítulo agregan tres precisiones. La primera es que el gradiente de ingreso de la consulta, controlado por necesidad, se redujo a niveles pequeños hacia 2012–2014 dentro de la serie 2007–2019, volvió a ampliarse en 2020–2022 y se redujo otra vez hasta 2025, aunque sigue siendo positivo. La segunda es que la caída del costo como barrera es abrupta y coincide con 2008–2010, aunque el placebo de la sección 6.6.3 indica que en el quintil más pobre ya venía bajando antes. La tercera es que la asociación propia del seguro con el uso sobrevive a la gratuidad. El patrón coincide con lo que Houghton, Bascolo y del Riego (2020) describieron para 2010–2016, cuando asociaron la reducción de las brechas paraguayas a la prioridad dada a la atención primaria, con inversión pública y eliminación de los pagos en el punto de servicio. Atun et al. (2015) sitúan estas trayectorias en el ciclo regional de reformas orientadas a la cobertura universal de salud.
Frente al esquema de Londoño y Frenk (1997), el Paraguay sigue siendo un caso de segmentación sin articulación. La segmentación se ve en los tres subsistemas de afiliación (IPS, privado y una red pública residual que es de hecho universal) y en la segregación de prestadores por quintil, que es mayor en la base que hace veinte años. La falta de articulación se ve en que no existe un fondo que mancomune los recursos ni un comprador que contrate prestaciones entre subsistemas. La Ley 1032/1996 (arts. 33 y 40) previó un Fondo Nacional de Salud que no llegó a constituirse (Dullak Peña, 2025). Las iniciativas recientes apuntan a la integración funcional más que a la financiera: compras conjuntas de oncológicos y medicamentos para enfermedades crónicas entre IPS y MSPBS (ABC Color, 2024), el Equipo Nacional para la Intervención y Mejoramiento Integral del Sistema de Salud (Decreto 3529/2025; ABC Color, 2025) y la búsqueda de integración de redes entre el Ministerio y el IPS en 2026 (La Nación, 2026b). No se identificó una nueva ley del Sistema Nacional de Salud aprobada entre 2024 y 2026. Dullak Peña (2025) plantea la consolidación del Sistema Nacional de Salud como la agenda pendiente tras dos décadas de enfoque programático.
6.9.3Síntesis de brechas e implicaciones
| Dimensión | Indicador | 2003 (o primer año) | 2025 | Dirección | Lectura |
|---|---|---|---|---|---|
| Población cubierta | Algún seguro (%) | 19,2 | 31,0 | Mejora lenta | Contributiva; techo laboral |
| Q1 / Q5 (%) | 1,7 / 45,8 | 6,4 / 58,3 | Brecha absoluta mayor | E: 0,378 → 0,431 | |
| Hogares con ocupados sin aportante (%) | 7,5 | 9,0 | Estancada | Sin vía no contributiva | |
| Decil 1 de ingreso real (%) | 1,1 | 4,1 | Casi nula | Exclusión de la base | |
| Contacto | Consulta con profesional Q1 / Q5 (%) | 24,7 / 62,8 | 66,3 / 68,9 | Brecha pequeña, aún positiva | HI por tramo: 0,193 → 0,116 (2003–06); 0,096 → 0,030 (2007–19); 0,043 → 0,016 (2022–25); cota inferior |
| Asequibilidad | Costo como barrera, Q1 (% de enfermos) | 14,1 (2003–06) | 0,71 (2022–25) | Resuelta en lo grueso | Residuo muy pro-pobre (CI −0,44) |
| Disponibilidad | Espera >1 h en centros y puestos MSPBS (%) | 20,5 (2003); 28,7 (2007) | 22,1 (2006); 33,7 (2010) | Evidencia no concluyente | Ruptura de 2007; variable ambigua en 2007–2010; sin medición desde 2010 |
| Organización | Consultas en hospital MSPBS (%) | 10,0 | 32,0 | Hospitalocentrismo | Primer nivel estable (25,5 → 28,4) |
| Segregación | Q1 atendido en el MSPBS / Q5 en privado (%) | 52,3 / 50,9 | 85,2 / 42,0 | Mayor en la base | Calidad diferenciada no medida |
| Medicamentos | Gratuitos entre consultantes Q1 / Q5 (%) | 14,2 / 18,6 | 82,2 / 50,5 | Progresiva | E: +0,036 → −0,224; redacciones distintas, niveles no comparables |
| Hospitalización | Internación entre consultantes, CI | +0,092 (2016) | +0,035 (no significativo) | Sin gradiente significativo en 2025 | Camas: 1,04 por mil |
| Territorio | Cobertura Canindeyú / Asunción (%) | 5,7 / 47,7 | 13,1 / 53,8 | Convergencia detenida desde 2015 | Ruralidad |
Fuente: elaboración propia sobre los cuadros 6.3 a 6.13 y las tablas sal_r1_cobertura_decil.csv y sal_espera.csv.
Las implicaciones se ordenan según los marcos del capítulo. En el eje poblacional del cubo, el aseguramiento contributivo ya mostró su techo: aun con la formalización de la última década, la cobertura de los hogares con ocupados sin aportantes no se movió. Ampliar la protección exige una vía no contributiva, financiada con rentas generales y desacoplada del contrato laboral. Esa vía puede tomar la forma de un paquete garantizado para la población del MSPBS o de una mancomunación parcial con el IPS. En el eje de costo, la consulta gratuita está consolidada y el frente abierto es el medicamento. Las compras conjuntas y la gestión de inventarios, junto con un sistema de información que permita seguir la receta hasta la dispensación, son condiciones previas a cualquier promesa de cobertura. En el eje de servicios y en el marco de Levesque, el desafío ya no es la asequibilidad sino la disponibilidad y la adecuación: esperas, resolución en el primer nivel y referencia. Ninguna de ellas se mide hoy en la encuesta de hogares. En el plano de la medición, cuatro cambios de bajo costo en la EPHC mejorarían la vigilancia de la equidad: reincorporar el tiempo de espera y el de viaje con preguntas separadas e inequívocas, distinguir sin ambigüedad la USF del puesto y del centro de salud, preguntar si el medicamento recetado se obtuvo, dónde y si se pagó, y mantener estable la redacción de esas preguntas.
6.9.4Limitaciones
Cinco limitaciones acotan las conclusiones. Primera: la EPH excluye a Boquerón, Alto Paraguay, las viviendas colectivas y buena parte de la población indígena, por lo que las brechas probablemente subestiman las nacionales, aunque el sentido del sesgo no puede garantizarse para todos los indicadores. Segunda: la morbilidad es autodeclarada y no comparable entre años, y la estandarización por necesidad sólo controla por edad, sexo, accidente y, desde 2020, el tipo de dolencia, sin medir la gravedad clínica; por eso los índices de inequidad horizontal son probablemente cotas inferiores. Tercera: la serie tiene rupturas generales en 2007, 2011, 2020–2021 y 2022, la pregunta sobre medicamentos gratuitos tuvo cuatro redacciones y la variable de tiempo de 2007–2010 es ambigua entre espera y viaje; varias variables existen sólo en algunos años (tiempos hasta 2010, internación desde 2012, USF desde 2014). Las tendencias se describen dentro de cada tramo comparable. Cuarta: todos los resultados son asociaciones; los ejercicios de diferencias en diferencias son descriptivos y su año base, 2007, parece anómalo. Quinta: la encuesta observa el contacto y no la calidad. La equidad de acceso documentada aquí no implica equidad en los resultados de salud ni en la calidad de lo recibido.
Referencias del capítulo
- ABC Color. (2024, 17 de junio). IPS y Salud Pública acuerdan compra conjunta de medicamentos oncológicos. https://www.abc.com.py/nacionales/2024/06/17/ips-y-salud-publica-acuerdan-compra-conjunta-de-medicamentos-oncologicos/
- ABC Color. (2025, 20 de marzo). Gobierno crea equipo nacional para intervenir y mejorar el sistema de salud. https://www.abc.com.py/nacionales/2025/03/20/gobierno-crea-equipo-nacional-para-intervenir-y-mejorar-el-sistema-de-salud/
- Aday, L. A. y Andersen, R. (1974). A framework for the study of access to medical care. Health Services Research, 9(3), 208–220. https://pmc.ncbi.nlm.nih.gov/articles/PMC1071804/
- Andersen, R. M. (1995). Revisiting the behavioral model and access to medical care: Does it matter? Journal of Health and Social Behavior, 36(1), 1–10. https://doi.org/10.2307/2137284
- Atun, R., de Andrade, L. O. M., Almeida, G., Cotlear, D., Dmytraczenko, T., Frenz, P., Garcia, P., Gómez-Dantés, O., Knaul, F. M., Muntaner, C., de Paula, J. B., Rígoli, F., Serrate, P. C.-F., y Wagstaff, A. (2015). Health-system reform and universal health coverage in Latin America. The Lancet, 385(9974), 1230–1247. https://doi.org/10.1016/S0140-6736(14)61646-9
- Banco Mundial. (2026). World Development Indicators [Base de datos]. Recuperado el 3 de octubre de 2026 de https://databank.worldbank.org/source/world-development-indicators
- Capurro, D. A. y Harper, S. (2022). Socioeconomic inequalities in health care utilization in Paraguay: Description of trends from 1999 to 2018. Journal of Health Services Research & Policy, 27(3), 180–189. https://doi.org/10.1177/13558196221079160
- Cotlear, D., Gómez-Dantés, O., Knaul, F., Atun, R., Barreto, I. C. H. C., Cetrángolo, O., Cueto, M., Francke, P., Frenz, P., Guerrero, R., Lozano, R., Marten, R., y Sáenz, R. (2015). Overcoming social segregation in health care in Latin America. The Lancet, 385(9974), 1248–1259. https://doi.org/10.1016/S0140-6736(14)61647-0
- Dullak Peña, R. E. (2025). Del enfoque programático a la consolidación del Sistema Nacional de Salud en Paraguay [Editorial]. Revista de Salud Pública del Paraguay, 15(2), 1–3. https://revistas.ins.gov.py/index.php/rspp/article/download/468/235/749
- Erreygers, G. (2009). Correcting the concentration index. Journal of Health Economics, 28(2), 504–515. https://doi.org/10.1016/j.jhealeco.2008.02.003
- Erreygers, G. y Van Ourti, T. (2011). Measuring socioeconomic inequality in health, health care and health financing by means of rank-dependent indices: A recipe for good practice. Journal of Health Economics, 30(4), 685–694. https://doi.org/10.1016/j.jhealeco.2011.04.004
- Giménez Caballero, E. (2012). Introducción al sector salud del Paraguay: una aproximación conceptual y metodológica para el análisis sectorial. Instituto Desarrollo. https://desarrollo.org.py/admin/app/webroot/pdf/publications/12-10-2015-11-10-08-657753886.pdf
- Houghton, N., Bascolo, E., y del Riego, A. (2020). Socioeconomic inequalities in access barriers to seeking health services in four Latin American countries. Revista Panamericana de Salud Pública, 44, e11. https://doi.org/10.26633/RPSP.2020.11
- Instituto Nacional de Estadística. (2026). Encuesta Permanente de Hogares (2003–2016) y Encuesta Permanente de Hogares Continua (2017–2025) [Microdatos y diccionarios; 23 rondas; factores de expansión revisión 2025]. https://www.ine.gov.py/microdatos/
- Kakwani, N., Wagstaff, A., y van Doorslaer, E. (1997). Socioeconomic inequalities in health: Measurement, computation, and statistical inference. Journal of Econometrics, 77(1), 87–103. https://doi.org/10.1016/S0304-4076(96)01807-6
- La Nación. (2026a, 15 de julio). Importadores garantizan provisión de medicamentos pese a deuda de USD 400 millones del IPS. https://www.lanacion.com.py/politica/2026/07/15/importadores-garantizan-provision-de-medicamentos-pese-a-deuda-de-usd-400-millones-del-ips/
- La Nación. (2026b, 20 de enero). Gobierno busca eliminar barreras en el acceso a la salud mediante trabajo conjunto entre Salud e IPS. https://www.lanacion.com.py/politica/2026/01/20/gobierno-busca-eliminar-barreras-en-el-acceso-a-la-salud-mediante-trabajo-conjunto-entre-salud-e-ips/
- Levesque, J.-F., Harris, M. F., y Russell, G. (2013). Patient-centred access to health care: Conceptualising access at the interface of health systems and populations. International Journal for Equity in Health, 12, 18. https://doi.org/10.1186/1475-9276-12-18
- Ley N.º 1032/1996. Que crea el Sistema Nacional de Salud. (1996, 30 de diciembre). Congreso de la Nación Paraguaya. https://www.ape.org.py/sistema_ape/portal/Legislacion/LeyesEnfermeria/Ley-1032.pdf
- Ley N.º 5099/2013. De la gratuidad de aranceles de las prestaciones de salud de los establecimientos del Ministerio de Salud Pública y Bienestar Social. (2013). Congreso de la Nación Paraguaya. https://www.bacn.gov.py/leyes-paraguayas/4706/de-la-gratuidad-de-aranceles-de-las-prestaciones-de-salud-de-los-establecimientos-del-ministerio-de-salud-publica-y-bienestar-social
- Londoño, J.-L. y Frenk, J. (1997). Structured pluralism: Towards an innovative model for health system reform in Latin America. Health Policy, 41(1), 1–36. https://doi.org/10.1016/S0168-8510(97)00010-9
- Observatorio Económico. (2026). El sistema de salud paraguayo: financiamiento, carga de enfermedad y equidad del aseguramiento, 2000–2025 [Documento de trabajo, agosto de 2026]. Facultad de Ciencias Contables, Administrativas y Económicas, Universidad Católica «Nuestra Señora de la Asunción».
- O'Donnell, O., van Doorslaer, E., Wagstaff, A., y Lindelow, M. (2008). Analyzing health equity using household survey data: A guide to techniques and their implementation. Banco Mundial. https://doi.org/10.1596/978-0-8213-6933-3
- Organización Mundial de la Salud. (2007). Everybody's business: Strengthening health systems to improve health outcomes. WHO's framework for action. https://www.who.int/publications/i/item/everybody-s-business----strengthening-health-systems-to-improve-health-outcomes
- Organización Mundial de la Salud. (2010). Informe sobre la salud en el mundo 2010: la financiación de los sistemas de salud, el camino hacia la cobertura universal. https://www.who.int/es/publications/i/item/9789241564021
- Organización Mundial de la Salud. (2026). Global Health Observatory [Base de datos]. Recuperado el 3 de octubre de 2026 de https://www.who.int/data/gho
- Organización Panamericana de la Salud. (2010). Redes integradas de servicios de salud: conceptos, opciones de política y hoja de ruta para su implementación en las Américas (Serie La Renovación de la Atención Primaria de Salud en las Américas, N.º 4). https://www.paho.org/es/documentos/redes-integradas-servicios-salud-conceptos-opciones-politica-hoja-ruta-para-su-1
- Penchansky, R. y Thomas, J. W. (1981). The concept of access: Definition and relationship to consumer satisfaction. Medical Care, 19(2), 127–140. https://doi.org/10.1097/00005650-198102000-00001
- Ríos-González, C. M. (2025). El sistema de salud en Paraguay: estructura, funcionamiento y desafíos actuales. Revista de Salud Pública del Paraguay, 15(2), 29–41. https://doi.org/10.18004/rspp.2025.ago.06
- Tanahashi, T. (1978). Health service coverage and its evaluation. Bulletin of the World Health Organization, 56(2), 295–303. https://pmc.ncbi.nlm.nih.gov/articles/PMC2395571/
- Última Hora. (2019, 24 de enero). Unidad de Salud Familiar se debe duplicar para cubrir todo el país. https://www.ultimahora.com/unidad-salud-familiar-se-debe-duplicar-cubrir-todo-el-pais-n2793453
- Última Hora. (2025, 15 de septiembre). Entre críticas, ministra defiende reducido PGN 2026 para salud. https://www.ultimahora.com/entre-criticas-ministra-defiende-reducido-pgn-2026-para-salud
- Última Hora. (2026a, 9 de abril). «No hay, doctor»: drama compartido entre médicos y asegurados por falta de fármacos en IPS. https://www.ultimahora.com/no-hay-doctor-drama-compartido-entre-medicos-y-asegurados-por-falta-de-farmacos-en-ips
- Última Hora. (2026b, 27 de mayo). Con economistas, Fretes analiza cómo saldar deuda de USD 1.238 millones que arrastra IPS. https://www.ultimahora.com/con-economistas-fretes-analiza-como-saldar-deuda-de-usd-1-238-millones-que-arrastra-ips
- Wagstaff, A. (2005). The bounds of the concentration index when the variable of interest is binary, with an application to immunization inequality. Health Economics, 14(4), 429–432. https://doi.org/10.1002/hec.953
- Wagstaff, A. y van Doorslaer, E. (2000a). Equity in health care finance and delivery. En A. J. Culyer y J. P. Newhouse (Eds.), Handbook of Health Economics (Vol. 1B, pp. 1803–1862). Elsevier. https://doi.org/10.1016/S1574-0064(00)80047-5
- Wagstaff, A. y van Doorslaer, E. (2000b). Measuring and testing for inequity in the delivery of health care. Journal of Human Resources, 35(4), 716–733. https://doi.org/10.2307/146369
- Zavattiero, C. (2018). Evaluación de las Unidades de Salud de la Familia del MSPBS [Síntesis para el debate]. Decidamos, Campaña por la Expresión Ciudadana. https://decidamos.org.py/wp-content/uploads/2025/04/resumen-7-USF-WEB.pdf