En tres ideas
- La pobreza de los mayores de 65 bajó de 36,1 % a 17,7 % entre 2003 y 2021 y de 17,5 % a 12,1 % entre 2022 y 2025 (dos mediciones no empalmables).
- La pensión no contributiva, universal por ley desde 2024, cubre al menos a la mitad de los mayores: la encuesta capta el 81 % del padrón.
- La cobertura contributiva sigue en 16,9 %, apenas 1,2 puntos más que en 2003; entre los ocupados de hoy, la proporción que aporta se duplicó (de 13,0 % a 26,5 %).
12.1Marco analítico: seguridad económica, salud y entornos en la vejez
El análisis de la vejez en este capítulo sigue el ordenamiento que el Plan de Acción Internacional de Madrid sobre el Envejecimiento (Naciones Unidas, 2002) estableció en tres direcciones prioritarias —las personas de edad y el desarrollo, el fomento de la salud y el bienestar en la vejez, y la creación de entornos propicios y favorables— y que la Comisión Económica para América Latina y el Caribe (CEPAL) tradujo, para América Latina, en tres áreas de seguimiento: seguridad económica, salud y bienestar y entornos propicios, este último entendido tanto en su dimensión física (vivienda, transporte, accesibilidad) como social (redes familiares, cuidados, participación). La CEPAL ha insistido en que la región envejece con instituciones diseñadas para poblaciones jóvenes y con mercados de trabajo incapaces de generar coberturas contributivas amplias, de modo que la seguridad económica de las personas mayores descansa en una combinación inestable de trabajo hasta edades avanzadas, transferencias familiares y, crecientemente, pensiones no contributivas (Huenchuan, 2018).
Para la seguridad económica se usan dos marcos normativos complementarios. El de la Organización Internacional del Trabajo, cuya Recomendación 202 sobre los pisos de protección social (OIT, 2012) establece como garantía básica que toda persona de edad tenga una seguridad básica del ingreso, al menos equivalente a un nivel mínimo definido nacionalmente, independientemente de su historia contributiva; y el enfoque multipilar del Banco Mundial (Holzmann y Hinz, 2005), que distingue un pilar cero no contributivo de alivio de la pobreza, un pilar contributivo obligatorio vinculado a los ingresos, un pilar de ahorro individual obligatorio, un pilar voluntario y un pilar «informal» de apoyo familiar, acceso a salud y vivienda. La pregunta analítica que ambos marcos permiten formular para Paraguay es precisa: ¿cuánto de la seguridad económica de los mayores proviene de cada pilar, y qué ocurrió con esa composición entre 2003 y 2025?
La respuesta corta, que el capítulo documenta, es que Paraguay construyó en quince años un pilar cero de gran alcance —la Pensión Alimentaria para Adultos Mayores en Situación de Pobreza (Ley 3728/2009), transformada en Pensión Universal por la Ley 7322/2024— mientras el pilar contributivo permaneció prácticamente donde estaba en 2003. El resultado es una vejez mucho menos pobre que hace dos décadas, pero sostenida por una transferencia de monto bajo, con un sistema contributivo que cubre a uno de cada seis mayores y con una creciente proporción de personas mayores que viven solas.
12.2Envejecimiento demográfico: un proceso acelerado y mal medido
Según la EPH/EPHC 2003–2025 del Instituto Nacional de Estadística (INE, 2026; 23 rondas: EPH anual 2003–2016 y EPHC 2017–2025), las personas de 65 años y más pasaron de 5,3 % de la población residente en 2003 a 6,2 % en 2010, 7,7 % en 2019 y 8,7 % en 2025 (factores de expansión revisión 2025). La proyección post-censal del INE para 2025 da un valor prácticamente idéntico, 8,6 %, con 25,1 % de menores de 15 años y 66,4 % de población de 15 a 64 años. La pirámide de 2025 (Gráfico 12.1, panel izquierdo) muestra la contracción de la base —el grupo de 0 a 4 años pesa menos que el de 20 a 24— que el Censo 2022 confirmó al registrar una fecundidad sensiblemente menor a la proyectada: el INE estima, en su proyección posterior al Censo, una tasa global de fecundidad de 1,9 hijos por mujer en 2025, frente a 2,39 en la estimación de la CEPAL/CELADE para el mismo año, basada en World Population Prospects 2024 de Naciones Unidas (CEPAL, 2026). Para 2024, la misma fuente da 2,42, valor que cita el capítulo 15 y que el capítulo 2 redondea a 2,4.
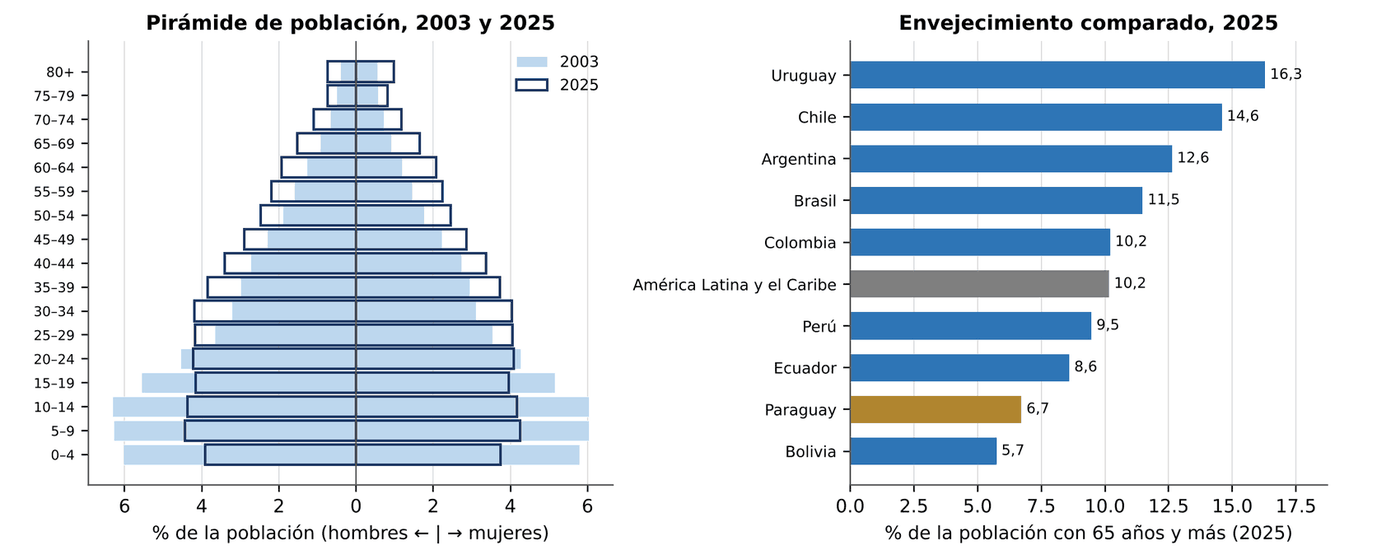
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE); Banco Mundial, WDI.
La comparación internacional exige una advertencia. El WDI (Banco Mundial, 2026), que se basa en las estimaciones de Naciones Unidas (World Population Prospects 2024) y no incorpora aún el Censo 2022 paraguayo, atribuye a Paraguay 6,72 % de población de 65 años y más en 2025, lo que lo ubica penúltimo entre nueve países sudamericanos, por encima sólo de Bolivia (5,74 %) y lejos del promedio regional (10,16 %). Con la proyección del INE (8,6 %), Paraguay quedaría en el rango de Ecuador (8,6 %) y Perú (9,5 %). La diferencia no es menor: la serie internacional subestima en casi dos puntos el envejecimiento paraguayo, porque supone una población más numerosa y más joven que la censada.
Hacia adelante, el INE proyecta, en su revisión 2024 de las estimaciones y proyecciones 1950–2050, que en 2050 de cada 100 personas 17 tendrán menos de 15 años, 66 tendrán entre 15 y 64 y 16 tendrán 65 años o más (Medina, 2025); la edad mediana subiría de 28,6 años en 2024 a 38,9 en 2050 (INE, citado por Última Hora, 2025a). La EPHC, con los factores de expansión revisados, arroja una edad mediana algo mayor (30 años en 2025; capítulo 2), diferencia que obedece a la fuente —encuesta frente a proyección— y no altera la tendencia. Circulan cifras distintas para 2050 —16,4 % y 18,3 % de personas de 65 años y más en dos notas de prensa que citan al INE—, una discrepancia que no fue posible resolver con la fuente primaria; en cualquier caso, la proporción de personas mayores se duplicará en un cuarto de siglo. La consecuencia para la protección social es directa: el número de personas de 65 años y más, que la EPH estima en unas 538 mil en 2025 (frente a 275 mil en 2003), rondará entre 1,1 y 1,2 millones en 2050 según las proyecciones del INE.
12.3Seguridad económica (I): pobreza e ingresos
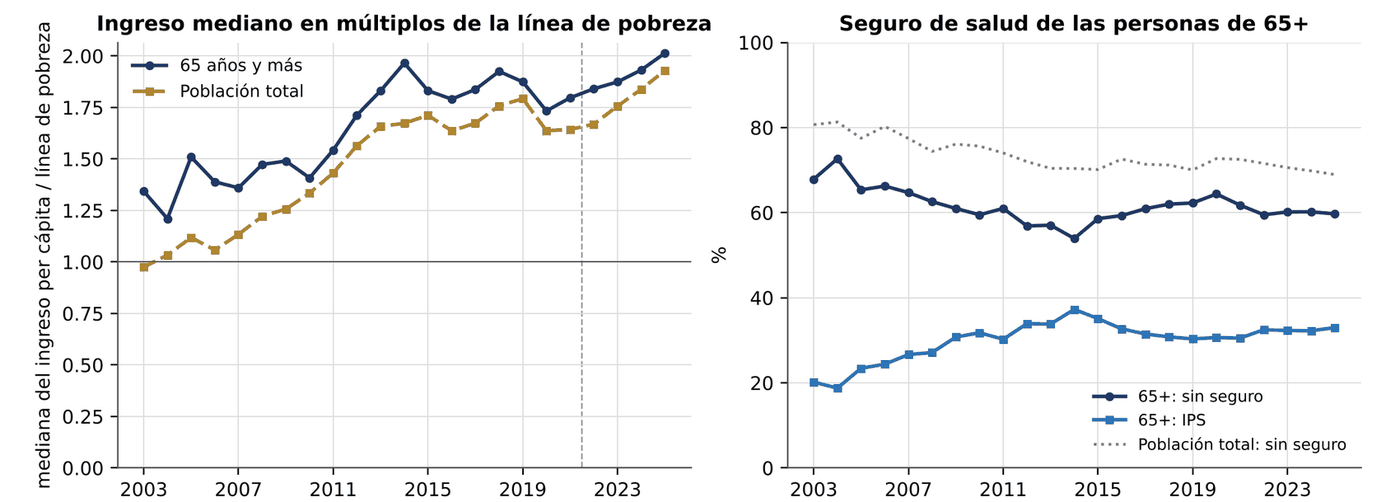
La incidencia de la pobreza entre las personas de 65 años y más debe leerse en dos mediciones no empalmables. Con la metodología anterior, bajó de 36,1 % en 2003 a 33,1 % en 2010, 16,5 % en 2019 y 17,7 % en 2021; con la vigente, de 17,5 % en 2022 a 12,1 % en 2025 (error estándar, EE, de 0,6 puntos). Hasta 2010 la caída fue lenta y la vejez acompañaba, por debajo, la pobreza general; desde 2011, con la expansión de la pensión no contributiva, la pobreza de los mayores se desacopló de la del resto de la población (Cuadro 12.1). En 2025 la incidencia de la pobreza de los mayores de 65 años es similar a la de los adultos de 18 a 64 (12,1 % frente a 12,5 %; la diferencia, de −0,4 puntos con un EE de 0,6, no es estadísticamente significativa) y la mitad de la de los niños (24,5 %). El INE reporta, para la población de 60 años y más en 2024, una pobreza de 14,4 % (108.218 personas; INE, citado por Última Hora, 2025b), cifra compatible con la de este capítulo para el grupo de 65 años y más en ese año (13,3 %).
| Indicador | 2003 | 2010 | 2015 | 2019 | 2022 | 2025 |
|---|---|---|---|---|---|---|
| Pobreza total, 65+ (%) | 36,1 | 33,1 | 20,0 | 16,5 | 17,5 | 12,1 |
| Pobreza total, población total (%) | 51,0 | 35,5 | 24,6 | 21,0 | 24,5 | 16,0 |
| Pobreza extrema, 65+ (%) | 4,8 | 7,6 | 1,9 | 1,5 | 1,9 | 1,0 |
| Pobreza 65+ urbana / rural (%) | 31,3 / 43,6 | 27,4 / 43,5 | 15,0 / 29,8 | 12,5 / 23,9 | 14,6 / 24,4 | 9,8 / 17,6 |
| Pobreza 65+ hombres / mujeres (%) | 37,3 / 35,0 | 33,1 / 33,1 | 20,6 / 19,4 | 17,3 / 15,8 | 18,4 / 16,8 | 11,8 / 12,4 |
| Mediana de ylp, 65+ (líneas de pobreza) | 1,34 | 1,41 | — | — | — | 2,01 |
| Mediana de ylp, población total | 0,98 | 1,33 | — | — | — | 1,93 |
| Sin ingreso propio, 65+ (%) | 47,8 | 50,0 | 33,7 | 26,4 | 25,3 | 16,2 |
| n (65+) | 2.480 | 1.358 | 2.446 | 1.666 | 5.824 | 5.960 |
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE); cic_03_mayores.py, tabla cic_mayores_serie.csv. Pobreza 2003–2019 con metodología anterior; 2022–2025 vigente: dos mediciones no empalmables. EE de la pobreza 65+ en 2025: 0,6 puntos (cic_07_ronda2.py). «Sin ingreso propio»: no percibe ingreso laboral, jubilación, pensión ni remesa individual.
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE).
El indicador más elocuente de la transformación no es la pobreza sino la autonomía económica. En 2003 el 47,8 % de las personas de 65 años y más no percibía ningún ingreso propio —ni laboral, ni previsional, ni remesa a su nombre— y dependía por completo de la redistribución dentro del hogar; en 2010 la proporción era todavía de 50,0 %. En 2025 es de 16,2 %. La pensión no contributiva convirtió a cerca de un tercio de la población mayor en titular de un ingreso. Es plausible que eso, más allá del efecto sobre la pobreza del hogar, modifique su posición en las decisiones domésticas, en los arreglos de convivencia y en la demanda de servicios de salud, pero la encuesta no permite verificarlo.
La brecha territorial persiste: la pobreza de los mayores rurales (17,6 % en 2025) casi duplica la de los urbanos (9,8 %), aunque la distancia absoluta se redujo de 12,3 a 7,8 puntos. No se observa, en cambio, una brecha de género en la incidencia de la pobreza de los mayores (11,8 % en hombres y 12,4 % en mujeres en 2025), porque la pobreza se mide a nivel del hogar; la desigualdad de género en la vejez se expresa en la titularidad de los ingresos y en la cobertura contributiva, como se ve a continuación.
12.4Seguridad económica (II): cobertura previsional contributiva y no contributiva
(a) Cobertura previsional de las personas de 65+, 2003–2025
(b) Cobertura por quintil de ingreso, 2010 y 2025
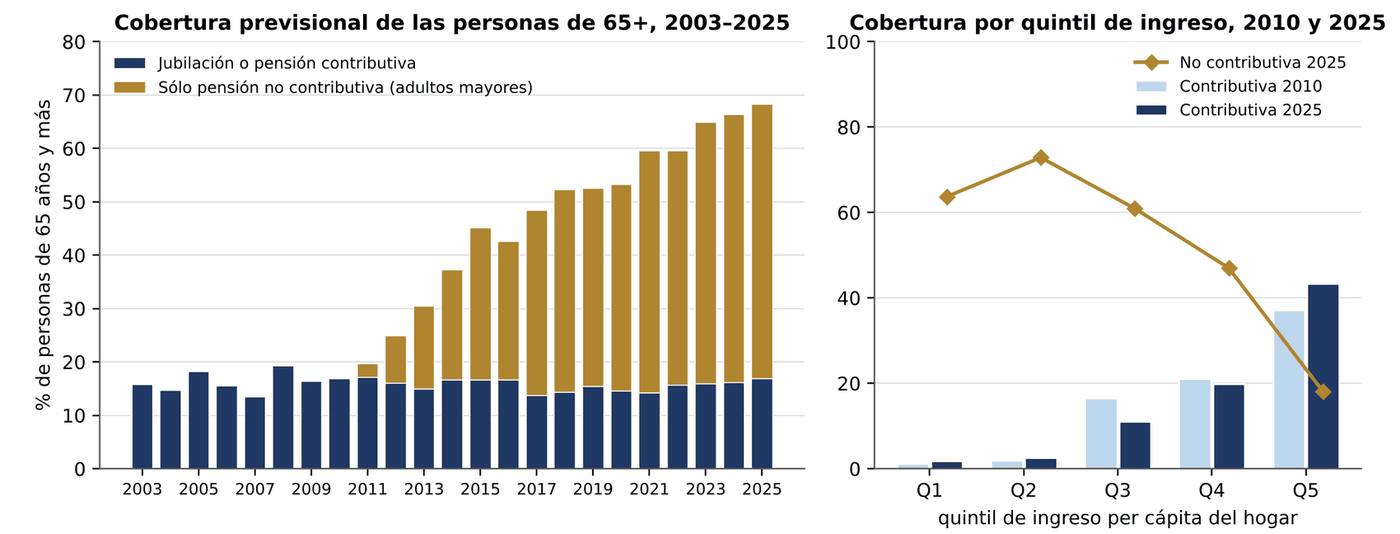
Pasá el cursor sobre el gráfico —o enfocalo con Tab y usá las flechas— para leer los valores.
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE).
La cobertura previsional se mide con la percepción individual, declarada en la encuesta, de ingresos por jubilación, por pensión (que incluye pensiones de sobrevivencia y las graciables otorgadas por el Estado) y por la Pensión Adultos Mayores. Las pensiones graciables no son contributivas, pero la encuesta no las distingue de las de sobrevivencia: el pilar que este capítulo llama «contributivo» comprende, por lo tanto, las jubilaciones y pensiones contributivas y las graciables, cuyo peso no pudo estimarse con registros. Entre 2003 y 2010 la cobertura fue, en todos los años, exclusivamente contributiva y osciló entre 13 % y 19 % de las personas de 65 años y más. A partir de 2011 se suma la pensión no contributiva, que alcanzó a 2,6 % de los mayores en su primer año en la encuesta, 28,5 % en 2015, 43,8 % en 2022 y 51,5 % en 2025. La cobertura total pasó de 15,7 % en 2003 a 68,3 % en 2025. Prácticamente nadie declara percibir ambas prestaciones a la vez (a lo sumo el 0,04 % de los mayores en algún año), lo que es coherente con los requisitos de acceso a la pensión no contributiva.
| Grupo | Contributiva 2010 | Contributiva 2025 | No contributiva 2015 | No contributiva 2025 | Total 2025 |
|---|---|---|---|---|---|
| Total | 16,9 | 16,9 | 28,5 | 51,5 | 68,3 |
| Urbana | 22,6 | 22,5 | 18,4 | 43,8 | 66,3 |
| Rural | 6,4 | 3,2 | 48,3 | 70,1 | 73,3 |
| Hombres | 16,0 | 19,0 | 27,3 | 49,6 | 68,6 |
| Mujeres | 17,7 | 15,0 | 29,7 | 53,1 | 68,1 |
| Quintil 1 | 1,2 | 1,9 | 35,0 | 63,7 | 65,6 |
| Quintil 2 | 2,0 | 2,7 | 47,6 | 72,9 | 75,6 |
| Quintil 3 | 16,5 | 11,1 | 36,7 | 60,9 | 72,0 |
| Quintil 4 | 21,1 | 19,9 | 21,1 | 47,0 | 66,9 |
| Quintil 5 | 37,2 | 43,4 | 6,3 | 18,1 | 61,5 |
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE); cic_03_mayores.py, tabla cic_mayores_serie.csv. «Contributiva»: jubilaciones y pensiones, incluidas las graciables. Quintiles de ingreso per cápita observado del hogar (incluye las pensiones). Con quintiles de ingreso per cápita sin jubilaciones ni pensiones (contributivas y no contributivas), la cobertura contributiva de 2025 es de 10,1 % (Q1), 11,7 % (Q2), 19,0 % (Q3), 24,0 % (Q4) y 26,6 % (Q5) (cic_07_ronda2.py, tabla cic_r2_mayores_quintil_sin_pensiones.csv). EE de la cobertura total de 2025: 0,8 puntos (contributiva) y 1,0 (no contributiva). n (65+): 1.358 (2010), 2.446 (2015), 5.960 (2025).
El cuadro condensa la estructura del sistema. El pilar contributivo cubre a 16,9 % de las personas mayores, el mismo porcentaje que en 2010 y prácticamente el mismo que en 2003 (15,7 %); el estudio base ya había señalado que la cifra de 2025 está «muy cerca del 16 % que reportaba la nota de 2013 para 2011» (Observatorio Económico, 2026, cap. 7). Es una cobertura urbana (22,5 %) y casi inexistente en el campo (3,2 %). Con los quintiles de ingreso observado, se concentra en el quintil superior (43,4 % frente a 1,9 % en el primero) y el 58,0 % de los perceptores contributivos vive en hogares del quinto quintil. Ese ordenamiento, sin embargo, incluye la propia jubilación, que eleva al perceptor en la distribución. Si se ordena a los hogares por su ingreso per cápita sin jubilaciones ni pensiones, el gradiente se atenúa mucho —la cobertura contributiva va de 10,1 % en el primer quintil a 26,6 % en el quinto, y el 25,0 % de los perceptores queda en el quinto quintil—, aunque este segundo ordenamiento exagera en sentido contrario, porque ubica en la base a los jubilados que viven sólo de su haber. La concentración verdadera está entre ambos extremos; el capítulo 14 usa un ordenamiento intermedio, el del ingreso de mercado más las pensiones contributivas. Lo que no depende del ordenamiento es la brecha territorial y laboral: la cobertura rural es de 3,2 % y sólo el 6,0 % de los mayores que trabajan aporta a una caja (sección 12.5). Es, además, una cobertura que favorece a los hombres (19,0 % frente a 15,0 % de las mujeres), reflejo de trayectorias laborales femeninas más cortas e informales. El pilar contributivo paraguayo es, en su forma actual, un mecanismo que reproduce en la vejez la segmentación del mercado de trabajo. La estabilidad del agregado no equivale, sin embargo, a inmovilidad del sistema. Es un indicador de stock, que refleja trayectorias laborales de las décadas anteriores, mientras la proporción de ocupados que aporta se duplicó desde 2003 (de 13,0 % a 26,5 %; capítulo 4). Y combina movimientos opuestos: entre 2010 y 2025 la cobertura subió entre los hombres (de 16,0 % a 19,0 %) y bajó entre las mujeres (de 17,7 % a 15,0 %), un patrón compatible con una caída de las pensiones de sobrevivencia y graciables y un aumento de las jubilaciones propias, que la encuesta no permite separar y cuya significación estadística no se evaluó.
El pilar no contributivo invirtió la lógica. Su cobertura es mayor en el área rural (70,1 %) que en la urbana (43,8 %), mayor entre las mujeres (53,1 %) que entre los hombres (49,6 %), y decrece con el ingreso: 49,3 % de los perceptores está en los dos primeros quintiles de ingreso observado y sólo 7,9 % en el quinto (como ese ingreso incluye la propia pensión, la concentración en la base es probablemente mayor). Gracias a esa complementariedad, la cobertura total es hoy relativamente pareja entre grupos (entre 61,5 % y 75,6 % por quintil). El hallazgo central del capítulo es, por lo tanto, doble: Paraguay resolvió buena parte del problema de la pobreza en la vejez sin resolver el problema del sistema de pensiones. Son dos cosas distintas, y la segunda sigue pendiente.
La suficiencia de las prestaciones marca la diferencia entre ambos pilares. El monto mediano de la Pensión Adultos Mayores era en 2025 de Gs. 697.064 mensuales, 0,75 veces la línea de pobreza per cápita, coherente con la regla legal de un monto no inferior al 25 % del salario mínimo (Gs. 699.577 en 2025, según el proyecto de Presupuesto 2026; ABC Color, 2025). Ese monto equivale al 25 % del salario mínimo de Gs. 2.798.309 vigente hasta junio de 2025; desde julio de 2025 el mínimo es de Gs. 2.899.048, y el capítulo 4 usa el promedio anual de ambos (unos 2,85 millones). La jubilación o pensión contributiva mediana equivalía a 3,20 líneas de pobreza. La pensión, universal por ley pero con una cobertura efectiva de 51,5 % de los mayores de 65 años según la EPHC 2025, es un piso que evita la indigencia y aporta autonomía, pero no reemplaza ingresos: un mayor que vive solo y depende exclusivamente de ella está, por construcción, por debajo de la línea de pobreza. La universalidad legal, además, no es estricta: la propia ley excluye a quienes cotizan a la seguridad social, cobran una jubilación o un salario público o privado, o tienen registradas 30 o más cabezas de ganado (Ley 7322/2024; La Nación, 2024). Las perspectivas del pilar contributivo, por su parte, son las que documentó el estudio base: un Instituto de Previsión Social con déficit operativo (US$ 70,8 millones en 2024 según su informe actuarial; Última Hora, 2026b), una relación de diez cotizantes por jubilado que tenderá a dos a fin de siglo, y un horizonte de agotamiento de las rentas de las reservas que difiere según la fuente —2036 (y 2046 para las reservas totales) en las proyecciones recogidas por el estudio base, hacia 2047 en el informe actuarial 2024 citado por la prensa, diferencia de supuestos que no fue posible verificar—, además de una Caja Fiscal reformada por la Ley 7633/2026, promulgada el 18 de marzo de 2026, tras un déficit actuarial estimado en US$ 13.313 millones para los programas civiles al cierre de 2023 (Ministerio de Economía y Finanzas, 2024, citado en Observatorio Económico, 2026).
12.5Trabajo en la vejez: ¿necesidad o elección?
La participación laboral de las personas de 65 años y más es alta y prácticamente no cambió en dos décadas: 38,4 % estaba ocupado en 2003 y 35,4 % en 2025 (desde 2022 las entrevistas se distribuyen en todo el año, por lo que ambos niveles no son estrictamente homologables). Entre los hombres la proporción es de 48,2 % y entre las mujeres de 24,1 %; en el área rural alcanza a 45,4 % (Gráfico 12.4, panel derecho). La expansión de la pensión no contributiva coincidió con una ocupación de los mayores prácticamente estable, pero ese dato agregado no permite inferir efectos, porque en el período cambió también la composición por edad y por área de la población mayor. La evidencia causal disponible (Molinas Vega et al., 2021; Recuadro 12.1) no encuentra efectos concluyentes de la pensión sobre las horas trabajadas, un resultado coherente con el monto bajo de la prestación.
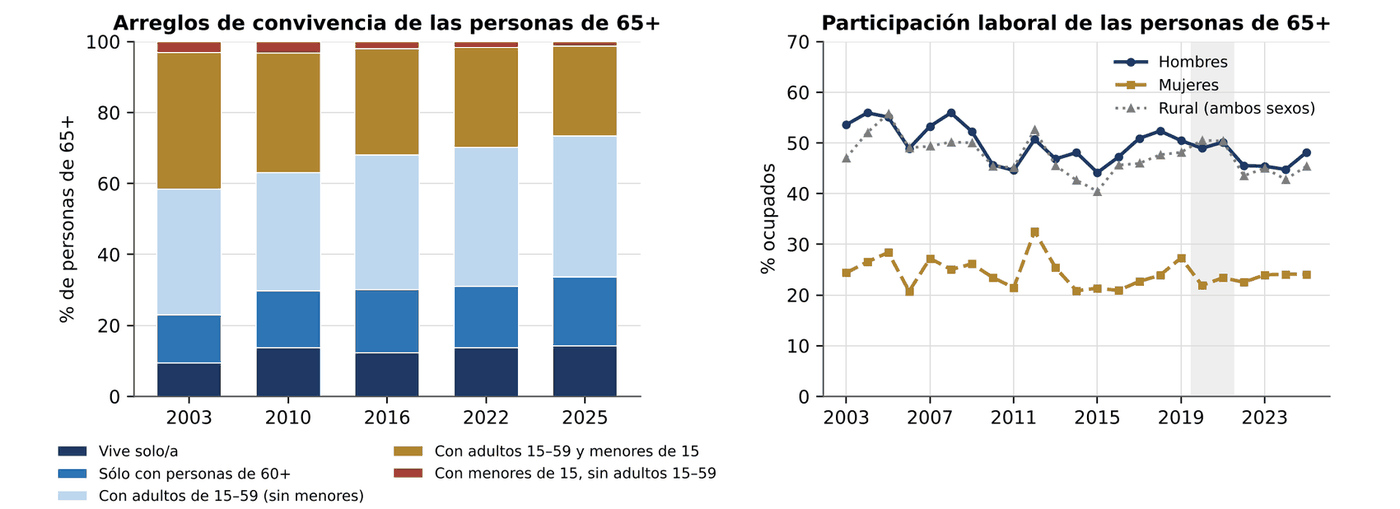
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE).
Dos datos son compatibles con la hipótesis de que el trabajo en la vejez es, en buena parte, una respuesta a la falta de una jubilación suficiente, aunque no la demuestran. Primero, entre los mayores de 65 años que perciben jubilación o pensión contributiva trabaja el 21,7 %, mientras que entre quienes no la perciben lo hace el 38,2 % (2025). La comparación tiene un sesgo de selección: quienes se jubilaron difieren de quienes no lo hicieron en edad, salud, educación y trayectoria laboral, y una parte de los no jubilados trabaja por cuenta propia en actividades que puede preferir continuar. Segundo, sólo el 6,0 % de los ocupados de 65 años y más aporta a una caja de jubilación: la casi totalidad trabaja en la informalidad, por cuenta propia o en la agricultura familiar, sin perspectiva de mejorar su situación previsional. El INE reporta para 2025 una informalidad no agropecuaria de 79,4 % entre los ocupados de 65 años y más, frente a 60,1 % en el total de los ocupados no agropecuarios. Con la definición del INE aplicada a todos los sectores, incluido el agro (capítulo 4), la informalidad alcanza al 85,0 % de los ocupados de 65 años y más y al 64,4 % del total de los ocupados. En el marco de Madrid, el trabajo en la vejez es deseable cuando es elegido y compatible con la salud; en Paraguay es, para la mayoría, la continuación de una trayectoria laboral informal que no generó derechos.
12.6Entornos: arreglos de convivencia y cuidados
La EPH permite clasificar a las personas mayores según la composición por edades de su hogar. El cambio más nítido de las dos décadas es el aumento de la vejez en solitario o entre mayores. La proporción de personas de 65 años y más que vive sola subió de 9,4 % en 2003 a 14,2 % en 2025, y la de quienes viven sólo con otras personas de 60 años o más —típicamente, parejas de mayores—, de 13,5 % a 19,5 %. En conjunto, uno de cada tres mayores (35,1 %) vive hoy sin ningún adulto de 15 a 59 años en el hogar. En sentido inverso, los hogares que combinan mayores, adultos de 15 a 59 años y niños menores de 15 —la forma más próxima al hogar multigeneracional— bajaron de 38,4 % a 25,2 %, y los hogares de «generación salteada», donde los mayores conviven con menores de 15 años sin adultos intermedios —una configuración frecuentemente asociada a la emigración de los padres—, pasaron de 3,2 % a 1,4 %.
| Arreglo | 2003 | 2010 | 2016 | 2022 | 2025 |
|---|---|---|---|---|---|
| Vive solo/a | 9,4 | 13,6 | 12,3 | 13,8 | 14,2 |
| Sólo con personas de 60+ | 13,5 | 16,1 | 17,7 | 17,2 | 19,5 |
| Con adultos de 15–59, sin menores de 15 | 35,5 | 33,4 | 38,0 | 39,2 | 39,7 |
| Con adultos de 15–59 y menores de 15 | 38,4 | 33,7 | 30,0 | 28,3 | 25,2 |
| Con menores de 15, sin adultos de 15–59 | 3,2 | 3,2 | 2,0 | 1,6 | 1,4 |
| Es jefe/a de hogar | 59,6 | 61,0 | 61,5 | 62,7 | 65,0 |
Fuente: cálculo propio sobre microdatos EPH/EPHC (INE); cic_03_mayores.py. Composición por edades de los miembros del hogar, excluido el servicio doméstico.
El significado de este cambio para la política pública es el de los entornos propicios del Plan de Madrid. La familia extensa ha sido históricamente el pilar «informal» de la protección de la vejez paraguaya; su retracción —por la caída de la fecundidad, la urbanización y la emigración de los hijos— traslada al Estado y al mercado demandas de cuidado que antes se resolvían dentro del hogar. Según el INE, citado por la prensa, la relación entre personas de 80 años y más y mujeres de 50 a 64 años —las cuidadoras potenciales— pasará de alrededor de 25 por cada 100 en la actualidad a 45 en 2050. En los términos del capítulo 2, la pensión volvió asistido el familiarismo de la vejez: complementa el ingreso del hogar, pero el cuidado sigue a cargo de la familia. El país cuenta desde diciembre de 2022 con una Política Nacional de Cuidados (PNCUPA 2030), aprobada por el Gabinete Social de la Presidencia y coordinada por el Ministerio de la Mujer (Ministerio de la Mujer, 2022). En junio de 2026 la Cámara de Diputados aprobó el proyecto de ley que crea el Sistema Nacional de Cuidados del Paraguay (Sinacup), con un Consejo Nacional de Cuidados presidido por ese ministerio y prestaciones que incluyen servicios de cuidado, licencias y formación de cuidadores (Última Hora, 2026a); el 23 de septiembre de 2026 el Senado lo rechazó, tras dictámenes de rechazo y reparos sobre su financiamiento, y el proyecto volvió a la Cámara de Diputados (Cámara de Senadores, 2026). Al cierre de este estudio, por lo tanto, el país tiene una política de cuidados, pero no un sistema con sanción legal ni una oferta pública de cuidados de largo plazo de alcance nacional, y la mayor parte de los mayores que viven solos lo hacen con una pensión de 0,75 líneas de pobreza como ingreso principal. La convergencia de ambas tendencias —más mayores solos, menos cuidadoras familiares— es, posiblemente, el desafío social más previsible y menos preparado de la próxima década.
12.7Salud y bienestar: cobertura de seguro y uso de servicios
La cobertura de seguro de salud de las personas mayores mejoró en la primera década y luego se estancó. La proporción de mayores de 65 años sin ningún seguro bajó de 67,9 % en 2003 a 59,5 % en 2010, y desde entonces oscila alrededor de 60 % (59,7 % en 2025). La afiliación al IPS —como titular jubilado o como beneficiario familiar— pasó de 20,2 % a 33,0 %; los seguros privados, militares y policiales cubren al 7,3 %. Las personas mayores tienen más cobertura que la población total (69,0 % sin seguro en 2025), pero seis de cada diez dependen exclusivamente de la red del Ministerio de Salud, en la edad en que la carga de enfermedades crónicas no transmisibles es mayor. El INE reporta para la población de 60 años y más en 2024 una proporción sin seguro de 63,9 % (INE, citado por Última Hora, 2025b).
La morbilidad declarada —haber estado enfermo o accidentado en los 90 días previos— no es comparable entre años, porque depende de la estación del relevamiento y de cambios en el cuestionario (capítulo 6, sección 6.4.1; Anexo A, advertencia 2); en 2025 alcanzaba al 53,2 % de los mayores. El indicador condicional es más informativo: entre los mayores que estuvieron enfermos, el 77,3 % (EE 1,0) consultó a alguna persona y el 76,0 % a un profesional de salud (médico, enfermería, partera profesional u odontólogo) en 2025 (n = 3.217), frente a 68,2 % y 66,9 %, respectivamente, en la población total (capítulo 6). La serie debe leerse dentro de los tramos comparables que define el capítulo 6. Con el cuestionario de 2007–2019, la proporción de mayores enfermos que consultó a alguna persona fue de 80,0 % en 2007 (EE 2,5; n = 461) y de 80,2 % en 2019; con la EPHC anual, de 74,6 % en 2022 y 77,3 % en 2025. El acceso de los mayores enfermos a la primera consulta es alto, pero no muestra una mejora desde 2007. El 63,6 % de 2003 proviene de un cuestionario distinto y no se compara. La brecha de consulta entre mayores y resto de la población es positiva y relativamente estable, lo que sugiere que el problema de los mayores no es tanto el acceso a la primera consulta como la continuidad del tratamiento y el gasto de bolsillo en medicamentos, que los capítulos 6 y 7 analizan con los módulos de gasto disponibles.
12.8Síntesis: un piso construido, un edificio por construir
| Área | Indicador | 2003 | 2025 | Lectura |
|---|---|---|---|---|
| Seguridad económica | Pobreza 65+ | 36,1 % (2021: 17,7 %) | 12,1 % (2022: 17,5 %) | Desacople de la pobreza general desde 2011; dos mediciones no empalmables (2003–2021 y 2022–2025) |
| Seguridad económica | Sin ingreso propio | 47,8 % | 16,2 % | Ganancia de autonomía económica |
| Seguridad económica | Cobertura contributiva | 15,7 % | 16,9 % | Estancamiento de dos décadas; 3,2 % rural |
| Seguridad económica | Cobertura no contributiva | 0,0 % | 51,5 % | Pilar cero universal por ley; cobertura efectiva de la mitad de los mayores |
| Seguridad económica | Monto pensión no contributiva | — | 0,75 líneas | Piso, no reemplazo de ingresos |
| Trabajo | Ocupados 65+ (aportan a una caja) | 38,4 % (7,3 %) | 35,4 % (6,0 %) | Trabajo mayoritariamente informal; la necesidad es probable, pero no está demostrada |
| Salud | Sin seguro de salud | 67,9 % | 59,7 % | Estancado desde 2010 |
| Salud | Consulta entre enfermos (con cualquier persona) | 80,0 % (2007) | 77,3 % | Acceso alto y sin mejora desde 2007 (80,2 % en 2019; 74,6 % en 2022); 2003 no comparable |
| Entornos | Vive solo o sólo con mayores | 22,9 % | 33,7 % | Retracción del pilar familiar; política de cuidados aprobada (2022), sin sistema con sanción legal ni oferta de cuidados de largo plazo |
| Demografía | Población 65+ | 5,3 % | 8,7 % (16 % en 2050) | Envejecimiento acelerado, subestimado por las series internacionales |
Fuente: elaboración propia sobre los cuadros 12.1 a 12.3, cic_resultados.md y cic_07_ronda2.py. Pobreza: 2003–2021, metodología anterior; 2022–2025, vigente. Consulta: 2007 es el primer año del cuestionario vigente hasta 2019 y 2022 el primero de la EPHC anual (capítulo 6); en 2003 la pregunta era distinta. El aporte a una caja de 2003 proviene de una pregunta distinta («tiene sistema de jubilación o pensión»), por lo que la comparación es sólo indicativa.
La vejez paraguaya de 2025 es mucho menos pobre y mucho más autónoma que la de 2003 —aun con la cautela que impone comparar dos mediciones de pobreza no empalmables—, y ese logro tiene un instrumento identificable: la pensión no contributiva, que en términos del enfoque multipilar constituye un pilar cero de cobertura amplia y, en términos de la Recomendación 202, la garantía básica de ingreso para la vejez que el país no tenía. Pero el sistema que debería sostener a las próximas cohortes —el contributivo— apenas avanzó un punto en veinte años (de 15,7 % a 16,9 %), cubre a uno de cada seis mayores, a uno de cada treinta en el campo, y reproduce la desigualdad del mercado de trabajo. Con una población de 65 años y más que se duplicará en proporción hacia 2050, con una pensión universal por ley cuyo costo crecerá con la demografía y con la ampliación de su cobertura efectiva y con la regla de indexación al salario mínimo, y con cajas contributivas en desequilibrio, la sostenibilidad del piso depende de que se construya el edificio: ampliar la cotización de los trabajadores independientes y rurales, integrar los regímenes con portabilidad de aportes y coordinar el pilar cero con el contributivo para que el primero no desincentive al segundo. A ello se suma una agenda que el Plan de Madrid ubica en los entornos y que en Paraguay tiene una política aprobada, pero todavía no un sistema con sanción legal ni una oferta pública: los cuidados de largo plazo para una población que envejece cada vez más sola.
Referencias del capítulo
- ABC Color. (2025, 26 de agosto). PGN 2026 prevén un reajuste de la pensión y la incorporación de 30.000 adultos mayores. https://www.abc.com.py/economia/2025/08/26/pgn-2026-preven-un-reajuste-de-la-pension-y-la-incorporacion-de-30000-adultos-mayores/
- Banco Mundial. (2026). World Development Indicators [Base de datos; actualización del 13 de julio de 2026]. Recuperado el 3 de octubre de 2026 de https://databank.worldbank.org/source/world-development-indicators
- Cámara de Senadores. (2026, 23 de septiembre). Proyecto que crea el Sistema Nacional de Cuidados vuelve a Diputados. Congreso de la Nación Paraguaya. https://www.senado.gov.py/index.php/menu-dircom/sub-menu-noticias-presidencia/proyecto-que-crea-el-sistema-nacional-de-cuidados-vuelve-a-diputados.html
- Comisión Económica para América Latina y el Caribe. (2026). CEPALSTAT: bases de datos y publicaciones estadísticas [Base de datos; estimaciones de la CEPAL/CELADE basadas en World Population Prospects 2024]. Recuperado en 2026 de https://statistics.cepal.org/
- Holzmann, R. y Hinz, R. (2005). Old-age income support in the 21st century: An international perspective on pension systems and reform. Banco Mundial. https://doi.org/10.1596/0-8213-6040-X
- Huenchuan, S. (Ed.). (2018). Envejecimiento, personas mayores y Agenda 2030 para el Desarrollo Sostenible: perspectiva regional y de derechos humanos (Libros de la CEPAL n.º 154). Comisión Económica para América Latina y el Caribe. https://repositorio.cepal.org/bitstream/handle/11362/44369/1/S1800629_es.pdf
- Instituto Nacional de Estadística. (2026). Encuesta Permanente de Hogares (2003–2016) y Encuesta Permanente de Hogares Continua (2017–2025) [Microdatos y diccionarios; 23 rondas; factores de expansión revisión 2025]. https://www.ine.gov.py/microdatos/
- La Nación. (2024, 28 de octubre). Ejecutivo promulga ley de pensión universal para adultos mayores. https://www.lanacion.com.py/politica/2024/10/28/ejecutivo-promulga-ley-de-pension-universal-para-adultos-mayores/
- Ley N.º 3728/2009. Que establece el derecho a la pensión alimentaria para las personas adultas mayores en situación de pobreza. (2009). Congreso de la Nación Paraguaya.
- Ley N.º 7322/2024. Que establece la pensión universal para las personas adultas mayores y dispone beneficios de acceso e inclusión. (2024, 28 de octubre). Congreso de la Nación Paraguaya. https://www.bacn.gov.py/leyes-paraguayas/12625/ley-n-73222024-que-establece-la-pension-universal-para-las-personas-adultas-mayores-y-dispone-beneficios-de-acceso-e-inclusion
- Ley N.º 7633/2026. Que establece medidas para la reforma del sistema de jubilaciones y pensiones del sector público («De la Reforma de la Caja Fiscal»). (2026, 18 de marzo). Congreso de la Nación Paraguaya. https://www.bacn.gov.py/leyes-paraguayas/12960/ley-n-7633-2026-que-establece-medidas-para-la-reforma-del-sistema-de-jubilaciones-y-pensiones-del-sector-p-blico-de-la-reforma-de-la-caja-fiscal
- Medina, N. (2025, agosto). Paraguay: estimaciones y proyecciones de la población nacional por sexo y edad, 1950–2050. Revisión 2024 [Presentación en el Seminario Regional «Envejecimiento en América Latina y el Caribe: oportunidades y desafíos para las economías y las políticas públicas», Comisión Económica para América Latina y el Caribe, Santiago]. Instituto Nacional de Estadística. https://www.cepal.org/sites/default/files/events/files/10-norma-medina.pdf
- Ministerio de la Mujer. (2022). Política Nacional de Cuidados del Paraguay (PNCUPA) 2030 [Aprobada por el Gabinete Social de la Presidencia de la República el 22 de diciembre de 2022]. https://www.cde.org.py/wp-content/uploads/2024/11/Politica-Nacional-de-Cuidados-del-Paraguay-PNCUPA-2030.pdf
- Molinas Vega, J., de Janvry, A., Sadoulet, E., González, W., Martínez, M., Ruiz, D., Chamorro, J., Barboza, O., y Núñez, C. (2021). Efectos de las pensiones no contributivas para adultos mayores en situación de pobreza en Paraguay (Proyecto PINV18-980, CONACYT). Instituto Desarrollo. https://desarrollo.edu.py/wp-content/uploads/2022/07/efecto-pensiones-no-contributivas-adultos-mayores.pdf
- Naciones Unidas. (2002). Declaración Política y Plan de Acción Internacional de Madrid sobre el Envejecimiento. Segunda Asamblea Mundial sobre el Envejecimiento. https://www.un.org/development/desa/ageing/madrid-plan-of-action-and-its-implementation.html
- Observatorio Económico. (2026). Nota sectorial social del Paraguay. Pobreza, ingreso de los hogares, trabajo, capital humano y migración: diagnóstico, evaluación y escenarios, 2010–2030. Facultad de Ciencias Contables, Administrativas y Económicas, Universidad Católica «Nuestra Señora de la Asunción».
- Organización Internacional del Trabajo. (2012). Recomendación sobre los pisos de protección social, 2012 (núm. 202). https://normlex.ilo.org/dyn/normlex/es/f?p=NORMLEXPUB:12100:0::NO::P12100_INSTRUMENT_ID:3065524
- Última Hora. (2025a, 26 de enero). Paraguay tendrá una población más envejecida en el 2050: ¿qué implica eso? https://www.ultimahora.com/paraguay-tendra-una-poblacion-mas-envejecida-en-el-2050-que-implica-eso
- Última Hora. (2025b, 1 de octubre). La pobreza golpea al 14,4 % de las personas mayores, según el INE. https://www.ultimahora.com/la-pobreza-golpea-al-14-4-de-las-personas-mayores-segun-el-ine
- Última Hora. (2026a, 16 de junio). Aprueban la creación del Sistema Nacional de Cuidados para redistribuir tareas de atención. https://www.ultimahora.com/aprueban-la-creacion-del-sistema-nacional-de-cuidados-para-redistribuir-tareas-de-atencion
- Última Hora. (2026b, 9 de enero). Déficit del IPS en 2024 alcanzó USD 70 millones, según informe actuarial. https://www.ultimahora.com/deficit-del-ips-en-2024-alcanzo-usd-70-millones-segun-informe-actuarial