En tres ideas
- La participación del gasto de bolsillo en el gasto en salud bajó de 60,5 % a 36,3 %, pero sigue absorbiendo alrededor del 3 % del PIB.
- Respecto del ingreso es regresivo (Kakwani −0,14); con el consumo de la EIG 2011/12, levemente progresivo (+0,12): el gradiente depende de la medida de capacidad de pago.
- Entre 70.000 y 110.000 personas por año caían en la pobreza por pagar salud en 2004–2014; desde 2015 la encuesta de hogares no mide esos montos.
7.1Por qué medir el gasto de bolsillo contra el ingreso del trabajo
La protección financiera es la tercera dimensión del cubo de la cobertura universal de salud de la Organización Mundial de la Salud (OMS, 2010) y la que con más frecuencia queda fuera del debate público paraguayo. Las dos primeras —cuánta población está cubierta y qué servicios se garantizan— se discuten en el capítulo 6; ésta pregunta algo distinto: cuando una persona enferma y se atiende, ¿cuánto le cuesta a su hogar y qué parte de su capacidad económica se lleva ese gasto? La literatura internacional mide la respuesta con dos familias de indicadores. La primera es el gasto catastrófico: hogares cuyo pago directo de bolsillo supera un umbral de su presupuesto (10 % o 25 % del gasto total del hogar en la definición del indicador 3.8.2 de los Objetivos de Desarrollo Sostenible) o de su capacidad de pago (40 % del gasto no destinado a la subsistencia, umbral propuesto por Xu et al., 2003, y adoptado con una definición refinada de la subsistencia por la Oficina Regional para Europa de la OMS; Cylus et al., 2018). La segunda es el gasto empobrecedor: hogares que caen por debajo de la línea de pobreza, o se hunden más en ella, como consecuencia del pago (Wagstaff y van Doorslaer, 2003; Wagstaff et al., 2018).
Este capítulo agrega una tercera lente, pedida expresamente para este estudio: el gasto de bolsillo en relación con el ingreso laboral del hogar. La elección no es arbitraria. En el Paraguay el ingreso del trabajo representa entre 75,7 % y 81,3 % del ingreso total de los hogares en todos los años de la serie 2003–2025 (capítulo 3); casi dos de cada tres ocupados trabajan en la informalidad (64,4 % en 2025, todos los sectores), siete de cada diez no aportan a ninguna caja de jubilación (73,5 %; capítulo 4) y la gran mayoría de los informales carece de seguro de salud (capítulo 6). Para la mayoría de los hogares, el ingreso del trabajo es la principal fuente con la que se paga la salud. Expresar el gasto de bolsillo como proporción del ingreso laboral mide, en consecuencia, qué parte del ingreso del trabajo del hogar se va en atender una enfermedad, y permite conectar el mercado de trabajo con la protección financiera: el trabajador informal no sólo carece de jubilación; tampoco tiene un seguro que pague la consulta, el estudio o el remedio que necesita.
Esta lente tiene una limitación que conviene declarar desde el comienzo: el ingreso laboral no mide la capacidad de pago del hogar. Excluye al 7–8 % de hogares que no tienen ingreso laboral, muchos de ellos de jubilados; es mecánicamente pequeño en los hogares que viven de transferencias o de la ayuda de otros hogares, y fluctúa más que el consumo, de modo que un hogar con un ingreso transitoriamente bajo —incluso por la propia enfermedad— aparece con una carga alta. Por eso el capítulo usa la carga sobre el ingreso laboral como un indicador de exposición del ingreso del trabajo, no como una medida de capacidad de pago, y la presenta siempre junto con las dos métricas estándar: el ODS 3.8.2, que relaciona el gasto en salud con el presupuesto total del hogar, y la capacidad de pago de la OMS-Europa. La sección 7.4.2 muestra que la conclusión sobre la progresividad del gasto cambia según cuál de estas medidas se use para ordenar a los hogares.
El capítulo se apoya en tres fuentes primarias de microdatos del Instituto Nacional de Estadística (INE), cada una con alcances y limitaciones distintos, y las triangula con las Cuentas de Salud de la OMS:
- La Encuesta Permanente de Hogares (EPH) de 2004, 2006–2010 y 2012–2014, que preguntó a cada persona enferma o accidentada cuánto pagó por su último episodio, desagregado en consulta, medicamentos, laboratorio y estudios, hospitalización, transporte, comidas y otros. Son nueve años y unas 61 mil personas enfermas con montos válidos. Pocas encuestas de la región ofrecen este nivel de detalle por rubro a lo largo de una década.
- La Encuesta de Ingresos y Gastos y Condiciones de Vida (EIGyCV) 2011/12, con el gasto completo de los hogares en salud dentro de su canasta de consumo. Es la fuente sobre la que la OMS calcula el indicador 3.8.2 del Paraguay.
- La EPH 2015–2016 y la Encuesta Permanente de Hogares Continua (EPHC) 2017–2025, que dejaron de preguntar montos pero conservan el módulo de uso de servicios (si la persona consultó, dónde, si recibió medicamentos gratuitos y si se internó). Sobre ellas se estima el gasto de bolsillo reciente por imputación múltiple, con todas las advertencias que se explican en la sección 7.6.
7.2El tamaño del problema: un gasto que no bajó como proporción de la economía
El dato agregado más citado sobre el financiamiento de la salud en el Paraguay —la caída del gasto de bolsillo de 60,5 % del gasto corriente en salud en 2008 (53,9 % en 2010) a 36,3 % en 2023— es cierto, pero se lee con frecuencia al revés. Esa caída no ocurrió porque los hogares pagaran menos, sino porque el Estado pasó a gastar más: el gasto público doméstico en salud subió de 1,62 % del PIB en 2008 a 4,63 % en 2023, es decir, casi se triplicó (si se toma como base 2010, con 2,13 %, el año que usan los capítulos 2, 6 y 15, más que se duplicó), y el gasto corriente total, de 5,0 % a 8,4 % del PIB. El gasto de bolsillo, medido contra el tamaño de la economía, se mantuvo prácticamente inmóvil en las Cuentas de Salud: 3,05 % del PIB en 2008, 2,95 % en 2010, 2,93 % en 2015, 3,01 % en 2019 y 3,04 % en 2023. Esa estabilidad debe leerse con una reserva: el Paraguay no tiene una encuesta de gasto de los hogares posterior a la EIGyCV 2011/12 ni montos de gasto en salud en la EPH desde 2014, de modo que es probable que la serie del GHED de los años posteriores descanse en extrapolaciones; este estudio no pudo verificar en los metadatos del GHED la fuente de cada año.
| País | % del gasto corriente en salud 2008 | % del gasto corriente 2023 | % del PIB 2008 | % del PIB 2023 |
|---|---|---|---|---|
| Paraguay | 60,5 | 36,3 | 3,05 | 3,04 |
| Argentina | 30,0 | 24,5 | 2,48 | 2,51 |
| Bolivia | 30,4 | 27,3 | 1,40 | 1,89 |
| Brasil | 30,9 | 26,2 | 2,47 | 2,55 |
| Chile | 37,4 | 34,6 | 2,52 | 3,52 |
| Colombia | 20,9 | 14,6 | 1,43 | 1,19 |
| Ecuador | 52,5 | 30,9 | 2,90 | 2,34 |
| Perú | 43,4 | 27,0 | 1,96 | 1,52 |
| Uruguay | 21,3 | 17,1 | 1,72 | 1,54 |
| América Latina y el Caribe | 34,9 | 29,7 | 2,42 | 2,36 |
Fuente: elaboración propia sobre Banco Mundial, World Development Indicators (series SH.XPD.OOPC.CH.ZS y SH.XPD.CHEX.GD.ZS, base GHED de la OMS), consulta de octubre de 2026. El porcentaje del PIB resulta del producto de ambas series.
El Paraguay es, junto con Chile, el país de la región donde los hogares pagan de su bolsillo una porción mayor del producto: la más alta de los nueve en 2008 y la segunda en 2023. En quince años esa porción no se redujo ni un décimo de punto (de 3,05 % a 3,04 %). No es el único caso: tampoco bajó en Argentina, Bolivia, Brasil y Chile, donde incluso aumentó, mientras que sí bajó en Colombia, Ecuador, Perú y Uruguay y, levemente, en el promedio regional (de 2,42 % a 2,36 %). Lo distintivo del caso paraguayo es que el gasto de bolsillo se mantuvo inmóvil en el nivel más alto de la región mientras el gasto público en salud casi se triplicaba como proporción del PIB. Como proporción del gasto corriente en salud, en cambio, la distancia con la región sí se acortó (60,5 % frente a 34,9 % en 2008; 36,3 % frente a 29,7 % en 2023); es sólo en ese sentido que el capítulo 15 habla de convergencia. Chile tiene un gasto de bolsillo aún mayor en relación con el PIB, pero sobre un sistema que gasta 10 % del PIB y con un ingreso por habitante que duplica al paraguayo; Uruguay y Colombia, que construyeron sistemas de aseguramiento con fondos mancomunados, llevaron el gasto directo a la mitad del nivel paraguayo.
Una lectura posible es que la expansión del gasto público —gratuidad de las consultas en el Ministerio de Salud Pública y Bienestar Social (MSPBS) desde 2008–2009, expansión de las Unidades de Salud de la Familia, aumento de la cobertura del Instituto de Previsión Social (IPS)— se sumó al gasto de los hogares en lugar de sustituirlo. Es una hipótesis, no un resultado: el contrafactual no se estima aquí, y un cociente constante sobre el PIB también es compatible con alguna sustitución si, sin la expansión pública, el gasto de los hogares en salud hubiera crecido más rápido que el ingreso. Lo que muestran las cuentas es que el sistema público se agrandó y el gasto privado de las familias no bajó como proporción de la economía. El resto del capítulo, con microdatos, muestra dónde se produce ese gasto, quién lo paga y cuánto le pesa.
7.3Qué paga el hogar cuando alguien enferma: nivel y composición, 2004–2014
Entre 2004 y 2014, entre 74 % y 86 % de las personas que declararon haber estado enfermas o accidentadas pagaron algo de su bolsillo por ese episodio. La proporción no disminuyó con la gratuidad de las consultas en el sistema público: fue 74,2 % en 2004, 80,2 % en 2008, 81,4 % en 2010 y 85,6 % en 2014. Esta serie depende, sin embargo, de quiénes se declaran enfermos. El máximo de 2014 coincide con una morbilidad declarada baja (24,8 % de la población, frente a 34,0 % en 2004 y 38,4 % en 2012; capítulo 6): si ese año se declararon sobre todo los episodios más graves, la proporción que pagó sube por composición y no por un cambio del sistema. Con esa salvedad, la gratuidad cambió qué se paga más que si se paga.
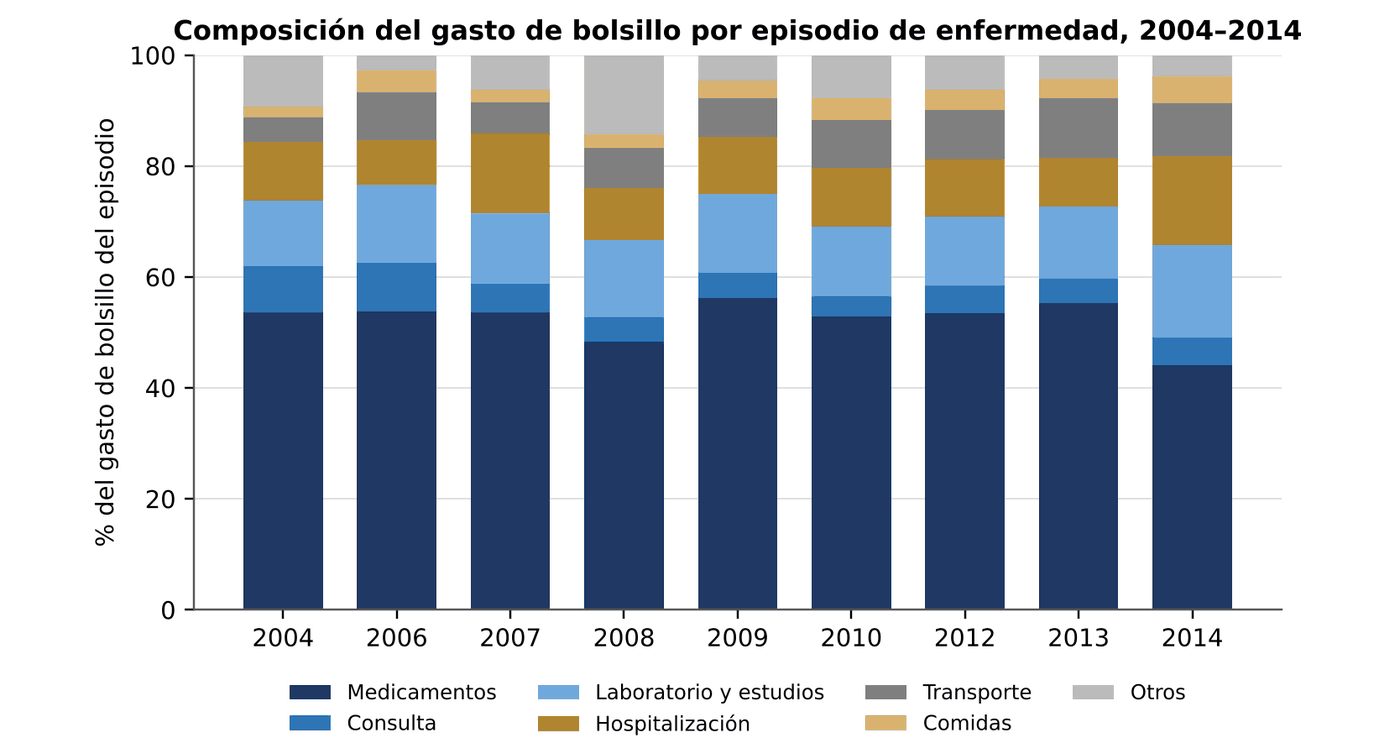
Fuente: cálculo propio sobre microdatos EPH 2004–2014 (INE).
El medicamento es, por amplio margen, el componente dominante. Explica entre 44 % y 56 % del gasto de bolsillo por episodio en todos los años de la serie (53,7 % en 2004, 52,9 % en 2010, 55,3 % en 2013 y 44,1 % en 2014), y entre 65 % y 75 % de las personas enfermas pagó por medicamentos. La consulta, en cambio, perdió peso de manera drástica: la proporción de enfermos que pagó una consulta cayó de 27,1 % en 2004 y 33,6 % en 2007 a 12,4 % en 2010 y 10,3 % en 2012, y su peso en el gasto total pasó de 8,2 % a menos de 5 %. Es la huella estadística más nítida de la política de gratuidad de 2008–2009, que el capítulo 6 documenta también desde el lado de la utilización: quienes pagaron algo por consultar en el MSPBS pasaron de 62,4 % en 2004 a 1,7 % en 2010.
| Año | Personas enfermas (n) | % que pagó algo | Gasto medio (₲ de 2025; IC 95 %) | Media sin el 1 % superior (₲ de 2025) | Mediana entre quienes pagaron (₲ de 2025) | Mediana como % del salario mínimo mensual | % del gasto en medicamentos | % que pagó medicamentos | % que pagó consulta |
|---|---|---|---|---|---|---|---|---|---|
| 2004 | 11.575 | 74,2 | 305.886 (265.466–346.305) | 198.864 | 85.450 | 3,1 | 53,7 | 68,9 | 27,1 |
| 2006 | 5.446 | 80,7 | 399.891 (349.660–450.121) | 289.559 | 121.672 | 4,1 | 53,7 | 71,2 | 30,1 |
| 2007 | 4.571 | 81,3 | 553.306 (447.488–659.125) | 360.418 | 135.028 | 4,5 | 53,7 | 68,3 | 33,6 |
| 2008 | 5.765 | 80,2 | 380.084 (333.659–426.509) | 272.667 | 122.580 | 4,5 | 48,4 | 66,9 | 21,5 |
| 2009 | 5.932 | 78,6 | 300.186 (264.206–336.167) | 214.132 | 105.543 | 3,8 | 56,1 | 65,5 | 18,0 |
| 2010 | 7.333 | 81,4 | 329.650 (286.487–372.812) | 221.906 | 95.144 | 3,3 | 52,9 | 67,5 | 12,4 |
| 2012 | 8.314 | 77,3 | 291.163 (256.813–325.512) | 201.433 | 94.946 | 3,4 | 53,5 | 66,6 | 10,3 |
| 2013 | 7.220 | 79,2 | 377.905 (330.301–425.510) | 257.984 | 105.674 | 3,9 | 55,3 | 68,0 | 11,4 |
| 2014 | 5.102 | 85,6 | 445.724 (351.650–539.798) | 302.500 | 133.628 | 4,7 | 44,1 | 74,5 | 13,9 |
Fuente: cálculo propio sobre microdatos EPH (INE); scripts gb_01_eph.py y gb_06_complementos.py, tablas gb_01_nivel_composicion.csv y gb_10_medias_ic.csv. Montos deflactados con el IPC anual (Banco Mundial, FP.CPI.TOTL; 2010=100) a guaraníes de 2025; como las encuestas se relevan en el último trimestre, el IPC anual introduce un sesgo menor. Se excluyen los casos con algún rubro no informado (0,3 % a 1,8 % de los enfermos según el año). IC 95 % con conglomerados por UPM. El salario mínimo es el vigente en el período de relevamiento.
La diferencia entre la media y la mediana es reveladora: la media es entre tres y cuatro veces la mediana, porque unos pocos episodios —casi siempre hospitalizaciones o tratamientos prolongados— concentran montos muy altos. Sin el 1 % de episodios más caros, la media baja alrededor de un tercio (de ₲ 305.886 a ₲ 198.864 en 2004 y de ₲ 445.724 a ₲ 302.500 en 2014), y los intervalos de confianza de la media son amplios (de ±12 % a ±21 % de la media según el año): las medias anuales deben leerse con cautela y no como una serie de cambios precisos. En 2014 la hospitalización explicaba 16 % del gasto total aunque sólo la pagó una fracción mínima de los enfermos. Es exactamente la distribución que justifica la existencia de un seguro: muchos gastos chicos y frecuentes, sobre todo en medicamentos, y pocos gastos enormes e impredecibles que ningún hogar de ingresos medios puede afrontar solo.
La mediana del gasto entre quienes pagaron se mantuvo entre 3 % y 5 % de un salario mínimo mensual a lo largo de la década, sin tendencia clara a la baja. En términos reales, el episodio típico costaba en 2014 lo mismo o más que en 2004, con la salvedad, ya señalada, de que los episodios declarados en 2014 pudieron ser más graves.
7.3.1El gasto según quién atiende
El tipo de prestador es el principal ordenador del monto. Con los datos agrupados de 2012–2014, el gasto medio por episodio fue de ₲ 283 mil (de 2025) cuando la atención se realizó en el IPS, ₲ 286 mil en el MSPBS y ₲ 1,09 millones en el sector privado; la mediana entre quienes pagaron fue de ₲ 85 mil, ₲ 110 mil y ₲ 424 mil, respectivamente. Lo que sorprende no es que el privado sea más caro, sino que el episodio atendido en el sistema público gratuito cueste prácticamente lo mismo que el atendido en el IPS, al que el trabajador formal ya aporta 9 % de su salario más el aporte patronal. La explicación está en la composición: en el MSPBS el medicamento representa 61 % del gasto del episodio y el transporte 11,5 %; en el IPS, el medicamento es 47 % y el transporte 22 %. El paciente del sistema público paga la consulta con su tiempo y el medicamento con su dinero; el del IPS, el medicamento que el seguro no entrega y el viaje hasta un sistema concentrado en pocos centros.
7.3.2El gasto según el ingreso
| Quintil | Enfermos (n) | % que pagó | Gasto medio (₲ de 2025) | Mediana entre quienes pagaron (₲ de 2025) | % medicamentos | % hospitalización | Episodio típico como % del ingreso mensual del hogar | Episodio típico como % del ingreso per cápita mensual | Personas por hogar |
|---|---|---|---|---|---|---|---|---|---|
| Q1 (20 % más pobre) | 4.638 | 73,9 | 201.887 | 78.605 | 56,2 | 7,2 | 3,7 | 20,1 | 5,7 |
| Q2 | 4.462 | 77,5 | 253.530 | 84.773 | 56,2 | 5,4 | 2,5 | 10,8 | 5,1 |
| Q3 | 4.189 | 79,4 | 269.783 | 95.767 | 54,1 | 6,6 | 1,8 | 7,8 | 4,9 |
| Q4 | 3.685 | 85,2 | 385.296 | 132.159 | 52,0 | 9,1 | 1,8 | 6,7 | 4,2 |
| Q5 (20 % más rico) | 3.662 | 85,6 | 720.041 | 215.206 | 45,8 | 18,7 | 1,4 | 4,9 | 3,8 |
Fuente: cálculo propio sobre microdatos EPH 2012–2014 (INE); tablas gb_02_quintil_2012_14.csv y gb_10_episodio_ingreso_hogar.csv. Quintiles de ingreso per cápita del INE. El episodio típico es la mediana del cociente entre el gasto del episodio y el ingreso mensual, entre quienes pagaron. Personas por hogar: promedio ponderado entre los enfermos.
El hogar rico gasta más en términos absolutos —3,6 veces más por episodio que el hogar del quintil más pobre—, pero el hogar pobre gasta más en términos relativos. El episodio típico de una persona del quintil 1 equivale a 3,7 % del ingreso mensual de su hogar; el de una persona del quintil 5, a 1,4 %. Comparado con el ingreso per cápita (20 % frente a 5 %), el contraste parece mayor de lo que es, porque el gasto lo paga el hogar y los hogares del quintil 1 son más numerosos (5,7 personas frente a 3,8). Como todo gradiente construido con quintiles de ingreso, este también depende del ordenamiento (sección 7.4.2). La estructura también difiere: en los hogares pobres el gasto es casi exclusivamente medicamentos (56 %) y transporte; en los ricos, gana peso la hospitalización (19 %), que corresponde sobre todo a atención privada elegida.
7.4Cuánto le cuesta al ingreso laboral del hogar: carga, gasto catastrófico y empobrecimiento
7.4.1La carga media
Para medir la carga sobre el ingreso del trabajo se agregó el gasto de todos los miembros del hogar por sus episodios en los 90 días de referencia y se lo comparó con el ingreso laboral trimestral del hogar (tres veces el ingreso laboral mensual declarado por todos sus ocupados) y con su ingreso total disponible trimestral. Se reportan dos medidas complementarias: el cociente agregado (todo el gasto de bolsillo de los hogares dividido por todo su ingreso laboral), que mide el peso macro del gasto, y la incidencia de hogares que superan umbrales de 10 % y 25 %, que mide cuántos hogares enfrentan un golpe severo. La media de los cocientes por hogar y el umbral de 40 % figuran en la tabla gb_03_carga_hogares_serie.csv.
| Año | Hogares (n) | Hogares con algún enfermo (%) | Gasto / ingreso laboral (agregado, %) | Gasto / ingreso total (agregado, %) | Hogares con gasto > 10 % del ingreso laboral (%) | > 25 % del ingreso laboral (%) | > 10 % del ingreso laboral, entre hogares con algún enfermo (%) | > 10 % del ingreso laboral, a morbilidad constante (%) | Hogares con gasto > 10 % del ingreso total (%) | Personas empobrecidas por el gasto (% de la población) |
|---|---|---|---|---|---|---|---|---|---|---|
| 2004 | 7.795 | 65,8 | 2,94 | 2,43 | 10,98 | 5,21 | 16,70 | 10,52 | 8,22 | 2,08 |
| 2006 | 5.249 | 50,3 | 2,52 | 2,06 | 10,47 | 5,03 | 20,82 | 12,70 | 7,89 | 1,41 |
| 2007 | 4.773 | 48,4 | 2,86 | 2,39 | 10,21 | 5,21 | 21,10 | 12,98 | 7,91 | 1,65 |
| 2008 | 4.512 | 60,6 | 2,80 | 2,29 | 12,37 | 5,16 | 20,41 | 12,67 | 8,43 | 1,85 |
| 2009 | 4.360 | 66,3 | 2,64 | 2,16 | 11,76 | 5,36 | 17,73 | 11,18 | 8,00 | 1,35 |
| 2010 | 4.953 | 68,6 | 2,73 | 2,29 | 11,40 | 4,88 | 16,61 | 10,43 | 8,16 | 2,00 |
| 2012 | 5.245 | 70,3 | 2,38 | 1,94 | 11,02 | 4,50 | 15,69 | 9,85 | 7,11 | 1,55 |
| 2013 | 5.382 | 61,9 | 2,27 | 1,99 | 9,11 | 4,00 | 14,70 | 9,14 | 6,33 | 1,59 |
| 2014 | 5.110 | 53,5 | 1,94 | 1,62 | 9,54 | 4,10 | 17,84 | 10,77 | 6,65 | 1,73 |
Fuente: cálculo propio sobre microdatos EPH (INE); scripts gb_01_eph.py y gb_06_complementos.py, tablas gb_03_carga_hogares_serie.csv y gb_10_condicional_2004_2014.csv. Las columnas sobre ingreso laboral se calculan sobre hogares con ingreso laboral positivo (entre 92 % y 93 % de los hogares). «A morbilidad constante»: incidencia entre los hogares con algún enfermo de cada quintil, ponderada con la proporción de hogares con enfermo de ese quintil en 2012–2014 (76,0 % en el quintil 1 y 49,3 % en el quintil 5). El empobrecimiento se mide restando el gasto mensualizado (gasto del trimestre ÷ 3) del ingreso disponible del hogar y comparando el ingreso per cápita resultante con la línea de pobreza total oficial de su área.
Tres hechos sobresalen. Primero, el gasto por episodios absorbe en promedio entre 4 % y 5 % del ingreso laboral de cada hogar (media de cocientes) y alrededor de 2,5 % del ingreso laboral agregado del país. Segundo, uno de cada diez hogares con ingreso laboral destinó más del 10 % de ese ingreso trimestral a atender episodios de enfermedad, y uno de cada veinte, más del 25 %: 11,0 % y 5,2 % en 2004, 11,4 % y 4,9 % en 2010, 9,5 % y 4,1 % en 2014. Esa leve baja no puede leerse como una mejora de la protección financiera. La incidencia depende de cuántos hogares declaran algún enfermo, que osciló entre 48 % y 70 % según el año y no es comparable entre ediciones (capítulo 6); la correlación entre ambas series es 0,45. Entre los hogares con algún enfermo, la incidencia fue de 16,7 % en 2004 y 17,8 % en 2014, con un rango de 14,7 % a 21,1 %, y a morbilidad constante pasó de 10,5 % a 10,8 %: no hay una tendencia a la baja en la década. Tercero, entre 1,4 % y 2,1 % de la población —entre 72 mil y 109 mil personas cada año— quedó por debajo de la línea de pobreza sólo por lo que pagó en salud. Esta medida es, por construcción, más frecuente cerca de la línea de pobreza, de modo que su concentración en los quintiles bajos es en parte mecánica.

Pasá el cursor sobre el gráfico —o enfocalo con Tab y usá las flechas— para leer los valores.
Fuente: cálculo propio sobre microdatos EPH (INE).
7.4.2¿Regresivo o progresivo? El gradiente depende de cómo se ordena a los hogares
(a) Carga media del gasto de bolsillo
(b) Gasto catastrófico
Promedio 2012–2014. Quintiles de ingreso per cápita del INE.
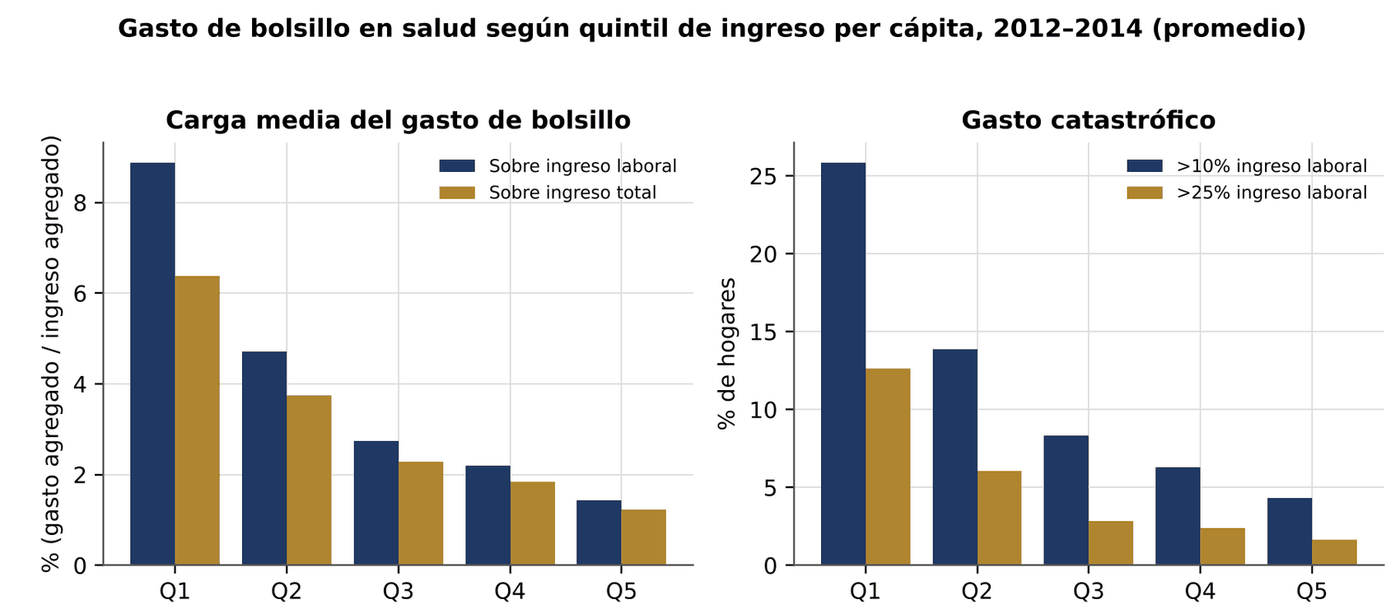
Pasá el cursor sobre el gráfico —o enfocalo con Tab y usá las flechas— para leer los valores.
Fuente: cálculo propio sobre microdatos EPH 2012–2014 (INE).
Con los quintiles de ingreso per cápita de la EPH, el gradiente es marcado. En el promedio 2012–2014, el gasto por episodios representó 8,9 % del ingreso laboral agregado de los hogares del quintil más pobre y 1,4 % del de los hogares del quintil más rico. Uno de cada cuatro hogares del primer quintil (25,8 %) destinó más del 10 % de su ingreso laboral trimestral a la salud, y uno de cada ocho (12,7 %) más del 25 %; en el quinto quintil esas proporciones fueron 4,3 % y 1,7 %. Sobre el ingreso total, la carga fue de 6,4 % en el quintil 1 y de 1,2 % en el quintil 5.
Ese gradiente, sin embargo, no puede leerse directamente como regresividad del gasto. La EPH sólo permite ordenar a los hogares por su ingreso del mes, y el ingreso tiene un componente transitorio y error de medición. Un hogar con un ingreso transitoriamente bajo —por una mala cosecha, un despido o la propia enfermedad de quien trabaja— cae en el primer quintil y, como el ingreso también está en el denominador, aparece con una carga alta. La literatura de equidad en el financiamiento de la salud recomienda por eso ordenar por el gasto de consumo, que refleja mejor la capacidad de pago permanente en países de ingreso bajo y medio (O'Donnell, van Doorslaer, Wagstaff y Lindelow, 2008). La EIGyCV 2011/12 tiene ambas variables y permite medir cuánto pesa el ordenamiento (Gráfico 7.4, panel b, y Cuadro 7.6):
- Con quintiles de consumo per cápita, el gasto total en salud representa 4,0 % del ingreso laboral del quintil 1 y 4,9 % del quintil 5, y la proporción de la población con un gasto superior al 10 % de su ingreso laboral es de 19,1 % y 23,5 %, respectivamente: la carga es plana o levemente creciente con el nivel de vida.
- Con quintiles de ingreso total per cápita, en los mismos datos, la carga es de 9,9 % en el quintil 1 y 3,6 % en el quintil 5, y la proporción con gasto superior al 10 % del ingreso laboral, de 31,9 % y 11,7 %.
- Con quintiles de ingreso laboral per cápita, el contraste es todavía mayor (16,7 % frente a 3,5 %), porque el primer quintil reúne a los hogares con poco o ningún ingreso del trabajo.
Los dos ordenamientos clasifican de manera muy distinta a los hogares: sólo el 51 % de la población queda en el mismo quintil con uno y otro, y el 11 % de quienes están en el quintil 1 de ingreso pertenece al quintil 3 o a uno superior de consumo.
| Grupo | Hogares (n) | Gasto / ingreso laboral (agregado, %) | Media del cociente (%) | > 10 % del ingreso laboral (%) | > 25 % del ingreso laboral (%) | Hogares sin ingreso laboral (%) |
|---|---|---|---|---|---|---|
| Quintil 1 | 2.439 | 8,87 | 11,04 | 25,84 | 12,66 | 13,5 |
| Quintil 2 | 2.771 | 4,71 | 6,16 | 13,86 | 6,03 | 8,5 |
| Quintil 3 | 3.057 | 2,74 | 3,59 | 8,33 | 2,86 | 6,6 |
| Quintil 4 | 3.342 | 2,20 | 2,77 | 6,29 | 2,39 | 5,4 |
| Quintil 5 | 4.128 | 1,43 | 2,18 | 4,32 | 1,67 | 6,1 |
| Área rural | 5.560 | 3,10 | 6,62 | 14,97 | 6,98 | 6,5 |
| Área urbana | 10.177 | 1,90 | 3,20 | 7,17 | 2,72 | 7,9 |
| Jefe ocupado que aporta a una caja de jubilación | 2.530 | 1,24 | 1,55 | 2,67 | 0,97 | 0,0 |
| Jefe ocupado que no aporta | 9.875 | 2,24 | 4,65 | 10,69 | 4,43 | 0,6 |
| Jefe no ocupado | 3.332 | 4,24 | 7,02 | 15,99 | 7,58 | 35,3 |
| Algún miembro asegurado en el IPS | 4.973 | 1,71 | 2,70 | 5,56 | 2,10 | 6,0 |
| Ningún miembro asegurado | 9.488 | 2,78 | 5,59 | 12,89 | 5,65 | 8,3 |
Fuente: cálculo propio sobre microdatos EPH 2012–2014 (INE); script gb_01_eph.py, tablas gb_04_carga_*_2012_14.csv. Quintiles de ingreso per cápita del INE. El modelo logit citado en el texto está en gb_06_complementos.py (tabla gb_10_logit_catastrofico.csv).
La comparación por condición laboral del jefe es la que mejor muestra el puente entre el mercado de trabajo y la salud. Un hogar encabezado por un ocupado que aporta a una caja de jubilación —en la práctica, un trabajador formal con IPS— tiene una probabilidad de 2,7 % de enfrentar un gasto superior al 10 % de su ingreso laboral. Si el jefe trabaja pero no aporta, la probabilidad sube a 10,7 %. Si el jefe no trabaja —en buena medida hogares de personas mayores, donde la jubilación o la pensión sustituyen al salario—, llega a 16,0 %, pero en este grupo el indicador está inflado por construcción: el 35,3 % de esos hogares no tiene ingreso laboral y en el resto el denominador es pequeño. Parte de la diferencia entre formales e informales también es mecánica, porque los hogares con jefe formal tienen un ingreso laboral mayor. Un modelo logit que controla por quintil de ingreso, tamaño del hogar, número de menores de 15 años y de mayores de 65, número de enfermos, área, sexo del jefe y año reduce la diferencia entre jefe ocupado que no aporta y jefe aportante a 4,8 puntos porcentuales (EE 0,7), sobre una incidencia media de 9,9 %; sin controlar el ingreso, la diferencia es de 6,6 puntos. Con el ingreso total como denominador, la diferencia ajustada es de 2,5 puntos (EE 0,7) sobre una incidencia media de 6,7 %. La informalidad del jefe se asocia, por lo tanto, con un mayor riesgo de gasto catastrófico aun a igual nivel de ingreso, aunque la tabulación simple exagera la brecha. La asociación no permite afirmar que la informalidad sea la causa: los hogares informales difieren también en rasgos que la encuesta no observa.
El índice de Kakwani resume la progresividad en un solo número: es la diferencia entre el índice de concentración del gasto de bolsillo y el coeficiente de Gini de la variable con que se mide la capacidad de pago. Un financiamiento proporcional a la capacidad de pago da un índice cero; uno progresivo, positivo, y uno regresivo, negativo. Con la EPH, que ordena por el ingreso total per cápita, el índice es negativo en todos los años, entre −0,24 (2007) y −0,35 (2006): −0,33 en 2004, −0,34 en 2010, −0,26 en 2013 y −0,34 en 2014. Con la EIGyCV 2011/12 el signo depende del ordenamiento: −0,229 (IC 95 %: −0,280 a −0,183) con el ingreso laboral per cápita, −0,141 (−0,182 a −0,098) con el ingreso total per cápita y +0,116 (0,083 a 0,146) con el gasto de consumo per cápita. Es decir, con el ingreso como medida de capacidad de pago el gasto de bolsillo paraguayo es regresivo; con el consumo es levemente progresivo, porque los hogares de mayor consumo destinan a la salud una proporción algo mayor de su presupuesto. Este último patrón coincide con el que O'Donnell, van Doorslaer, Rannan-Eliya et al. (2008) encontraron en trece economías asiáticas: en las de ingreso bajo, los hogares más acomodados gastan de su bolsillo proporcionalmente más, y sólo en las de ingreso alto el pago directo es proporcional o regresivo. La regresividad medida con la EPH refleja, por lo tanto, en parte el error de medición y el componente transitorio del ingreso, y no debe leerse como una medida de la progresividad del financiamiento.
El ordenamiento por ingreso laboral sigue siendo relevante para la pregunta de este capítulo, que no es cuán progresivo es el financiamiento sino cuánto presiona el gasto en salud sobre el ingreso del trabajo. Que la carga del primer quintil de ingreso (9,9 % del ingreso laboral) sea más del doble que la del primer quintil de consumo (4,0 %) sugiere que una parte de los hogares de ingreso bajo consume más de lo que gana en el período: atraviesa un momento de ingreso bajo, a veces por la propia enfermedad, y sostiene su consumo y su gasto en salud con recursos distintos del trabajo —transferencias, ayuda de otros hogares, ahorro o endeudamiento—; otra parte de la diferencia es error de medición del ingreso. La EIGyCV no permite separar esas explicaciones. Lo que sí permite afirmar es que la carga sobre el ingreso laboral mide la exposición del ingreso del trabajo al gasto en salud, no la capacidad de pago del hogar, y que debe leerse junto con las métricas del ODS 3.8.2 y de capacidad de pago de la sección 7.5.

Fuente: cálculo propio sobre microdatos EPH 2013 y EIGyCV 2011/12 (INE).

Fuente: cálculo propio sobre microdatos EPH (INE).
7.5La medición completa: la Encuesta de Ingresos y Gastos 2011/12
La EIGyCV 2011/12 permite medir el gasto de bolsillo completo de los hogares —no sólo el del último episodio— y relacionarlo con su gasto total de consumo y con su ingreso laboral. Es, por lo tanto, la referencia de nivel contra la cual se calibran las demás mediciones.
| Indicador | Total | Q1 | Q2 | Q3 | Q4 | Q5 | Rural | Urbana |
|---|---|---|---|---|---|---|---|---|
| Población en hogares con gasto en salud en el mes (%) | 88,4 | 83,1 | 85,3 | 88,9 | 92,1 | 92,5 | 86,4 | 89,7 |
| Gasto en salud / gasto total (agregado, %) | 4,47 | 3,01 | 3,73 | 3,42 | 4,84 | 5,46 | 4,62 | 4,41 |
| Gasto en salud / ingreso laboral (agregado, %) | 4,69 | 4,01 | 4,49 | 4,00 | 5,09 | 4,93 | 5,39 | 4,42 |
| ODS 3.8.2: gasto > 10 % del gasto total (% de la población) | 10,54 | 6,17 | 10,03 | 6,98 | 13,82 | 15,68 | 11,89 | 9,60 |
| ODS 3.8.2: gasto > 25 % del gasto total (% de la población) | 0,81 | 0,55 | 0,81 | 0,24 | 0,90 | 1,58 | 0,89 | 0,76 |
| Gasto > 10 % del ingreso laboral (% de la población) | 20,41 | 19,13 | 20,51 | 16,58 | 22,35 | 23,53 | 24,62 | 17,52 |
| Gasto > 25 % del ingreso laboral (% de la población) | 7,53 | 9,47 | 7,66 | 4,90 | 6,58 | 9,12 | 10,87 | 5,24 |
| Gasto > 40 % de la capacidad de pago (adaptación con línea extrema, % de la población) | 1,79 | 7,46 | 0,60 | 0,09 | 0,39 | 0,40 | 3,32 | 0,74 |
| …de ello, hogares bajo la subsistencia con algún gasto en salud | 0,66 | 3,30 | 0,00 | 0,00 | 0,00 | 0,00 | 1,13 | 0,34 |
| Empobrecidos por el gasto en salud (% de la población) | 1,56 | 3,78 | 3,95 | 0,02 | 0,04 | 0,00 | 2,18 | 1,13 |
| Parte del gasto en salud cubierta por seguros (%) | 39,2 | 21,8 | 28,2 | 37,7 | 42,8 | 41,9 | 17,1 | 45,6 |
| Con quintiles de ingreso total per cápita: | ||||||||
| Gasto en salud / ingreso laboral (agregado, %) | 4,69 | 9,85 | 6,51 | 4,81 | 5,30 | 3,62 | 5,39 | 4,42 |
| Gasto > 10 % del ingreso laboral (% de la población) | 20,41 | 31,92 | 24,35 | 16,23 | 18,64 | 11,66 | 24,62 | 17,52 |
| ODS 3.8.2: gasto > 10 % del gasto total (% de la población) | 10,54 | 9,01 | 9,44 | 8,71 | 11,75 | 13,78 | 11,89 | 9,60 |
| Índice de Kakwani del gasto en salud (IC 95 %) | Consumo: +0,116 (0,083 a 0,146) · Ingreso total: −0,141 (−0,182 a −0,098) · Ingreso laboral: −0,229 (−0,280 a −0,183) |
Fuente: cálculo propio sobre microdatos de la EIGyCV 2011/12 (INE), archivo sumaria_hogar; scripts gb_02_eig.py, gb_05_ordenamiento.py y gb_06_complementos.py. Salvo en el bloque final, quintiles de gasto de consumo per cápita; ponderación por personas. Las columnas Total, Rural y Urbana no dependen del ordenamiento. Kakwani: índice de concentración del gasto en salud per cápita menos el Gini de la variable de ordenamiento; IC 95 % por bootstrap de UPM (300 réplicas). El gasto en salud es el gasto de bolsillo (división 06, «comprado»): no incluye los bienes y servicios de salud recibidos como transferencias de instituciones públicas o privadas o de otros hogares, que no paga el hogar (con ellos, la salud llegaría al 7,8 % del consumo). El capítulo 10 usa la misma definición. La capacidad de pago es el gasto total menos un gasto de subsistencia aproximado con la línea de pobreza extrema × miembros (la OMS-Europa usa el gasto normativo en alimentos, vivienda y servicios básicos, que no se pudo replicar); los hogares por debajo de esa subsistencia con algún gasto en salud se cuentan como catastróficos, según la convención de la OMS-Europa, y se informan aparte. El empobrecimiento compara el gasto per cápita antes y después del pago de salud con la línea de pobreza total. Las líneas son las de ingreso de la metodología anterior del INE para 2011 (mediana por área), aplicadas aquí a un agregado de consumo; no se dispuso de líneas de consumo propias de la EIGyCV. Las cifras del ODS 3.8.2 coinciden exactamente con las publicadas por la OMS para el Paraguay en 2011 (10,54 % y 0,81 %).
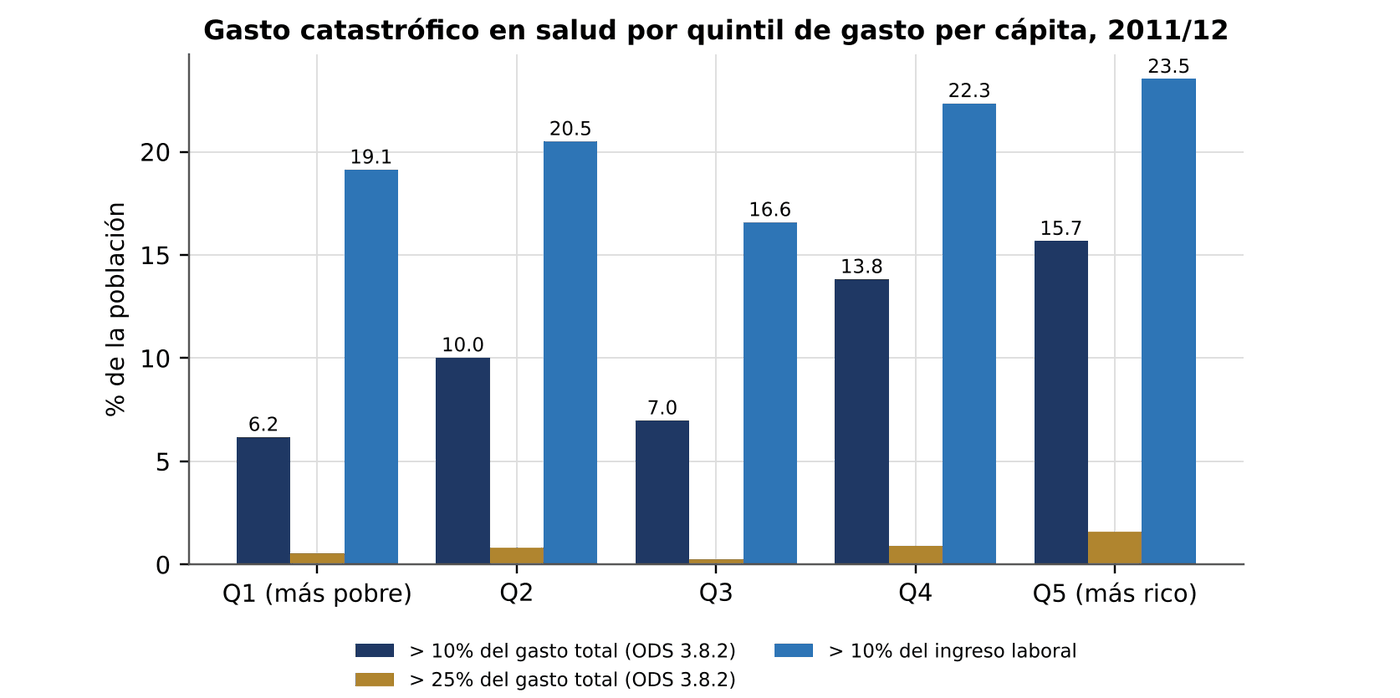
Fuente: cálculo propio sobre microdatos EIGyCV 2011/12 (INE).
El cuadro encierra una paradoja metodológica conocida y con consecuencias para la política pública. Con la definición del ODS 3.8.2 —el gasto en salud como proporción del presupuesto total—, el gasto catastrófico parece concentrarse en los hogares ricos: 15,7 % en el quinto quintil y 6,2 % en el primero. Con la adaptación de la capacidad de pago de la OMS-Europa, que descuenta primero un gasto de subsistencia, el patrón se invierte: 7,5 % en el primer quintil y 0,4 % en el quinto. Una explicación habitual es que el hogar rico gasta mucho en salud porque puede y elige (seguros, prestadores privados, estudios), mientras que el hogar pobre gasta poco porque no puede, y lo que gasta lo resta de alimentos y otras necesidades básicas. La literatura reciente (Wagstaff, 2019; Cylus et al., 2018) advierte que el indicador del ODS tiende a confundir capacidad de gasto con desprotección y recomienda complementarlo con medidas de capacidad de pago y de empobrecimiento. Ambas, sin embargo, tienen un componente mecánico que conviene separar. De los 7,5 puntos del quintil 1, 3,3 corresponden a hogares cuyo consumo está por debajo de la subsistencia y que tuvieron algún gasto en salud, que la convención cuenta como catastróficos cualquiera sea el monto; los hogares por encima de la subsistencia con un gasto superior al 40 % de su capacidad de pago son el 4,2 % de la población del quintil. El empobrecimiento, por su parte, sólo puede ocurrir cerca de la línea de pobreza, de modo que su concentración en los dos primeros quintiles (3,8 % y 4,0 % de su población, frente a casi cero en los tres superiores) es en buena medida esperable. Con esas salvedades, las dos métricas indican que el riesgo de que el gasto en salud comprometa necesidades básicas se concentra en la base de la distribución.
Con quintiles de consumo, la relación con el ingreso laboral es la más estable entre grupos: alrededor de 20 % de la población vive en hogares cuyo gasto mensual en salud supera el 10 % del ingreso laboral mensual del hogar, y 7,5 % en hogares donde supera el 25 %. En el área rural esas proporciones llegan a 24,6 % y 10,9 %. Es una magnitud muy superior a la que surge de la EPH por episodios —porque aquí entra todo el gasto, incluidos los tratamientos crónicos— y da una escala del problema: en 2011/12, uno de cada cinco paraguayos vivía en un hogar que destinaba a la salud más de una décima parte de lo que ganaba trabajando. Con quintiles de ingreso, en cambio, esa proporción va de 31,9 % en el quintil 1 a 11,7 % en el quintil 5 (sección 7.4.2).
Un último dato del cuadro merece atención: los seguros cubrían 39 % del gasto en salud de los hogares en promedio, pero sólo 22 % en el quintil más pobre de consumo y 17 % en el área rural. La protección existe, pero llega menos a donde más falta hace.
7.6¿Qué pasó después de 2014? Una estimación por imputación múltiple, 2015–2025
Desde 2015 la EPH, y luego la EPHC, dejó de preguntar los montos del gasto en salud. El Paraguay no tiene, por lo tanto, una medición directa de la protección financiera de su población desde hace once años; la última cifra del indicador 3.8.2 informada a la OMS corresponde a 2011. La recomendación de reincorporar el módulo de gasto (capítulo 16) es, por eso, de alto rendimiento y bajo costo.
Mientras tanto, la EPHC sigue registrando con detalle el uso de servicios de cada persona enferma: si consultó, dónde, si recibió medicamentos gratuitos, si se internó y qué seguro tiene. Eso permite una estimación indirecta. La técnica es una imputación múltiple por emparejamiento en celdas (hot-deck; Andridge y Little, 2010): a cada persona enferma de 2015–2025 se le asigna, veinte veces, el gasto real de una persona de 2012–2014 que estaba en su misma situación —misma decisión de consultar, mismo tipo de prestador, misma condición de medicamento gratuito y de internación, mismo seguro, mismo quintil y misma área—, llevado a precios de cada año con el IPC. Antes de cada réplica se remuestrean las unidades primarias de muestreo donantes (bootstrap bayesiano aproximado), y los enfermos de un mismo hogar reciben posiciones correlacionadas dentro de la distribución de gasto de su celda, con la correlación observada entre miembros de un mismo hogar en 2012–2014 (0,33). La incertidumbre se combina con las reglas de Rubin, que suman la varianza del diseño muestral y la de la imputación.
Los cambios en la estructura de uso —más consultas en el MSPBS, más medicamentos gratuitos, más asegurados en el IPS, menos curanderos— entran por el cambio en el peso de cada celda. Lo que no entra es un cambio de precios relativos de la salud distinto del IPC general, un cambio de comportamiento o de gravedad dentro de cada celda, ni el tipo de dolencia, que la EPH de 2012–2014 no registra. Tres rasgos de los datos limitan además la comparación entre años. Primero, un hogar sin enfermos tiene gasto cero por construcción, de modo que la incidencia imputada sigue a la proporción de hogares que declaran algún enfermo, que el capítulo 6 considera no comparable entre años. Segundo, la pregunta sobre medicamentos gratuitos cambió de redacción en 2017 y en 2020 (capítulo 6, sección 6.2): los donantes de 2012–2014 y los receptores de 2017 en adelante no responden exactamente la misma pregunta. Tercero, suponer un gasto real constante dentro de cada celda hace bajar la carga de manera automática cuando crece el ingreso real, mientras que las Cuentas de Salud indican que el gasto de bolsillo creció al ritmo del PIB (sección 7.2). Por eso, junto con la serie principal, se presentan una serie a morbilidad constante y varias sensibilidades.

Fuente: cálculo propio sobre microdatos EPH/EPHC (INE).
| Año | Hogares con algún enfermo (%) | Gasto / ingreso laboral (agregado, %; IC 95 %) | Hogares > 10 % del ingreso laboral (%; IC 95 %) | > 10 %, entre hogares con algún enfermo (%; IC 95 %) | > 10 %, a morbilidad constante (%; IC 95 %) | Q1: hogares > 10 % (%) | Q5: hogares > 10 % (%) | Personas empobrecidas (% de la población) |
|---|---|---|---|---|---|---|---|---|
| 2012–2014 (observado) | 61,9 | 2,20 | 9,9 | 16,1 | 9,9 | 25,8 | 4,3 | 1,6 |
| 2015 | 62,0 | 2,26 (1,86–2,67) | 9,6 (8,5–10,8) | 15,5 (13,7–17,4) | 9,6 (8,6–10,7) | 24,0 | 4,0 | 1,6 |
| 2016 | 66,8 | 2,64 (1,95–3,34) | 10,5 (9,4–11,6) | 15,7 (14,2–17,3) | 9,9 (8,9–10,8) | 24,4 | 5,2 | 1,8 |
| 2017 | 74,7 | 2,38 (2,00–2,75) | 10,1 (9,1–11,1) | 13,5 (12,3–14,8) | 8,6 (7,8–9,3) | 23,7 | 4,4 | 1,7 |
| 2018 | 69,9 | 2,28 (1,68–2,89) | 9,6 (8,4–10,8) | 13,7 (12,0–15,4) | 8,6 (7,6–9,6) | 24,3 | 4,0 | 1,5 |
| 2019 | 72,3 | 2,44 (1,91–2,96) | 10,0 (8,7–11,3) | 13,9 (12,1–15,7) | 8,8 (7,8–9,8) | 24,3 | 4,6 | 1,5 |
| 2022 | 52,5 | 1,72 (1,40–2,04) | 6,7 (6,1–7,3) | 12,8 (11,7–13,9) | 8,1 (7,4–8,7) | 15,8 | 2,9 | 1,1 |
| 2023 | 58,8 | 2,04 (1,70–2,39) | 7,6 (6,8–8,4) | 13,0 (11,7–14,2) | 8,2 (7,4–9,0) | 17,2 | 3,7 | 1,2 |
| 2024 | 55,1 | 1,71 (1,42–2,00) | 6,5 (5,9–7,2) | 11,8 (10,7–13,0) | 7,5 (6,8–8,2) | 13,8 | 3,4 | 1,1 |
| 2025 | 63,8 | 1,70 (1,42–1,99) | 6,5 (5,8–7,3) | 10,2 (9,1–11,4) | 6,5 (5,8–7,2) | 14,8 | 3,1 | 1,0 |
Fuente: cálculo propio sobre microdatos EPH 2012–2016 y EPHC 2017–2025 (INE); script gb_03_imputacion.py, tablas gb_07_imputacion_2015_2025.csv, gb_07_imputacion_sensibilidad.csv y gb_07_imputacion_descomposicion.csv. Imputación múltiple por celdas (20 réplicas, bootstrap bayesiano aproximado de los donantes y efecto de hogar) con donantes EPH 2012–2014; IC 95 % con las reglas de Rubin (varianza de diseño con conglomerados por UPM más varianza de imputación). «A morbilidad constante»: incidencia entre los hogares con algún enfermo de cada quintil, ponderada con la proporción de hogares con enfermo de ese quintil en 2012–2014. Fila 2012–2014: promedio simple de los tres años observados; Q1 y Q5, datos agrupados (Cuadro 7.5). 2020–2021 se excluyen (encuesta telefónica con cuestionario reducido). La línea entre 2019 y 2022 marca el paso a la EPHC anual: los dos tramos no se empalman. Medida por episodios: cota inferior del gasto total (véase el Recuadro 7.1).
La serie imputada no permite concluir que la protección financiera haya mejorado entre 2019 y 2022. La incidencia sobre todos los hogares baja de 10,0 % a 6,7 %, pero esa caída coincide con una baja de 20 puntos en la proporción de hogares que declaran algún enfermo (de 72,3 % a 52,5 %) —y de casi 13 puntos en la morbilidad declarada de las personas, de 41,6 % a 28,9 % (capítulo 6)—, con el paso a la EPHC anual, que releva todo el año y no sólo el último trimestre, y con cambios en la redacción de la pregunta sobre medicamentos. Como el gasto de un hogar sin enfermos es cero por construcción, la serie imputada sigue a la morbilidad declarada. Una descomposición exacta del cociente agregado (gasto sobre ingreso laboral = hogares con enfermo × enfermos por hogar × gasto real por enfermo ÷ ingreso laboral real por hogar) lo confirma: de la caída de 2019 a 2022 (−0,35 en logaritmos, de 2,44 % a 1,72 %), −0,32 se debe a la menor proporción de hogares con enfermo, −0,07 a menos enfermos por hogar y −0,06 a un gasto real imputado por enfermo algo menor, que refleja la composición de las celdas (más consultas en el MSPBS y más medicamentos gratuitos); el ingreso laboral real por hogar, que bajó alrededor de 10 %, empujó en sentido contrario (+0,11). Ninguno de los dos factores que podrían sugerir una mejora real la respalda: la entrega de medicamentos gratuitos, medida con una redacción distinta de la pregunta en 2019 y en 2022 (capítulo 6, sección 6.2), no permite afirmar una mejora, y el ingreso real cayó.
A morbilidad constante, la incidencia pasa de 8,8 % (IC 7,8–9,8) en 2019 a 8,1 % (7,4–8,7) en 2022: una diferencia que no se distingue del error de estimación. La versión a morbilidad constante, sin embargo, no elimina todos los efectos de la declaración: también cambia la mezcla de dolencias y su gravedad dentro de los hogares que declaran algún enfermo. En 2025, cuando el 60,7 % de los enfermos declaró sólo resfrío o gripe (capítulo 6), la incidencia entre hogares con enfermo cae a 10,2 %, y con ella la serie a morbilidad constante (6,5 %). Con la información disponible, la lectura prudente es que entre 2015 y 2025 la carga del gasto por episodios sobre el ingreso laboral se mantuvo en el orden de la de 2012–2014 o bajó levemente, sin que pueda fecharse ni atribuirse a una política un cambio de nivel.
Las sensibilidades refuerzan esa cautela (tabla gb_07_imputacion_sensibilidad.csv). Si el gasto real dentro de cada celda creciera con el PIB por habitante desde 2013, en lugar de mantenerse constante, la incidencia de 2025 sería 8,0 % y el cociente agregado 2,14 %, en lugar de 6,5 % y 1,70 %. Si los precios relativos de la salud hubieran subido o bajado 20 % respecto del IPC, la incidencia de 2025 estaría entre 5,3 % y 7,7 %. Si se omite la celda de medicamento gratuito, cuya redacción cambió, sería 7,2 %. Un método más simple, con sorteos independientes y sin remuestrear los donantes, da prácticamente las mismas estimaciones puntuales que la versión principal; lo que cambia es la incertidumbre, porque la sola dispersión entre réplicas omite la varianza muestral y la del modelo de imputación. Por último, el gradiente por quintil de la serie imputada (14,8 % en el quintil 1 frente a 3,1 % en el 5 en 2025) está en buena medida impuesto por el método, porque el quintil de ingreso es una de las variables que definen las celdas, y hereda la dependencia del ordenamiento discutida en la sección 7.4.2.
7.7Una estimación de escala para 2025
¿Cuánto pesa hoy, en total, el gasto de bolsillo en salud sobre el ingreso laboral de los hogares paraguayos? Tres aproximaciones permiten acotar el orden de magnitud. No son independientes entre sí —las tres se apoyan, directa o indirectamente, en la EIGyCV 2011/12— y corresponden a años distintos:
- Con la EIGyCV 2011/12, la única medición directa del gasto completo, el gasto en salud de los hogares equivalía a 4,7 % del ingreso laboral agregado y a 4,5 % de su gasto de consumo.
- Con las Cuentas de Salud, el gasto de bolsillo se mantuvo en torno a 3,0 % del PIB entre 2008 y 2023. Dado que el consumo de los hogares representa algo más de dos tercios del PIB paraguayo, ese nivel equivale a entre 4 % y 5 % del consumo de los hogares. No es una confirmación independiente: para los años posteriores a 2011/12 la serie del GHED probablemente descansa en extrapolaciones (sección 7.2).
- Con la EPH, la medida por episodios de 2012 captaba entre 41 % y 47 % del gasto total de la EIGyCV 2011/12. Aplicando ese factor a la carga imputada para 2025 (1,70 % del ingreso laboral en la versión principal y 2,14 % si el gasto real dentro de cada celda crece con el PIB por habitante), el gasto total en salud de los hogares rondaría entre 3,6 % y 5,2 % del ingreso laboral agregado.
Con todas las cautelas del caso, el orden de magnitud que este estudio propone para 2025 es que los hogares paraguayos destinan a pagar de su bolsillo la salud entre 3,6 % y 5,2 % de lo que ganan trabajando; la cifra de 2011/12, la única medida directamente, fue 4,7 %. Con 250 días laborables por año, equivale a que el hogar promedio dedique entre 9 y 13 días de trabajo a pagar su salud. La comparación entre quintiles depende del ordenamiento: en 2011/12, el quintil más pobre destinaba a la salud 9,9 % de su ingreso laboral si se ordena a los hogares por ingreso y 4,0 % si se los ordena por consumo (sección 7.4.2). No hay una cifra comparable para 2025.
7.8Síntesis del capítulo
| # | Hallazgo | Cifra clave | Fuente |
|---|---|---|---|
| 1 | El gasto de bolsillo no bajó como proporción de la economía; la caída de su peso en el gasto en salud se debió al aumento del gasto público | 3,05 % del PIB (2008) → 3,04 % (2023); la serie posterior a 2011/12 probablemente se extrapola | OMS-GHED / Banco Mundial |
| 2 | Pagar algo por enfermarse es la norma y no disminuyó con la gratuidad | 74 % (2004) → 86 % (2014) de los enfermos; el máximo de 2014 coincide con una morbilidad declarada baja | EPH |
| 3 | El medicamento es la mitad del gasto | 44–56 % del gasto por episodio | EPH |
| 4 | La gratuidad eliminó el pago de la consulta | Pagó consulta: 34 % (2007) → 10 % (2012) | EPH |
| 5 | Uno de cada diez hogares con ingreso laboral gastó por episodios más del 10 % de ese ingreso, sin tendencia a la baja a morbilidad constante | 11,0 % (2004) y 9,5 % (2014); a morbilidad constante, 10,5 % y 10,8 % | EPH |
| 6 | La progresividad depende del ordenamiento: el gasto es regresivo respecto del ingreso y levemente progresivo respecto del consumo | Kakwani 2011/12: −0,14 (ingreso), −0,23 (ingreso laboral), +0,12 (consumo); EPH (ingreso): −0,24 a −0,35. Carga sobre el ingreso laboral en Q1: 9,9 % (quintiles de ingreso) y 4,0 % (de consumo) | EIGyCV / EPH |
| 7 | La informalidad del jefe se asocia con mayor riesgo de gasto catastrófico aun a igual ingreso | 10,7 % vs. 2,7 % (tabulación); +4,8 puntos ajustados por quintil, tamaño, composición y enfermos | EPH |
| 8 | Con la medición completa, uno de cada cinco paraguayos vivía en hogares que gastaban en salud más del 10 % de su ingreso laboral | 20,4 % (2011/12) | EIGyCV |
| 9 | El indicador ODS 3.8.2 se replica exactamente; la capacidad de pago concentra el riesgo en la base, en parte por construcción | 10,54 % y 0,81 %; capacidad de pago: 7,5 % en Q1 (3,3 puntos bajo subsistencia) vs. 0,4 % en Q5 | EIGyCV |
| 10 | El gasto en salud empobrece cada año a entre 70 y 110 mil personas | 1,4–2,1 % de la población (2004–2014) | EPH |
| 11 | Recibir el medicamento gratis se asocia con un gasto esperado 45 % menor entre quienes consultan | Razón 0,55 (IC 0,50–0,61) | Modelo de dos partes |
| 12 | La caída de la carga imputada entre 2019 y 2022 sigue a la morbilidad declarada; a morbilidad constante no es distinguible | Hogares > 10 %: 10,0 % → 6,7 %; a morbilidad constante, 8,8 % → 8,1 % | EPH/EPHC (imputación) |
| 13 | En 2025 los hogares destinarían a la salud entre 3,6 % y 5,2 % de su ingreso laboral (4,7 % medido en 2011/12) | 9–13 días laborables por año | Triangulación |
Fuente: este capítulo.
Las implicaciones de política se desarrollan en el capítulo 16 y se apoyan en estos resultados: (i) reincorporar el módulo de gasto en salud a la EPHC y realizar una nueva Encuesta de Ingresos y Gastos, para que el Paraguay vuelva a informar el ODS 3.8.2; (ii) priorizar la garantía del medicamento prescrito —compra conjunta MSPBS-IPS, listas esenciales con abastecimiento asegurado— por sobre la ampliación de la consulta; (iii) crear un fondo mancomunado para eventos catastróficos (internaciones, tratamientos de alto costo) financiado con rentas generales e independiente de la condición laboral; y (iv) reconocer que mientras casi dos de cada tres ocupados sean informales, ningún esquema de aseguramiento contributivo podrá cerrar la brecha de protección financiera.
Referencias del capítulo
- Andridge, R. R. y Little, R. J. A. (2010). A review of hot deck imputation for survey non-response. International Statistical Review, 78(1), 40–64. https://doi.org/10.1111/j.1751-5823.2010.00103.x
- Banco Mundial. (2026). World Development Indicators [Base de datos]. Recuperado el 3 de octubre de 2026 de https://databank.worldbank.org/source/world-development-indicators
- Cylus, J., Thomson, S., y Evetovits, T. (2018). Catastrophic health spending in Europe: Equity and policy implications of different calculation methods. Bulletin of the World Health Organization, 96(9), 599–609. https://doi.org/10.2471/BLT.18.209031
- Instituto Nacional de Estadística. (2012). Encuesta de Ingresos y Gastos y de Condiciones de Vida 2011–2012 [Microdatos, diccionarios y metodología]. https://www.ine.gov.py/microdatos/
- Instituto Nacional de Estadística. (2026). Encuesta Permanente de Hogares (2003–2016) y Encuesta Permanente de Hogares Continua (2017–2025) [Microdatos y diccionarios; 23 rondas; factores de expansión revisión 2025]. https://www.ine.gov.py/microdatos/
- Manning, W. G. y Mullahy, J. (2001). Estimating log models: To transform or not to transform? Journal of Health Economics, 20(4), 461–494. https://doi.org/10.1016/S0167-6296(01)00086-8
- O'Donnell, O., van Doorslaer, E., Rannan-Eliya, R. P., Somanathan, A., Adhikari, S. R., Akkazieva, B., Harbianto, D., Garg, C. C., Hanvoravongchai, P., Herrin, A. N., Huq, M. N., Ibragimova, S., Karan, A., Kwon, S.-M., Leung, G. M., Lu, J.-F. R., Ohkusa, Y., Pande, B. R., Racelis, R., . . . Zhao, Y. (2008). Who pays for health care in Asia? Journal of Health Economics, 27(2), 460–475. https://doi.org/10.1016/j.jhealeco.2007.08.005
- O'Donnell, O., van Doorslaer, E., Wagstaff, A., y Lindelow, M. (2008). Analyzing health equity using household survey data: A guide to techniques and their implementation. Banco Mundial. https://doi.org/10.1596/978-0-8213-6933-3
- Organización Mundial de la Salud. (2010). Informe sobre la salud en el mundo 2010: la financiación de los sistemas de salud, el camino hacia la cobertura universal. https://www.who.int/es/publications/i/item/9789241564021
- Organización Mundial de la Salud. (2026a). Global Health Expenditure Database [Base de datos]. Recuperado el 3 de octubre de 2026 de https://apps.who.int/nha/database
- Organización Mundial de la Salud. (2026b). Global Health Observatory: Financial protection (SDG 3.8.2) [Base de datos]. Recuperado el 3 de octubre de 2026 de https://www.who.int/data/gho
- Thaler, R. H. (1999). Mental accounting matters. Journal of Behavioral Decision Making, 12(3), 183–206.
- Wagstaff, A. (2019). Measuring catastrophic medical expenditures: Reflections on three issues. Health Economics, 28(6), 765–781. https://doi.org/10.1002/hec.3881
- Wagstaff, A., Flores, G., Hsu, J., Smitz, M.-F., Chepynoga, K., Buisman, L. R., van Wilgenburg, K., y Eozenou, P. (2018). Progress on catastrophic health spending in 133 countries: A retrospective observational study. The Lancet Global Health, 6(2), e169–e179. https://doi.org/10.1016/S2214-109X(17)30429-1
- Wagstaff, A. y van Doorslaer, E. (2003). Catastrophe and impoverishment in paying for health care: With applications to Vietnam 1993–1998. Health Economics, 12(11), 921–933. https://doi.org/10.1002/hec.776
- Xu, K., Evans, D. B., Kawabata, K., Zeramdini, R., Klavus, J., y Murray, C. J. L. (2003). Household catastrophic health expenditure: A multicountry analysis. The Lancet, 362(9378), 111–117. https://doi.org/10.1016/S0140-6736(03)13861-5