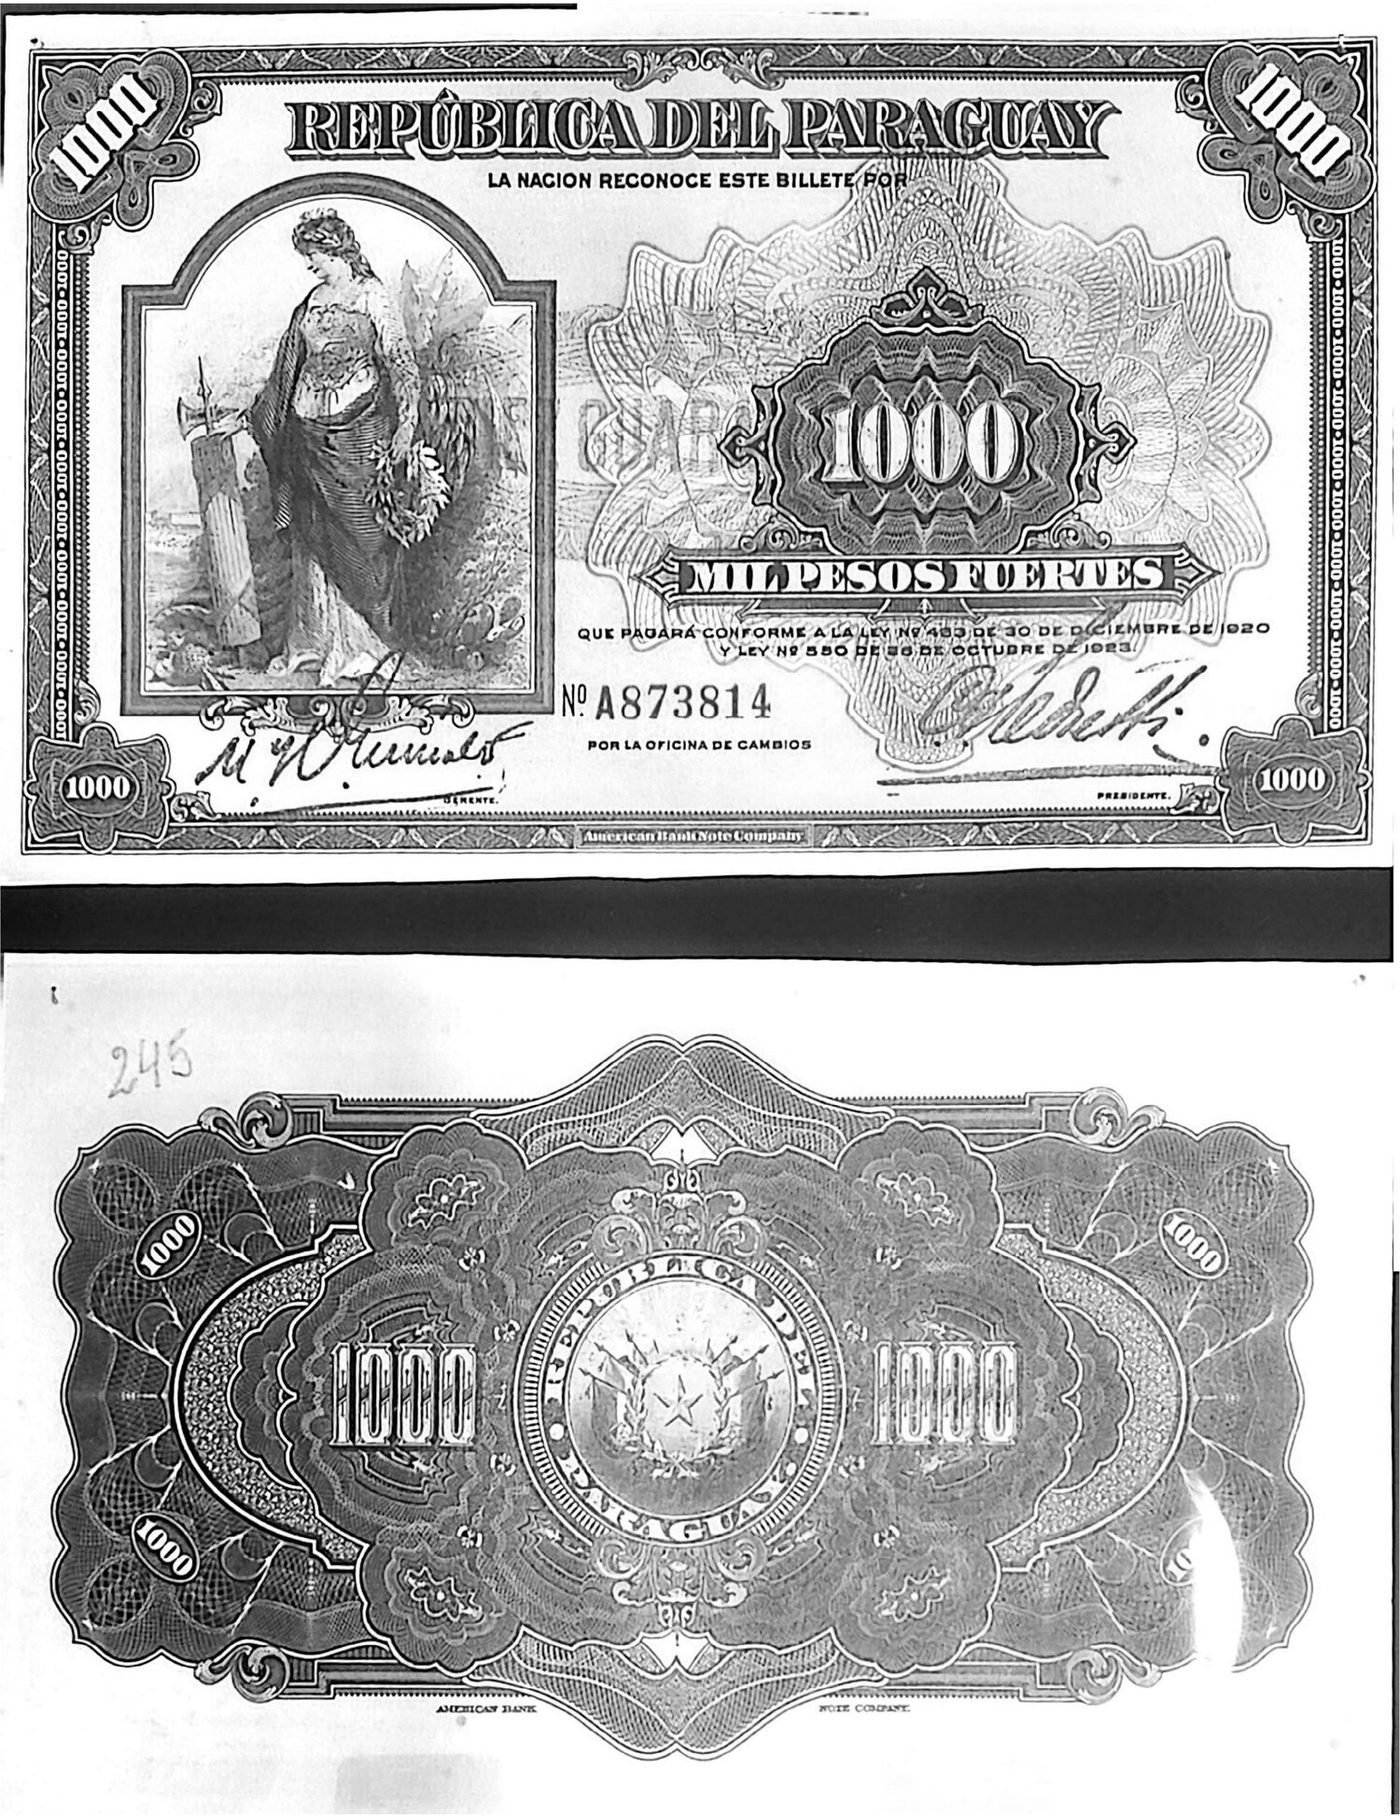
Entre 1916 y 1932 el Paraguay ensayó su primera autoridad monetaria propia. Nació como una oficina con fondos escasos, una entrega parcial de divisas y una paridad remitida a «otra ley»; siete años después, una ley de cinco artículos la convirtió en una caja que emitía y rescataba billetes contra oro sellado, y el peso quedó fijo en 18,75 por peso argentino hasta la guerra. Esta página reconstruye ese régimen norma por norma —qué dispuso, de dónde venía, por qué se dictó y qué produjo— porque fue el que Pedretti tuvo delante, como término de comparación, cuando en 1941 le tocó construir otro.
Enero de 1916: diecisiete artículos y ningún considerando
La Oficina de Cambios fue creada el 28 de enero de 1916, bajo la presidencia de Eduardo Schaerer, con el objeto de controlar el ingreso y el egreso de divisas y de regular la formación de bancos privados. Llegaba tarde a un problema viejo. El peso papel paraguayo se había depreciado de 10,19 por peso oro sellado en 1904 a 32,11 en 1916, mientras el circulante pasaba de unos 35 millones de pesos en 1912 a 125 millones en 1916; y, según Juan Carlos Herken Krauer, la nueva institución careció en su origen de recursos suficientes para intervenir con eficacia en ese mercado.1 Las cifras dicen lo esencial: en doce años el signo nacional había perdido dos tercios de su valor contra la unidad de cuenta metálica, y la cantidad de billetes se había más que triplicado en cuatro.
El texto oficial de la ley fundacional obliga a corregir varias cosas que las historias monetarias paraguayas dan por sabidas. La Ley N° 182, «Creando la Oficina de Cambios», fue sancionada el 26 de enero de 1916 y promulgada el 28; firman la sanción P. Bobadilla por el Senado y José P. Guggiari por la Cámara de Diputados, y la promulgan Eduardo Schaerer y su ministro de Hacienda, Pastor Ibáñez.2 No tiene considerandos: son diecisiete artículos repartidos en seis títulos, sin una línea de exposición de motivos. Ya en eso se distingue de todo lo que vendría después. La norma más importante del régimen monetario paraguayo de los años veinte no explica por qué se dicta; los decretos-leyes de 1941 y 1943, en cambio, se abrirían con considerandos y exposiciones de motivos. La diferencia no es sólo de estilo: una ley del Congreso se justificaba en el debate del recinto que la votaba; un decreto-ley de un gobierno sin Congreso tenía que justificarse en su propio texto.
La entrega obligatoria y el ancla diferida
Tres disposiciones importan, y las tres tienen descendencia. La primera es el artículo 13, que impuso la entrega obligatoria de divisas por parte del exportador y merece leerse entero: «Desde la vigencia de esta Ley, la exportación de cuero vacuno, tabaco, yerba y tanino estará sujeta a la disposición siguiente: a más de los impuestos establecidos, el exportador entregará a la Oficina de Cambios oro sellado en efectivo o en letras de plazo no mayor de noventa días a satisfacción de la Oficina, hasta el 20 % del precio corriente de dichos artículos en los mercados de consumo, recibiendo en cambio papel moneda al tipo de venta de oro por la Oficina con una deducción que no excederá del 4 %». Cuatro productos —los cuatro que traían divisas—, una quinta parte de su valor, un plazo de noventa días y un precio que fijaba el propio organismo comprador, con una quita adicional de hasta cuatro puntos. Entrega obligatoria de divisas quiere decir exactamente eso: el exportador no decide a quién vende la moneda extranjera que obtiene, ni a qué precio; la ley lo decide por él.
La segunda es el artículo 10, que dotó a la Oficina de un fondo de conversión de 600.000 pesos oro y, acto seguido, se abstuvo de fijar la paridad: «la fecha y el tipo de la conversión serán determinados por otra ley». El régimen nació, pues, con el instrumento y sin el ancla. La ley de conversión que debía completarlo quedó diferida a un futuro indeterminado, y ese diferimiento duraría siete años: sólo se cerraría con la Ley N° 550 de 1923. La tercera es el artículo 5° inciso c), que canalizó hacia la Oficina la totalidad de las rentas fiscales percibidas en oro, de modo que el organismo quedó desde el primer día en el centro del circuito de pagos del Estado. El resto del articulado completa un diseño que era, para su tiempo, notablemente exigente consigo mismo: el artículo 2° fijó un Directorio de cinco miembros designados con acuerdo del Senado y mandato de un año; el 7° mandó canjear la emisión existente, con desmonetización al tercer año; el 12 ordenó la quema semanal de billetes contra el producido de un impuesto adicional a la importación; y el 15 obligó a pasar diariamente al Ministerio de Hacienda un estado de fondos y operaciones, y anualmente un balance y una memoria. Entre los artículos 15 y 16, el impreso trae un párrafo sin número que castiga a los encargados de cumplir la ley que la violen o consientan que se la viole, «como reos de delitos de malversación de caudales públicos».3
La puesta en marcha se hizo por decreto. El Decreto N° 4.603 puso al frente de la Oficina, ad honórem según su artículo 2°, a Gerónimo Zubizarreta. El Decreto N° 5.328 del 25 de julio de 1916 encargó a la American Bank Note Company de Nueva York 4.350.000 billetes de 0,50, 1, 2, 5, 10 y 20 pesos, por 6.634 libras esterlinas y 15 chelines, y el Decreto N° 4.717 dispuso en su artículo 3° que los billetes llevaran las firmas litografiadas del presidente y del gerente de la Oficina.4 Y un decreto del mismo año, el N° 4.757, cerró el circuito del control: ningún embarque de exportación podía autorizarse sin la boleta previa de la Oficina de Cambios. Es decir, permiso de exportación condicionado al cumplimiento de la obligación cambiaria.
Esos documentos desmienten una atribución que la historiografía repite. Eligio Ayala no creó la Oficina de Cambios ni estuvo en su origen. La ley es de Schaerer y de Pastor Ibáñez, y quien la presidió fue Zubizarreta. Más aún: Ayala fue designado ministro de Hacienda el 15 de agosto de 1916 por el Decreto N° 5.440 y nunca aceptó el cargo; el Decreto N° 5.865 del 6 de enero de 1917 lo dice con esas palabras, nombra en su lugar a Francisco Sosa Gaona y agradece a Luis A. Riart cinco meses de interinato. En todo el expediente de 1916 y 1917, Ayala no firma un solo acto.5 Su régimen es el de la consolidación de 1920-1923, no el de la fundación.
1917: el treinta por ciento y el precio de la Bolsa
La entrega no se quedó en el 20 %. La Ley N° 258, sancionada el 20 y promulgada el 22 de setiembre de 1917, modificó temporalmente el artículo 13: elevó la entrega al 30 %, agregó el ganado en pie a la lista de productos alcanzados y facultó al Ejecutivo a prorrogar la medida por un año más a su voluntad. La firman, en la sanción, José P. Montero y Ernesto Velázquez, y la promulgan Manuel Franco y Luis A. Riart.6 Menos de dos años después de creada, la Oficina captaba por vía forzosa hasta un tercio del valor de las cinco principales exportaciones del país.
Hay en esa reforma un detalle técnico que vale más que su porcentaje. La Ley N° 182 liquidaba la entrega del exportador «al tipo de venta de oro por la Oficina», es decir a un precio administrado por el propio organismo que compraba. La Ley N° 258 sustituyó ese criterio por otro: «al tipo del día de la Bolsa de Comercio». En 1917 el Estado paraguayo, teniendo en la mano la facultad de pagarle al exportador al precio que él mismo fijaba, la resignó y volvió al precio de mercado.7 Veinticuatro años más tarde, el Decreto-Ley N° 5.017 haría exactamente lo contrario: la entrega del total, al tipo que fijara el banco, sin mercado al que remitirse. En ese movimiento inverso está condensada buena parte de la distancia entre los dos regímenes.
El mismo mes de 1917 dejó otra pieza que anticipa el estilo de las décadas siguientes. La Ley N° 263, sancionada el 28 y promulgada el 29 de setiembre, autorizó al Poder Ejecutivo a fijar por sí el tipo oficial de cambio para el cobro de los impuestos aduaneros en oro; el Decreto N° 6.865, dictado ese mismo 29 de setiembre, usó la autorización y fijó ese tipo en 2.785 %, es decir 27,85 pesos papel por peso oro sellado, con vigencia desde el 1° de octubre.8 El Congreso delegó y el Ejecutivo ejerció la delegación el mismo día. Ese tipo aduanero —el precio al que el fisco convertía en papel los derechos fijados en oro— es la primera aparición documentada de un segundo tipo de cambio oficial, distinto del de la Oficina; volverá a aparecer en el presupuesto de 1923.
Las tres normas de 1916 y 1917 obligan a fechar de nuevo dos instrumentos que suelen atribuirse a 1941. La entrega obligatoria de divisas de exportación está en la ley paraguaya desde enero de 1916, veinticinco años antes del Decreto-Ley N° 5.017, con el mismo hecho generador —la exportación—, el mismo sujeto obligado —el exportador— y el mismo mecanismo —entrega contra papel moneda a un tipo que fija el organismo—. Y el permiso previo tampoco es de 1941: lo estableció el Decreto N° 4.757 en 1916. Lo que el decreto-ley de 1941 hizo no fue crear la obligación sino llevarla al total y suprimir el mercado en el que hasta entonces se liquidaba; el detalle está en la página sobre el control total de cambios.
Dos unidades para una sola ley: el peso fuerte y el peso oro sellado
Lo que la Oficina podía y no podía hacer dependía de la relación entre las dos unidades monetarias del país, que el derrumbe del orden monetario deja presentadas. Conviene ver ahora cómo se relacionaban, porque en esa relación está el problema que sólo la reforma de 1943 vendría a resolver.
El punto de partida es una remisión literal. La ley argentina N° 1130 del 5 de noviembre de 1881 definió el peso oro por una pieza de 1,6129 gramos de peso bruto y 0,900 de fino, esto es 1,45161 gramos de oro fino. La ley monetaria paraguaya del 14 de julio de 1885 dio curso legal en su artículo 1° a «las monedas de oro y plata de la República Argentina», y declaró en el 2° que «las piezas de oro de ocho gramos y 645 diezmilésimos de peso y 900 milésimos de fino, valdrán cinco pesos fuertes, y las fracciones el valor relativo». Como 8,0645 dividido por cinco da exactamente 1,6129, el artículo 2° no hace otra cosa que declarar que un peso fuerte paraguayo es un peso oro argentino.9 El Paraguay no adoptó un patrón oro propio: adoptó, por remisión, la unidad de otro país. En el punto de partida el peso fuerte, el peso oro sellado y el peso oro argentino eran la misma cosa —0,9648 dólares de antes de 1934—, y toda la historia posterior es la historia de su divergencia.
La bifurcación tuvo una causa material y una jurídica, y el informe de la Reserva Federal norteamericana de 1944 las enuncia sin rodeos. La material: no se acuñaron monedas paraguayas de oro, y prácticamente tampoco de plata, pero se emitieron billetes; la unidad definida en oro nunca se materializó y lo que circuló fue papel inconvertible —papel que el emisor no está obligado a cambiar por metal—. El peso fuerte, o peso de curso legal, es la unidad de 1885 realizada en papel y depreciada. La jurídica: el peso oro sellado nació «de dos factores: la circulación de la moneda argentina en el Paraguay y el deseo de los acreedores de protegerse contra la depreciación progresiva del peso papel paraguayo». No era una moneda sino una cláusula de indexación: una unidad de cuenta en la que se pactaban las deudas largas para que la inflación del papel no las licuara. El mismo informe desarma el nombre pieza por pieza. La unidad nunca fue «sellada» —no se acuñó en el Paraguay ni se acuñaba ya en la Argentina cuando la ley de 1885 la adoptó— y tampoco fue paraguaya, porque «el actual peso oro sellado paraguayo no es un “peso” ni argentino, ni paraguayo, sino un simple múltiplo de la moneda argentina».10
El múltiplo es el dato que falta en casi todas las exposiciones del problema, y es el que lo vuelve inteligible. La paridad entre las dos unidades paraguayas nunca se fijó de manera directa: se derivaba multiplicando por 2,2727 el tipo oficial contra el peso papel argentino. El número viene de la reforma argentina de 1899, que estabilizó el papel al 44 % del peso oro y autorizó a la Caja de Conversión a pagar cuarenta y cuatro centavos oro por peso papel: uno dividido por 0,44 da 2,2727. La regla se verifica en los tres tipos oficiales conocidos —18,75 por 2,2727 da 42,61; 70 por 2,2727 da 159,09; 77 por 2,2727 da 175—, y el informe de la Reserva Federal la enuncia como identidad: 159,09 sobre 70 es igual a 175 sobre 77 e igual a 2,2727 pesos argentinos por peso oro paraguayo. El guaraní la cerraría en 1943 con la misma aritmética: 175 pesos de curso legal divididos por cien dan 1,75 guaraníes por peso oro sellado.11
De ahí se sigue la consecuencia institucional decisiva. Como el peso oro sellado era el peso fuerte multiplicado por una constante y por el tipo administrado con Buenos Aires, toda decisión de la Oficina de Cambios sobre el cambio con la Argentina era, automáticamente y sin deliberación adicional, una decisión sobre el valor real de la deuda pública, de los contratos de largo plazo, de las tarifas de los servicios públicos y de las estadísticas del comercio exterior. Un solo acto administrativo movía las dos unidades a la vez. El informe norteamericano extrae la conclusión: «atribuyéndose el Gobierno el derecho de definir el peso oro en términos de pesos papel, parece depender del mismo Gobierno el mantenimiento o modificación, según lo crea oportuno, de la relación acostumbrada del peso oro con la moneda argentina». La cláusula que los acreedores habían inventado para protegerse del Estado terminaba, al cabo, en manos del Estado.
La ficción se rompió el 11 de diciembre de 1929, con la inconvertibilidad argentina, y nadie la corrigió. La serie de mercado de pesos argentinos por peso oro sellado se había mantenido entre 2,27 y 2,31 desde 1900; saltó a 3,00 en 1930, a 4,50 en 1931 y a 5,17 en 1932. Desde entonces el peso oro sellado valía en el mercado la mitad o menos del oro que su nombre prometía, y sin embargo el Paraguay siguió convirtiéndolo a 2,2727 en sus leyes, sus aduanas, su deuda y sus estadísticas.12 La unidad de cuenta del país quedó anclada, no al oro, sino a la memoria administrativa de una convertibilidad ajena y extinguida. Catorce años después el sistema tributario funcionaba a dos tipos simultáneos: en 1943 la mitad de los derechos de importación se liquidaba a 79,5454 y la otra mitad a 175, de modo que el fisco cobraba el mismo impuesto a dos precios distintos.
Queda por desactivar una trampa aritmética que la coexistencia de las dos unidades tiende a todo el que lea las series del período, y que ilustra ella misma el argumento. Las cifras que suelen encadenarse para narrar la caída del signo —10,19 en 1904, 32,11 en 1916, 18,75 en 1924, 42,61 durante la guerra, 77 en 1941— pertenecen a dos series distintas: la primera, la segunda y la cuarta son pesos de curso legal por peso oro sellado; la tercera y la quinta, pesos de curso legal por peso argentino. Puestas en una sola columna hacen creer que el peso se apreció entre 1916 y 1924, cuando en la misma unidad se había depreciado de 32,11 a 42,62.13 El cuadro siguiente las separa, que es la única manera de leerlas sin error. El país tenía dos varas para medirse y se leía mal a sí mismo.
| Año | Por peso oro sellado (mercado) | Por peso argentino (libre) | Por peso argentino (oficial) | Tipo oficial de conversión del oro sellado |
|---|---|---|---|---|
| 1900 | 8,20 | 3,55 | — | — |
| 1904 | 10,19 | 4,49 | — | — |
| 1913 | 15,41 | 6,79 | — | — |
| 1916 | 32,11 | 14,15 | — | — |
| 1922 | 42,04 | 15,73 | — | — |
| 1923 | 42,62 | 18,75 | 18,75 | 42,61 |
| 1929 | 42,62 | 18,75 | 18,75 | 42,61 |
| 1932 | 42,62 | 19,50 | 18,75 | 42,61 |
Fuente: Herken Krauer (2019), cuadro 1 del anexo estadístico; tipos oficiales de conversión del oro sellado, Federal Reserve Bulletin, enero de 1944, y regla del 2,2727. Las dos primeras columnas miden unidades distintas: encadenar valores de una y otra produce una serie que no existe.
1920: la quiebra bancaria, la guerra civil y un diagnóstico
La prueba llegó pronto. El 2 de setiembre de 1920 el Banco de España y Paraguay se declaró insolvente, y el día 5 cerró sus puertas pidiendo una moratoria de quince días; en noviembre entró en crisis el Banco Mercantil. La respuesta legislativa fue inmediata: la Ley N° 432 del 9 de setiembre de 1920 autorizó a la Oficina de Cambios a emitir hasta treinta millones de pesos en redescuentos a los bancos contra documentos de cartera aceptables, a plazo máximo de seis meses. Redescontar es prestar a un banco contra los créditos que ese banco ya concedió: la Oficina adelantaba billetes a cambio de documentos de la cartera bancaria, y con ellos los bancos podían atender los retiros de sus depositantes. Los redescuentos efectivamente concedidos superaron los veintidós millones. Washington Ashwell registra el detalle y también la posición inicial de Eligio Ayala, entonces ministro de Hacienda, contrario a la emisión y partidario de una política deflacionaria, que debió ceder ante la emergencia.14
El episodio importa por dos razones. Primero, porque fija la magnitud del trauma: Ayala diría que la quiebra bancaria de 1920 equivalía a varias revoluciones. Segundo, porque es el precedente institucional del que saldría, tres años después, la facultad de emisión ligada a la compra de divisas. Entre uno y otro término se interpuso un episodio que explica la urgencia: la guerra civil de 1922-1923 agotó las arcas fiscales y dejó al Estado sin margen. El instrumento que Ayala organizaría en 1923 nació de esa estrechez, y no de una reflexión doctrinal en frío.15
El diagnóstico, en cambio, estaba escrito desde antes. El 21 de febrero de 1920, en su semanario El Economista Paraguayo, Rodolfo Ritter había publicado el problema y el remedio: para contrarrestar «el desequilibrio en la oferta y la demanda de giros» —es decir, de letras y transferencias pagaderas en el exterior— hacía falta «una institución especial, provista con medios de acción suficientes, que adquiera cambio cuando éste es bajo […] y que lo venda, cuando el cambio tiende a subir». Y añadía, con orgullo de autor: «a ese fin hace años ideé y prohijé la institución de una Oficina de Cambios».16 La Oficina de 1916 tenía el nombre de esa institución pero no sus «medios de acción suficientes». Lo que faltaba no era la idea, era la facultad de emitir sin límite contra la compra de cambio. Esa facultad llegaría en octubre de 1923.
Nueve meses de 1923: una oficina que quemaba billetes
Antes de leer la ley conviene saber qué hacía la institución que iba a recibirla, porque la respuesta es sorprendente y explica por qué la historiografía paraguaya ha tenido siempre dificultad para fechar el nacimiento de su banca central. El Diario Oficial de 1923, leído número por número, permite reconstruir la vida pública de la Oficina de Cambios en los nueve meses anteriores a la Ley N° 550, y lo que aparece no es una autoridad monetaria: es una oficina de canje. No hay una sola vez, en esos nueve meses, en que la Oficina aparezca comprando o vendiendo divisas, fijando un tipo, interviniendo en el mercado o informando sobre reservas.
Ésa es, íntegra, la actividad pública de la institución que la literatura llama «el embrión de la banca central paraguaya» en los meses inmediatamente anteriores a su transformación. Reemplazaba billetes gastados, incineraba los viejos, arreglaba su edificio y cobraba por cuenta del Estado. Siete años después de creada por la Ley N° 182 y a seis meses de convertirse en el eje del sistema monetario del país, la Oficina de Cambios era una tesorería de canje con un contador y un auxiliar. El contraste importa porque desmiente la lectura gradualista: entre la Oficina de 1916-1923 y la de 1924-1932 no hay una maduración institucional sino un salto, y el salto lo produce una ley de cinco artículos. Un testigo británico, como se verá, fecharía el corte en el mismo año.
La Ley N° 550: cinco artículos que no dicen lo que se les atribuye
La pieza jurídica decisiva no fue la creación de la Oficina sino la facultad de emitir para comprar. Llegó con la Ley N° 550. El Banco Central del Paraguay la describe como la norma que, bajo el gobierno de Eligio Ayala, quitó al Banco de la República el monopolio de la emisión y autorizó a la Oficina de Cambios a emitir billetes de curso legal con respaldo en oro sellado, logrando el equilibrio monetario. Ashwell fecha el 25 de octubre de 1923 la ley que modificó la carta orgánica de la Oficina y le otorgó la facultad de emitir billetes al tipo de cambio vigente contra entrega de moneda extranjera. Y la leyenda impresa en los billetes confirma esa fecha y añade la de la ley que la precede: el par normativo es una ley del 30 de diciembre de 1920 y la Ley N° 550 del 25 de octubre de 1923.17
La ley no había sido transcrita en la bibliografía monetaria paraguaya: se la citaba por su efecto y por la leyenda de los billetes. Su texto íntegro está en el Diario Oficial N° 857 del 8 de noviembre de 1923, en la sección «Registro Oficial — Legislativo». Fue sancionada el 23 de octubre —«Dada en la sala de sesiones del H. Congreso Legislativo, a los veintitrés días del mes de Octubre de mil novecientos veintitrés»— y promulgada el 25; firman la sanción B. Rivarola y Enrique Bordenave, con los secretarios Juan D. Arévalo y Manuel Giménez, y la promulgación Eligio Ayala y su ministro de Hacienda Luis A. Riart.18 Tiene cinco artículos, y conviene leerla entera antes de discutirla:
«LEY N° 550. Por la que se autoriza a la Oficina de Cambios a emitir billetes de curso legal contra entrega de oro sellado, al tipo actual fijado por la Oficina. Artículo 1° Autorízase a la Oficina de Cambios a emitir billetes de curso legal contra entrega de oro sellado, al tipo actual fijado por la Oficina. Igualmente la Oficina de Cambios podrá entregar oro sellado a quien lo solicite a cambio de billetes de curso legal al tipo de la emisión hecha de acuerdo con esta ley. Los billetes así rescatados no volverán a salir a la circulación sino contra entrega de oro sellado. Art. 2° Para la aplicación de esta ley la Oficina de Cambios podrá contratar la impresión de billetes en el extranjero, costeándola con fondos propios. Art. 3° Mientras los obtenga del extranjero, la Oficina de Cambios podrá utilizar para la ejecución de la presente ley los billetes destinados al canje por la Ley N° 463, de 30 de diciembre de 1920. Art. 4° El Poder Ejecutivo reglamentará la presente ley e intervendrá en su aplicación. Art. 5° Comuníquese al Poder Ejecutivo.»
Cuatro cosas hay que decir de este texto, y las cuatro modifican lo que se sabía. La primera: la ley no sólo autoriza a emitir, obliga a convertir. Su artículo 1° tiene dos mitades y la bibliografía sólo ha registrado la primera. La Oficina puede emitir billetes contra entrega de oro sellado, sí; pero «igualmente» debe entregar oro sellado a quien lo solicite a cambio de billetes, al mismo tipo. Eso es una obligación de convertibilidad en los dos sentidos, con la Oficina como contraparte única y un tipo que ella misma fija. En el vocabulario técnico de hoy, la letra de la Ley N° 550 describe una caja de conversión —un emisor que sólo crea moneda contra reservas y la destruye cuando se las piden— y no un banco emisor con margen de maniobra.
La segunda es la decisiva: la última frase del artículo 1° cierra la puerta a la monetización. «Los billetes así rescatados no volverán a salir a la circulación sino contra entrega de oro sellado.» Léase despacio. Un billete que vuelve a la Oficina queda inmovilizado, y sólo puede reingresar a la circulación si alguien entrega oro por él. La ley no le deja al Estado ninguna puerta por la cual convertir esos billetes en gasto público. No es sólo que Eligio Ayala se abstuviera de financiar el presupuesto con emisión: es que el instrumento que la ley le dio no tenía, en su propio articulado, un canal para hacerlo, y la frase muerde en el punto exacto donde la tentación aparece, que es el reingreso del billete rescatado. Los nueve ejercicios consecutivos sin un peso de emisión computado como recurso presupuestario —de 1923/24 a 1931/32, según la serie reconstruida por Herken Krauer— dejan de ser sólo un mérito de carácter y pasan a ser, en buena parte, un efecto de diseño legal. La regla fiscal no estaba escrita como tal en ninguna norma; estaba implícita en la mecánica de la emisión y la sostenían un Congreso en funciones y una doctrina pública de austeridad.
La tercera: la ley habla de oro sellado, no de moneda extranjera. Ashwell describe la Ley N° 550 como la norma que facultó a la Oficina «a emitir billetes al tipo de cambio vigente contra entrega de moneda extranjera». El texto dice «contra entrega de oro sellado», tres veces y sin variación. La diferencia no es terminológica. El peso oro sellado era la unidad de cuenta metálica del país y la moneda en que se pagaban los derechos aduaneros; una ley que ordena emitir contra oro sellado y rescatar contra oro sellado ata la circulación al metal, no a una divisa. Que en la práctica el ancla operativa haya terminado siendo el peso argentino —como sostiene Herken Krauer para 1924-1925— es un hecho posterior y administrativo, no lo que la ley dispuso. Las dos versiones se registran sin promediarlas.19
La cuarta: la ley remite a la Ley N° 463 del 30 de diciembre de 1920, y los billetes dicen Ley N° 433. El artículo 3° autoriza a usar, mientras lleguen los billetes encargados al exterior, «los billetes destinados al canje por la Ley N° 463, de 30 de diciembre de 1920». La leyenda impresa en los billetes de mil pesos fuertes de la Oficina de Cambios dice, en cambio, «conforme a la Ley N° 433 de 30 de diciembre de 1920 y Ley N° 550 de 25 de octubre de 1923». La fecha coincide; el número no. Un decreto de pago de noviembre de 1923 vuelve a decir 463. Una de las dos fuentes tiene un error de imprenta, y no puede decidirse cuál sin el texto de la ley de 1920, que no se ha localizado; la cuestión queda abierta.20
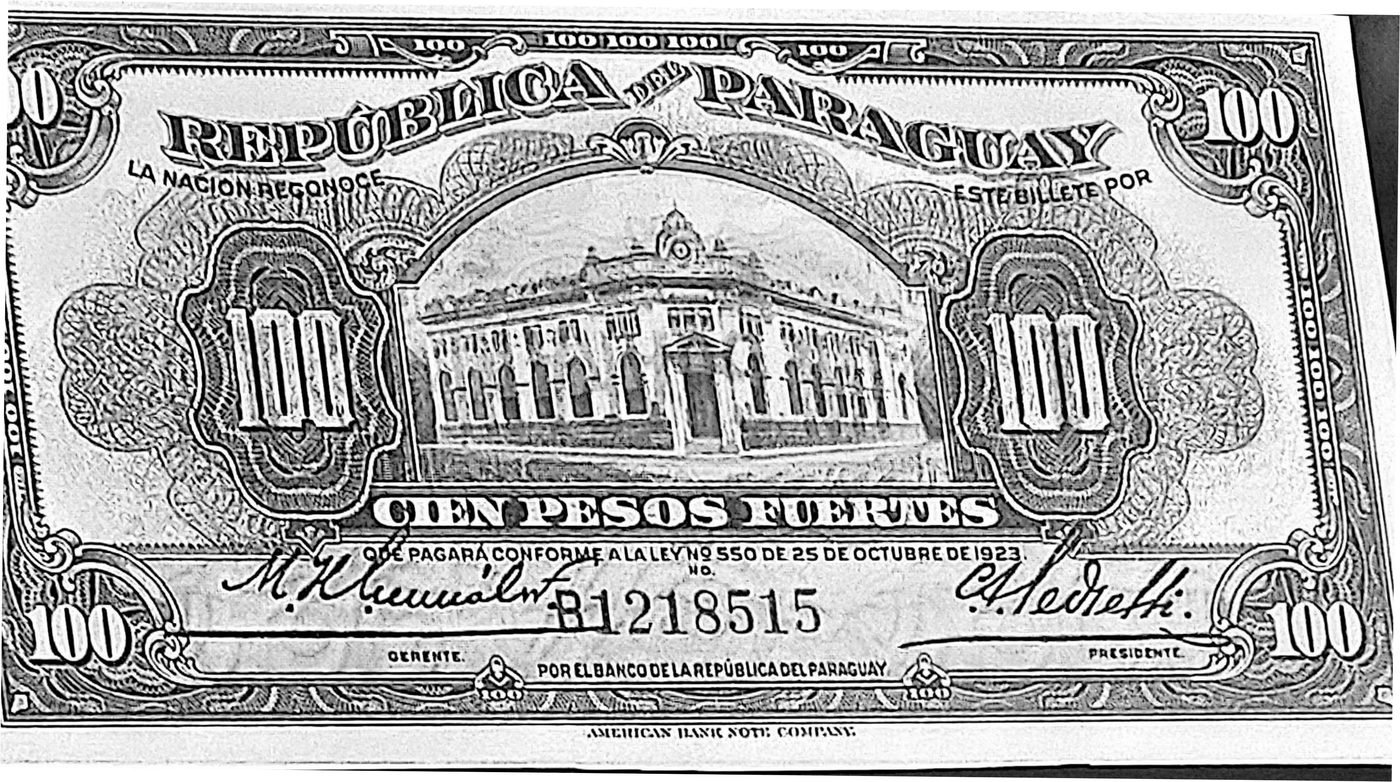
El billete de cien pesos reproducido arriba añade un dato que vale por sí mismo. Fue emitido por el Banco de la República del Paraguay, la institución que en 1936 sucedió a la Oficina de Cambios, y su leyenda de pago sigue remitiendo a la Ley N° 550 de 1923. El régimen de Ayala había sido intervenido y liquidado, como cuenta Febrero de 1936, pero su ley de emisión seguía impresa en los billetes del banco que la sucedió.
El decreto de aplicación y el estado semanal
El artículo 4° mandaba que el Poder Ejecutivo reglamentara la ley. En el volumen entero del Diario Oficial de 1923 —ochocientas doce páginas— no se ha localizado ningún decreto que se titule reglamento de la Ley N° 550 ni que desarrolle sus cinco artículos; el resultado es provisorio y no prueba que no exista. Lo que sí aparece es la pieza que la puso en marcha: el Decreto N° 16.897 del 31 de octubre de 1923, dictado seis días después de la promulgación «vista la petición formulada por la Oficina de Cambios en su nota N° 1.731, de fecha 29 de los corrientes», es decir a pedido de la propia Oficina, que lo había solicitado cuatro días después de promulgada la ley. Tiene tres artículos: «Artículo 1° Autorízase a la Oficina de Cambios a emitir la cantidad necesaria de los billetes destinados al canje contra entrega de oro sellado, al tipo actual de la Oficina, y en las condiciones establecidas en la Ley N° 550. Art. 2° La Oficina de Cambios remitirá semanalmente al Ministerio de Hacienda un estado de la cuenta emisión. Art. 3° Comuníquese, publíquese y dése al Registro Oficial».21
Dos cosas hay que subrayar. La primera: la nueva emisión no se hizo con billetes nuevos sino con los del canje, exactamente como autorizaba el artículo 3° de la ley, y hay una razón material que explica por qué la ley pudo dictarse en octubre de 1923 y no antes. El 19 de noviembre de 1923 el Ejecutivo ordenó pagar a la American Bank Note Company de Nueva York 30.510,47 pesos oro sellado, primera cuota e intereses de un precio total de impresión de 17.600 libras esterlinas, «de acuerdo a lo estipulado en el contrato respectivo de fecha 6 de marzo de 1922, a lo dispuesto por la Ley N° 463», y lo hizo sobre una nota de la Oficina «comunicando la fecha de la total entrega de los billetes impresos». Un decreto anterior, del 27 de agosto, había reconocido a la misma empresa, por intermedio de su agente local, los derechos consulares, seguros y fletes de esos billetes.22 Las planchas encargadas en 1922 acababan de llegar completas. La Ley N° 550 se sancionó cuando el país tuvo, por primera vez, billetes suficientes para respaldar una emisión contra metal.
La segunda: el control específico que el régimen se impuso sobre su nueva emisión fue un estado semanal de la cuenta emisión remitido al Ministerio de Hacienda. Se sumaba al estado diario de fondos y al balance y memoria anuales que ya exigía el artículo 15 de la Ley N° 182. No hay tope cuantitativo, ni encaje mínimo —la proporción de reservas que el emisor debe guardar contra sus billetes—, ni obligación de publicar el tipo. Puede parecer poco, y comparado con una ley de banca central moderna lo es. Pero compárese con lo que vino después y la proporción se invierte: el Decreto-Ley N° 5.017 de 1941 no impuso al Banco de la República ninguna obligación de informar a nadie, ni semanal ni de ninguna otra periodicidad, sobre su cuenta de emisión, sobre sus aforos ni sobre los tipos que fijaba. El régimen de 1923, con todas sus limitaciones, se sometía a un reporte semanal; el de 1941 no se sometía a ninguno. Si esos estados semanales se conservan en algún archivo, constituyen la serie más fina que existe sobre la aplicación de la Ley N° 550.
Cómo funcionaba: intervención sin techo, ancla ajena y tres puntos de ruptura
El mecanismo es simple de enunciar y difícil de sostener. La Oficina compra divisas cuando abundan, emitiendo moneda nacional contra ellas, y las vende cuando escasean, retirando moneda. El tipo de cambio queda estabilizado no por conversión metálica sino por intervención; la emisión queda respaldada no por oro físico sino por reservas internacionales. Todo el edificio descansa sobre una condición: que el presupuesto fiscal no se financie con emisión. En cuanto la emisión deja de responder a la compra de divisas y pasa a responder al déficit, el respaldo cae, el cambio sube y el sistema se destruye a sí mismo.
La letra de la ley describe una caja de conversión; la práctica fue la de un tipo fijado por la propia Oficina y defendido comprando y vendiendo dentro de un mercado que siguió existiendo. La Oficina era un operador más, aunque dominante, y la ausencia de techo legal a la emisión no era laxitud sino la condición para que la intervención resultara creíble. Un emisor que puede emitir sin límite contra reservas puede sostener indefinidamente un piso del tipo de cambio: si sobran divisas, las compra todas. El techo, en cambio, se lo pone el mercado y no la ley: si faltan divisas, sólo puede vender las que tiene. La contrapartida es que el sistema no admite emisión de otra clase. La base monetaria sólo se crea contra divisas compradas y sólo se destruye contra divisas vendidas, de modo que la cobertura no se deteriora nunca por obra del emisor. En cuanto aparece un peso emitido contra un déficit, aparece un peso sin divisa detrás.
El diseño tenía tres puntos de ruptura, y los dos primeros estaban dentro. El primero era el desfase entre el tipo fijado y el que la comparación con el oro implicaba, con un matiz que la historiografía suele invertir: los 18,75 pesos de curso legal por peso argentino se fijaron por encima de la tasa implícita de mercado —el tipo que resulta de comparar el valor oro del peso paraguayo con el del argentino—, que en 1923 era de 15,22. Lo que Ayala hizo, por lo tanto, fue una devaluación forzada y no una revaluación, y mientras el peso quedó barato frente al argentino el sistema acumuló reservas sin esfuerzo. El desfase se cerró solo, porque el peso argentino se revaluaba frente al oro: la tasa implícita fue de 15,17 en 1924, 17,76 en 1925, 17,98 en 1926, 18,29 en 1927 y 18,78 en 1928, año en que cruzó a la oficial.
El segundo punto de ruptura fue la reapertura violenta de ese desfase, y en el sentido contrario al que el sistema podía absorber. Al abandonar la Argentina el patrón oro, la tasa implícita se desplomó a 14,21 en 1930 y a 9,47 en 1931 mientras la oficial seguía en 18,75, y sostener el tipo dejó de significar comprar divisas baratas para significar defender una paridad que el ancla misma ya no respaldaba. El sistema paraguayo se volvió, en la expresión de Herken Krauer, «una ficción que es puesta en evidencia con el surgimiento del mercado paralelo de divisas».23 El ancla se rompió por el lado del ancla y no por el lado del barco. El tercero fue la guerra, y tiene página propia.
| Año | Tipo oficial | Tasa implícita | Lectura |
|---|---|---|---|
| 1923 | 18,75 | 15,22 | El peso se fija más barato que el mercado: devaluación forzada |
| 1924 | 18,75 | 15,17 | Acumulación de reservas |
| 1925 | 18,75 | 17,76 | El peso argentino se revalúa frente al oro |
| 1926 | 18,75 | 17,98 | Ayala: «nos amenazó la valorización» |
| 1927 | 18,75 | 18,29 | El desfase casi se cierra |
| 1928 | 18,75 | 18,78 | La tasa implícita cruza a la oficial |
| 1930 | 18,75 | 14,21 | Inconvertibilidad argentina (diciembre de 1929) |
| 1931 | 18,75 | 9,47 | La paridad ya no tiene respaldo en el ancla |
Fuente: Herken Krauer (2019), cuadro 1 del anexo estadístico. La serie no trae dato de 1929.
Ayala vio los dos primeros puntos de ruptura, y lo dijo en su mensaje al Congreso de 1926 con una lucidez que ninguna apología posterior alcanzó: «El defecto capital de la fijación del tipo de cambio está en que es demasiado artificial, y por consiguiente, algo ficticia. La estabilización de nuestra valuta está basada en una moneda extranjera, completamente sustraída a nuestro control». Y en el mismo lugar dejó la advertencia que debería encabezar cualquier relato sobre 1923: «Estabilización no es estabilidad del cambio».24 El problema que tuvo que enfrentar aquel año no fue la devaluación sino la contraria: «Pocos años después de haberse contenido la desvalorización, nos amenazó la valorización. Pasamos de un problema a otro más grave. Para prevenir este fenómeno se dictó la Ley de Reforma de la Oficina de Cambios». Valorización quiere decir que el peso tendía a encarecerse frente al argentino: con más divisas entrando que saliendo, la Oficina tenía que comprarlas todas para que el tipo no bajara, y emitir contra ellas.
El contexto real ayudaba. Entre 1924 y 1928 el ciclo comercial internacional fue favorable, las exportaciones de tanino alcanzaron un récord cercano a las 60.000 toneladas anuales, el precio internacional del algodón atrajo divisas —«afluyó del extranjero una moneda mejor que la nuestra en busca del algodón», decía Ayala—, la industria procesadora de carne se consolidó y la yerba mate se expandía hacia la Argentina. La acumulación de reservas fue posible por la conjunción de disciplina fiscal, instrumento adecuado y bonanza exportadora. Conviene retener la fórmula, porque en 1941 y 1942 se repetiría casi punto por punto, y el éxito del régimen de Pedretti también descansaría sobre una coyuntura exportadora extraordinaria, como muestra La base del éxito. El resultado de los años veinte fue una de las escasísimas épocas de estabilidad cambiaria de la historia paraguaya: el tipo se sostuvo en 18,75 pesos de curso legal por peso argentino hasta el inicio de la guerra con Bolivia.
El presupuesto de 1923: dos tipos oficiales y una oficina que se costeaba sola
La ley de presupuesto vigente en 1923, la N° 538, tiene tres artículos que tocan a la moneda. El 6° establece un segundo tipo de cambio oficial, distinto del de la Oficina y fijado por otra autoridad: «El tipo oficial de conversión a los efectos de la percepción de los derechos aduaneros y otros impuestos fiscales a oro, serán fijados por el Ministerio de Hacienda tomando como base el tipo medio de plaza». Y el artículo 5° inciso 7 faculta al Ejecutivo a «decretar que los derechos aduaneros y demás impuestos fiscales fijados en oro sellado sean pagados total o parcialmente en moneda de curso legal, al tipo oficial de conversión, cuando crea conveniente».25 Había, pues, dos tipos oficiales simultáneos: el de la Oficina, que ella misma fijaba y que la Ley N° 550 se limitaba a llamar «el tipo actual», y el de Hacienda, atado por ley al promedio del mercado. Ninguna norma de 1923 obligaba a que coincidieran, y cada punto de diferencia era recaudación aduanera ganada o perdida. Es la misma familia de instrumentos que la Ley N° 263 había inaugurado en 1917 y que desembocaría, en los años treinta y cuarenta, en el aforo administrado de los regímenes de control de cambios.
El artículo 15 resolvió la posición fiscal de la institución en una sola línea: «La Oficina de Cambios y el Banco Agrícola costearán el presupuesto de gastos de sus administraciones respectivas». La Oficina se autofinanciaba. Y sin embargo figuraba en el Presupuesto General con partidas propias —treinta y un mil cuatrocientos pesos mensuales de sueldos y cuatro mil de gastos—, y sus erogaciones se imputaban a los anexos: el aumento de sueldos de enero de 1923 «a los fondos previstos por la Ley N° 462», la reparación de su edificio «al Anexo D, Inc. 24, Part. 1 del Presupuesto General en vigencia». Estaba dentro y fuera del presupuesto a la vez. Esa ambigüedad —un ente emisor cuyos gastos figuran en el estado del gasto público pero cuyos recursos no figuran en el de los ingresos— es precisamente la puerta por la cual una autoridad monetaria puede sostener gasto sin aparecer como recurso. En 1923 la puerta estaba abierta y no se la usó; La renta cambiaria documenta qué ocurrió cuando, en los años cuarenta, el beneficio de cambio del banco emisor pasó a financiar al Tesoro.
Lo que el volumen no contiene también es un dato. En las ochocientas doce páginas del Diario Oficial de 1923 no hay ningún empréstito, interno o externo; ningún anticipo del Banco de la República al Tesoro Nacional; y ninguna partida del cuadro de recursos rotulada emisión, utilidades de la Oficina de Cambios o beneficio de cambio. El presupuesto declara recursos por 101.239.700 pesos, de los cuales tres millones son «recursos extraordinarios», y ninguna línea remite al emisor. La facultad de endeudarse a corto plazo existía: el artículo 5° inciso 2 autorizaba al Ejecutivo a «aceptar adelantos en cuentas corrientes, suscribir obligaciones a cortos plazos, hacer conversiones de diferentes especies de monedas, y otras operaciones análogas […] destinadas a facilitar el desenvolvimiento del Tesoro». El Diario Oficial no registra que se ejerciera con el emisor durante 1923.26 Si la emisión financió gasto en 1923, lo hizo por fuera del cuadro de recursos y sin dejar rastro en el diario oficial; y la serie presupuestaria reconstruida por la historiografía dice que no lo hizo.
El Directorio, el Senado y una fórmula que reaparecerá veinte años después
Hay un rasgo del régimen de 1923 que afecta a quién controlaba a la autoridad monetaria. La Oficina de Cambios tenía un Directorio, y sus miembros no los nombraba el Ejecutivo por sí solo: los nombraba en comisión —es decir, con carácter provisorio— y debía someterlos al Senado. Así lo mandaba el artículo 2° de la Ley N° 182, y así se cumplió. El Decreto N° 16.326 del 6 de julio de 1923 dice: «Siendo necesario integrar el Directorio de la Oficina de Cambios, y de conformidad con lo dispuesto por el Art. 2° de la Ley N° 182 […] Artículo 1° Nómbrase Miembro en comisión del Directorio de la Oficina de Cambios, al señor J. Eliseo Da Rosa. Art. 2° Dése cuenta oportunamente al H. Senado de la Nación». Y el Senado lo trató: por su Decreto N° 554 resolvió «Apruébase el Decreto N° 16.326 del Poder Ejecutivo por el que se nombra al Señor Don Eliseo Da Rosa, miembro en comisión del Directorio de la Oficina de Cambios».27
Reténgase la fórmula del artículo 2°, porque es literalmente la misma que aparecerá en los decretos-leyes de 1943 y de 1945: «dése cuenta oportunamente». En 1923 esas tres palabras describen un trámite que efectivamente ocurre y que el Senado completa con un acto propio. En 1943 cierran la ley monetaria que creó el guaraní y se dirigen a una Cámara de Representantes que la Constitución de 1940 creó y que nunca llegó a funcionar. Las mismas palabras, a veinte años de distancia, significan lo contrario: en una, la deferencia al Congreso es un procedimiento; en la otra, una fórmula de estilo. Pocas medidas de la distancia institucional entre el régimen de Ayala y Ritter y el de Morínigo y Pedretti son tan exactas como ese par de citas idénticas.
El mismo año dejó otra huella del control parlamentario. Una ley sancionada el 12 y promulgada el 14 de diciembre de 1923 exceptuó expresamente a los «miembros y presidente del Directorio de la Oficina de Cambios» de la prohibición del artículo 136 de la Ley N° 325, una incompatibilidad profesional. El punto se debatió y se resolvió en el Congreso. Veinte años después, cuestiones de esa clase no se debatían en ninguna parte: las normas de 1941-1945 fueron decretos-leyes de un gobierno que concentraba la facultad de legislar, gobernaba bajo estado de sitio y disolvió por decreto al Partido Liberal en 1942, como cuenta Morínigo y la llegada al banco.
Un Estado que sabía gravar la frontera
La condición de consistencia del sistema —que el presupuesto no se financie con emisión— no es una preferencia doctrinaria sino una restricción aritmética, y su cumplimiento en los años veinte es medible. Antes de medirla hay que describir el fisco sobre el que recaía, porque explica a la vez por qué la regla era tan difícil de sostener y por qué la guerra la barrió en un ejercicio. El rasgo estructural es la estrechez de instrumentos. Herken Krauer lo fija en una cifra: «para la década de 1930, más del ochenta por ciento de los ingresos del estado seguía produciéndose en la imposición del comercio exterior». La aduana era el fisco. No se trata de ausencia de tributación interna —existían la Ley N° 667 de Tarifa y Arancel de Aduanas, un impuesto inmobiliario, una Dirección General de Impuestos Internos con agencias en el interior, una Ley de Sellado y Estampillas y, desde la Ley N° 1.239 del 11 de setiembre de 1931, un impuesto progresivo a la renta mercantil—, sino de desproporción: faltaba imposición directa moderna de rendimiento apreciable. De ahí que el Estado se recostara, en la síntesis del mismo autor, «en dos palancas centrales: política de endeudamiento del gobierno central y política cambiaria», combinación que equivale a «una política impositiva ad hoc, una expropiación de recursos del sector privado, hecha al margen de los pasillos burocráticos y las bizantinas discusiones del Parlamento».28
Ayala intentó corregirlo y no pudo. Su programa era «moderar los impuestos indirectos y acentuar los directos», y sus proyectos de impuesto a las sucesiones, a las sociedades anónimas y de impuesto general y progresivo a la renta no prosperaron. La explicación que dio en el mensaje de 1927 es una de las frases más duras del período: «Entre nosotros no se ha formado todavía una recta y firme conciencia financiera. No se percibe la compensación social del aporte personal […] Contra todo proyecto de reforma del régimen rentístico se esgrime el recurso de la inconstitucionalidad. Como si no fuera mucho más inconstitucional estrangular al Estado por falta de recursos, y degradarlo a ras del raquitismo y la impotencia». Lo que sí consiguió fue una reforma aduanera que bajó alícuotas y aumentó la recaudación: según la serie de Herken Krauer, los ingresos del Estado pasaron de un promedio de 3,08 millones de pesos oro sellado en los ejercicios 1920/21 a 1922/23 a un promedio de 5,47 millones en los cinco ejercicios de 1923/24 a 1927/28, un 78 % más en un lustro.29
Sobre esa base estrecha, la regla se cumplió. La serie presupuestaria que Herken Krauer reconstruyó para 1900-1935 separa los ingresos totales de los ingresos sin emisión monetaria, y la diferencia entre ambas columnas mide el monto de emisión contabilizado como recurso del presupuesto. El resultado no admite matices: antes de 1923 la emisión aporta, según el año, hasta el 45 % de los ingresos del Estado, y después de 1932 vuelve a aportar entre el 14 % y el 27 %; pero entre los ejercicios 1923/24 y 1931/32 —nueve ejercicios consecutivos— esa columna es cero, con la única excepción de 0,01 millones en 1928/29, que es redondeo. La ventana sin emisión coincide punto por punto con la vigencia del régimen cambiario de Ayala y Ritter.30 Es la prueba cuantitativa de que la disciplina fiscal y el régimen cambiario no fueron dos políticas sino una sola.
| Ejercicio | Ingresos | De ellos, emisión | Egresos | Balance sin emisión |
|---|---|---|---|---|
| 1913 | 4,35 | 1,95 | 4,87 | −2,47 |
| 1915 | 2,03 | 0,65 | 3,20 | −1,82 |
| 1919 | 5,12 | 0,00 | 6,02 | −0,90 |
| 1920-21 | 3,66 | 0,75 | 3,51 | −0,60 |
| 1921-22 | 2,72 | 0,71 | 3,41 | −1,40 |
| 1922-23 | 2,86 | 0,30 | 3,54 | −0,98 |
| 1923-24 | 4,49 | 0,00 | 3,77 | +0,72 |
| 1924-25 | 5,51 | 0,00 | 4,16 | +1,35 |
| 1925-26 | 5,55 | 0,00 | 4,88 | +0,67 |
| 1926-27 | 5,18 | 0,00 | 5,14 | +0,04 |
| 1927-28 | 6,64 | 0,00 | 6,88 | −0,24 |
| 1928-29 | 6,01 | 0,01 | 6,62 | −0,62 |
| 1929-30 | 6,44 | 0,00 | 6,73 | −0,29 |
| 1930-31 | 5,32 | 0,00 | 5,74 | −0,42 |
| 1931-32 | 6,07 | 0,00 | 5,66 | +0,41 |
| 1932-33 | 11,24 | 1,58 | 12,21 | −2,55 |
| 1933-34 | 8,85 | 2,39 | 9,36 | −2,90 |
| 1934-35 | 5,86 | 1,46 | 5,67 | −1,27 |
Fuente: Herken Krauer (2019), cuadro 7 del anexo estadístico. La columna «de ellos, emisión» se obtiene por diferencia entre los ingresos y los ingresos sin emisión monetaria de esa fuente; el balance sin emisión es de la fuente. Serie declarada provisoria por su autor; los ejercicios omitidos carecen de dato en el original.
Dos lecturas se desprenden del cuadro. La primera es la ya dicha: los nueve ejercicios sin emisión son la regla fiscal de Ayala convertida en magnitud. La segunda es una verificación cruzada que enfrenta a una fuente apologética con una académica y las hace coincidir. Ritter sostuvo que el rearme del cuadrienio se había hecho «sin aumento de impuestos, sin contratación de empréstitos, sin emisiones de papel-moneda» y con superávits de «más de noventa millones de pesos», que él mismo convertía en dos millones de pesos oro. La serie de Herken Krauer da, para los cuatro ejercicios que se abren con la estabilización, 2,78 millones de pesos oro sellado acumulados; para los cuatro que corresponden al mandato constitucional de Ayala, 1,82 millones. La cifra del asesor cae entre ambas.31 Y la disciplina sobrevivió a su autor: los cuatro ejercicios de 1928/29 a 1931/32 cerraron con un déficit acumulado de apenas 0,92 millones y sin recurrir a la emisión. La ruptura no es de 1928 ni de 1929: es de 1932, y se ve en las tres últimas filas del cuadro.
La imposición al comercio exterior, además, tenía dos caras, y sólo una entraba al presupuesto. Los derechos de aduana se recaudaban y se contabilizaban; el tipo de cambio, no. El depósito compulsivo del 30 % en oro de 1917, la expropiación del 50 % de las divisas de exportación de diciembre de 1932, el aumento del 50 % de los derechos de importación de la guerra, el rezago del aforo desde 1941 y el gravamen del 15 % sobre el aforo de 1945 son, en el fondo, el mismo impuesto cobrado por caminos distintos, y ninguno se discutió como tal en una cámara. El impuesto directo moderno llegó tarde y por decreto: el Decreto-Ley N° 2.930 del 2 de setiembre de 1940 refundió la imposición progresiva a la renta de comerciantes, industriales e instituciones bancarias, con tasas del 6 % y del 7 %, «para propender a un aumento de ingresos, indispensable al equilibrio del Presupuesto General de Gastos, sin recurrir a la elevación de las tasas», y fue sustituido por otro decreto-ley el 27 de abril de 1943.32
Ayala, la regla fiscal y el banco central que el Congreso no dio
La correspondencia privada de Eligio Ayala con Rodolfo Ritter permite ver funcionar una relación de gobierno. El presidente le manda al asesor listas de preguntas y le exige estudios; el tono va de la cortesía burocrática al exabrupto. En una esquela sin año, fechada sólo «Febrero 18», le pide un análisis completo de la desvalorización del papel argentino: qué influencia ejercerá «sobre los precios de los productos de importación; los precios de los productos de exportación; los precios internos en general; sobre las importaciones; sobre las exportaciones», si los contratos del comercio están hechos en papel argentino, «cuáles pueden ser los factores de compensación mecánica del nuevo cambio» y «cuáles pueden ser los remedios artificiales: políticos, legales, gubernativos». Es el cuestionario de alguien que sabía que su moneda dependía de la de otro país y quería saber qué hacer el día en que esa moneda se moviera.
La pieza más importante es una carta larga al general Manlio Schenoni, comisionado en Europa para comprar material de guerra, del 26 de junio de 1928. Schenoni pedía que se le girara por adelantado el importe total de los contratos. La respuesta de Ayala es un tratado de política fiscal en tono coloquial:
«El Paraguay es un país arruinado por la guerra, indigente por las sediciones interminables. […] Si no tenemos crédito, si no podemos hacer empréstitos, si nuestros recursos son escasos, y nos podemos asfixiar, y no debemos sobre todo, agravar la economía nacional, con contribuciones onerosas y extraordinarias, ¿cómo proceder para obtener los recursos necesarios sin estrangular al país? El cómo no puedo explicarle, sería muy largo. Ese es el secreto de los financistas. Se lo resumí, en mi carta anterior, diciéndole que debemos arañar la tierra para obtener cada cuota. […] Créame estimado General, así como el arte militar que Ud. conoce y yo ignoro, el hacer finanzas no es como soplar botellas, en un país pobre y sin crédito todavía como el Paraguay.»
Hay que leer esa carta por lo que es: un texto de regla fiscal dirigido precisamente a quien tenía el motivo más noble para pedir la excepción. El país se estaba rearmando ante la certeza de una guerra, el destinatario compraba material bélico en Europa y lo que pedía era un adelanto; la respuesta no discute el fin sino el modo, y sostiene que los recursos hay que arañarlos de la tierra en lugar de fabricarlos. Aquí está la diferencia entre una intención y una institución. Ayala no dedujo la regla del éxito del régimen cambiario: la había formulado en la Cámara de Diputados el 8 de octubre de 1920, tres años antes de la Ley N° 550, condenando «un impuesto traidor y corruptor […] la mala moneda, la moneda fiduciaria, la emisión inconvertible», y la sostuvo cuando cumplirla costaba algo.35 Ésa es, en rigor, la única prueba de una regla fiscal: lo que cuesta obedecerla.
Lo que Ayala no consiguió fue la institución que quería. Sus proyectos de banco central no prosperaron en el Congreso en 1922, en 1926 y en 1930; el de 1926, aprobado en Diputados, quedó «encajonado» en el Senado. El relato de ese bloqueo lo fijó, veinte años después, Carlos A. Pedretti, en su conferencia «La Reforma Bancaria» del 14 de setiembre de 1944, pronunciada cuando acababa de dictarse por decreto-ley la carta orgánica del Banco del Paraguay.36 Ayala había dado su propia versión en el mensaje al Congreso de 1927: «no hemos podido dar cima definitiva a la reforma, por carencia de las condiciones morales necesarias […] No se estima con sincera convicción la importancia del Banco Central».37 La Oficina de Cambios fortalecida por la Ley N° 550 no fue, por lo tanto, el diseño preferido de su principal impulsor: fue lo que se pudo hacer con una ley ordinaria cuando la ley mayor no pasaba. El dato de que Pedretti conociera y contara ese precedente en 1944 no prueba ninguna intención; prueba algo más modesto, que el bloqueo parlamentario de Ayala estaba presente en la mente de quien en ese momento hacía por decreto-ley lo que Ayala no había podido hacer por ley. La historia de esa reforma está en El Banco del Paraguay.
Ayala murió en octubre de 1930. En su sepelio se pidió para él un homenaje preciso: impedir que se volviera «a los horrores de la inestabilidad del tipo de cambio». Menos de dos años después empezaba la Guerra del Chaco, y el homenaje se cumpliría al revés, por la vía exacta que él había señalado en 1920: no por un error de diseño cambiario, sino porque la institución construida para sostener el valor de la moneda comprando divisas se convirtió, en abril de 1932, en el banquero del déficit.
Ritter por sus cartas: el asesor que no creía en su propia obra
La edición del epistolario de Rodolfo Ritter con Juan Emiliano O'Leary, publicada por Liliana M. Brezzo en 2020, obliga a rehacer el retrato del asesor y a matizar una atribución que la bibliografía repite. Son ciento noventa y seis cartas de Ritter más ocho copias de O'Leary, conservadas en la Colección Juan E. O'Leary de la Biblioteca Nacional del Paraguay y comprendidas entre 1919 y 1946; la edición cubre sólo el tramo 1919-1929, y la propia editora advierte que el recuento «es preliminar y deberá ser perfeccionado».38 Lo primero que la fuente resuelve es una divergencia de fechas: Ritter nació en Moscú el 9 de julio de 1864, en una familia de la nobleza vinculada a las finanzas y a la industria. La datación se apoya en la biografía de Xavier de Assis Careaga, trabajada sobre el archivo de la familia y sobre El Economista Paraguayo; la otra fecha que circula, el 10 de junio de 1868, no declara fuente alguna.39
Publicista antes que funcionario
La segunda rectificación es de cronología y de rango, y afecta a cómo debe entenderse el régimen de 1923. Se habla de «el diseño de Ayala y Ritter» como si el segundo hubiera sido el técnico del primero cuando se sancionó la Ley N° 550. Las cartas no lo permiten. Ritter fue publicista y director de semanario entre 1908 y 1923, y asesor con cargo, sueldo y despacho en Palacio recién desde enero de 1926 hasta 1928. En 1923 —el año de la Ley N° 550— lo que hace es cerrar su semanario y atravesar lo que la editora llama «un parteaguas en su vida profesional»; y en 1919 y 1920 todavía cavilaba sobre las «posibles aplicaciones prácticas» de unos conocimientos «ciertamente raros en este continente».40
La distinción no anula la atribución doctrinal: el artículo de El Economista Paraguayo del 21 de febrero de 1920 está firmado por él y dice «hace años ideé y prohijé la institución de una Oficina de Cambios». La idea es suya y es anterior. Lo que hay que dejar de decir es que la haya ejecutado desde un cargo: el diseño de 1923 lo aplicó el Ministerio de Hacienda de Ayala y Riart, no un asesor que todavía no lo era. Y la relación con Ayala, añade la editora, «no fue sencilla».
«Qué adefesio, qué ironía»
El hallazgo de mayores consecuencias es otro. Ritter condenó por escrito el resultado monetario del régimen que lleva su nombre. En una de sus cartas a O'Leary escribió:
«Gracias a la estúpida e imperdonable inflación de $ 86.000.000 c/l. […] el peso paraguayo perdió de 40 a 50 por 100 de su fuerza adquisitiva. Así es que la estabilidad del cambio se obtuvo con la enorme desvalorización interna del peso paraguayo. ¡Qué adefesio, qué ironía!»
El juicio es de una severidad que ninguna apología posterior alcanzó, y su contenido es el que la teoría monetaria formularía después con todas las letras: un régimen puede estabilizar el tipo de cambio y erosionar el poder adquisitivo interno al mismo tiempo, porque son dos precios distintos y sólo uno está anclado. Si el ancla es una moneda extranjera y entran divisas en abundancia, el emisor que las compra todas para sostener el tipo multiplica la cantidad de billetes, y los precios internos suben aunque el cambio no se mueva. El defecto que Ayala había señalado en 1926 —que la estabilización descansaba en una moneda extranjera «completamente sustraída a nuestro control»— tiene aquí su complemento: no sólo el ancla era externa, sino que defenderla costó, según su propio inspirador, entre el 40 y el 50 % del valor interno de la moneda. El régimen de 1923 fue institucionalmente más sólido que el de 1941, pero no fue un éxito monetario sin costo, y quien lo dice es el hombre que lo había pensado. La tentación de oponer un diseño virtuoso de los años veinte a uno vicioso de los cuarenta se rompe contra esta carta.
El banco central que proyectó y condenó de antemano
Hay un segundo pasaje, de 1926, que reordena el retrato. Ritter redactó un proyecto de banco central —el que el Congreso no aprobaría— y al describirlo a O'Leary escribió: «Eliminé en el mío todo, absolutamente todo, lo que pueda constituir un peligro para el Banco […] el Banco será, con el tiempo no lejano, un desastre: una verdadera desgracia para el país».42 El autor del proyecto anticipa el fracaso del proyecto. No es una contradicción sino una posición: Ritter no era un doctrinario del patrón oro que confiara en las instituciones, sino un escéptico que diseñaba sabiendo que el diseño no basta. Es la misma posición que la exposición de motivos del Decreto-Ley N° 5.130 de 1944, la carta orgánica del Banco del Paraguay, formularía dieciocho años después —«el Estado encontrará los medios de imponer su voluntad, cualesquiera que sean las disposiciones o prohibiciones de la carta orgánica de un banco de Estado»—, y que el escrito mecanografiado de 1949 atribuido a Pedretti volvería a citar, ya con la inflación en curso.43 Tres generaciones de técnicos monetarios paraguayos llegaron por caminos distintos a la misma conclusión sobre los límites de la ley frente al fisco; es quizá el hilo doctrinal más continuo de toda esta historia.
La misma carta añade un dato de contexto internacional: el proyecto respondía a «un compromiso con el Banco de Inglaterra, que forma una especie de liga con todos los bancos centrales con moneda sana». La red de bancos centrales que Montagu Norman tejía en los años veinte desde Londres operaba, pues, también sobre el Paraguay. El paralelo con la misión de Robert Triffin de 1943 se sostiene solo: las dos reformas monetarias paraguayas de la primera mitad del siglo se pensaron con el horizonte de la banca central del país hegemónico de su momento, la británica en los veinte y la norteamericana en los cuarenta.
Dos testigos: un historiador paraguayo y un diplomático británico
Casi todo lo dicho sobre las unidades monetarias se apoya en dos fuentes extranjeras o académicas: el informe de la Reserva Federal de 1944 y las series de Herken Krauer. Existe una fuente paraguaya publicada que dice lo mismo, con las mismas tres cifras, y que está donde nadie la buscaría: en una nota al pie del libro de Alfredo M. Seiferheld sobre la economía y el petróleo durante la Guerra del Chaco, de 1983.
«Coexistían, en ese momento, tres unidades monetarias, relacionadas y dependientes entre sí. El peso fuerte (que había dejado de ser fuerte), conocido como “peso de curso legal”, era la moneda de empleo corriente […]. El “peso oro” o “peso oro sellado” era exclusivamente una moneda de cuentas, pues no existía oro acuñado […]. Al inicio de la guerra con Bolivia, y aun mucho antes, la relación entre estas tres monedas se había así establecido: 18,75 pesos de curso legal equivalían a 1 peso argentino; 42,61 pesos de curso legal a 1 peso oro sellado. En consecuencia 2,2727 pesos argentinos hacían 1 peso oro sellado en los cálculos de contabilidad.»
Las tres cifras que se deducen de la aritmética de la reforma argentina de 1899 aparecen enunciadas, en el mismo orden, por un historiador paraguayo que escribía sin propósito monetario alguno: la regla del 2,2727 es un dato publicado y no sólo una reconstrucción. La misma nota define la Oficina con sobriedad —«la oficina de Cambios, creada el año 1916, era el departamento estatal encargado del cambio de monedas extranjeras en el Paraguay»— y, con una impaciencia casi visible, describe el peso oro sellado como una unidad «que como queda dicho no era “oro” ni “sellado”». Y trae una oración que decide una cuestión de nombre: «El patrón monetario establecido en relación al peso argentino tenía su sustento en el hecho cierto que la mayor parte del comercio se daba entonces con la vecina del Sur, de la que dependía poco menos el Paraguay económicamente».45 La bibliografía llama al régimen de 1923 patrón cambio-oro; la fuente paraguaya más citada sobre la economía del período lo describe como un patrón establecido en relación al peso argentino. Balance vuelve sobre esa diferencia.
El mismo libro registra que la objeción de fondo al régimen no fue un descubrimiento retrospectivo sino una crítica de época: «La paridad mantenida por Ayala con el peso argentino a un equivalente de 18,75 pesos paraguayos a partir de 1924, hizo ganar en seguridad a las transacciones comerciales. Tal equivalencia, que se mantuvo hasta el inicio de la guerra con Bolivia fue, sin duda, un buen síntoma. Sus críticos, en cambio, sostenían que en los hechos ciertos, una devaluación del signo argentino equivalía, de por sí, a una depreciación del signo paraguayo, aunque resultaba evidente que algún patrón de referencia había que tomar».46 Es la misma objeción que Ayala se había hecho a sí mismo en 1926. El defecto del diseño de 1923 no se descubrió cuando falló: se sabía mientras funcionaba.
El segundo testigo es externo, oficial y contemporáneo. El Department of Overseas Trade británico publicaba informes periódicos sobre la situación económica de cada país, escritos por el jefe del puesto diplomático o consular. El del Paraguay de setiembre de 1925 lo firma Frederick W. Paris, encargado de negocios de Su Majestad en Asunción, y su párrafo sobre la Oficina de Cambios cabe entero: la Oficina, «concebida originalmente para controlar el valor fluctuante de la moneda local y que durante varios años no cumplió en gran medida su misión, tiene desde 1923 el tipo de cambio local bien bajo su control, y posee en la actualidad fondos suficientes, en oro o en papel argentino, para garantizar cerca del cincuenta por ciento de la moneda de papel en circulación».47
Esa frase vale por su procedencia. Un funcionario británico, sin deberle nada a ninguna de las partes del debate paraguayo, escribió en 1925, en un documento oficial impreso, lo mismo que muestra el Diario Oficial de 1923: que la Oficina no ancló nada durante sus primeros años, y que el corte es de 1923 —el año de la Ley N° 550— y no antes. El informe agrega dos hechos. En noviembre de 1924 se acordó con el Council of Foreign Bondholders de Londres, en un acuerdo aprobado y ratificado después por el Congreso, la reanudación del servicio de la deuda externa, que llevaba unos cuatro años de atraso; el Paraguay lo consiguió, subraya el informe, «sin recurrir a ayuda externa», y afectó los impuestos de exportación sobre cueros y yerba mate al servicio del empréstito de Londres. Ese compromiso es el que la guerra haría imposible de cumplir en 1933. Y la Tesorería canceló un sobregiro importante que venía pagando durante años a una tasa alta, y pasó a tener saldos acreedores por varios centenares de miles de libras esterlinas.48
El término de comparación: lo que Pedretti tuvo delante
Cuando Carlos A. Pedretti asumió la presidencia del Banco de la República, en octubre de 1940, el régimen de la Ley N° 550 era el único antecedente paraguayo de estabilidad cambiaria que alguien pudiera invocar, y billetes del propio Banco de la República firmados entre 1936 y 1943 todavía lo citaban en su leyenda de pago. Él lo invocó, y no para elogiarlo. En su conferencia del 13 de octubre de 1943, al presentar la reforma que creaba el guaraní, distinguió las emisiones que la Oficina había hecho entre 1923 y 1932 «de acuerdo con sus facultades legales» de las que llamó «inorgánicas», anteriores a 1916 y posteriores a 1932; y midió el defecto del ancla con una cifra: «durante el período 1923-1932 llamado de estabilización de nuestra moneda, el promedio anual del valor del peso fuerte acusaba variaciones que llegaron al 44 % con relación al oro, a causa de las fluctuaciones del patrón, o sea del peso argentino frente al oro».49 Es, casi con las mismas palabras, el defecto que Ayala había confesado en 1926 y que los críticos de la época repetían. Un tipo fijo cuyo valor real oscila un 44 % no estabiliza: traslada. Lo que Pedretti tuvo delante, entonces, no fue un modelo que copiar sino un término de comparación: un régimen cuya disciplina reconocía como legal y cuya ancla consideraba equivocada. Febrero de 1936 sigue esa lectura hasta la liquidación de la Oficina.
Puestos uno junto al otro, el régimen de 1923 y el de 1941 se distinguen menos por el nivel del tipo de cambio que por la arquitectura de sus frenos. En 1917 el Estado renunció a pagar al exportador a su propio precio y volvió al de la Bolsa; en 1941 suprimió la Bolsa. En 1923 la Oficina mandaba un estado semanal de su emisión al Ministerio de Hacienda; en 1941 el banco no estaba obligado a informar a nadie. En 1923 el Senado confirmaba a los directores del emisor; en 1940 el Ejecutivo los nombraba solo. En 1923 un billete rescatado sólo podía volver a circular contra oro; en 1941 la ley no decía qué debía respaldar los billetes. La lista no es un juicio moral sobre las personas: Ayala tuvo su Congreso y su ancla, Pedretti tuvo una guerra mundial, un superávit exportador inédito y ningún contrapeso. La comparación completa, con lo que cada régimen logró y lo que cada uno costó, ocupa Balance.
Ese mecanismo existió nueve años y se rompió en uno. En abril de 1932, con la guerra con Bolivia en el horizonte inmediato, una ley abrió a la Contaduría General y Dirección del Tesoro un crédito en cuenta corriente en la Oficina de Cambios, y por esa puerta —la que la Ley N° 550 había cerrado con una sola frase— entró el déficit. Las reservas acumuladas en los años veinte desaparecieron en doce meses, la emisión se multiplicó y el precio del peso argentino en pesos paraguayos se cuadruplicó entre 1932 y 1935. Pedretti vivió esa guerra de uniforme, como juez de instrucción militar en el Chaco. Lo que la guerra hizo con la moneda, y cómo se pagó, es la materia de La guerra y la destrucción del peso.
Notas
- Banco Central del Paraguay, «Historia de la moneda en Paraguay. Evolución monetaria hacia el guaraní», para la fecha de creación; Juan Carlos Herken Krauer, «La política económica durante la era liberal», Cuadernos Históricos, año II, n° 9, Asunción, Archivo del Liberalismo, mayo-junio de 1989, para las series de tipo de cambio y de circulante. ↩
- Ley N° 182, «Creando la Oficina de Cambios», sancionada el 26 y promulgada el 28 de enero de 1916, texto íntegro en Registro Oficial de la República del Paraguay, año 1916, pp. 7-8. ↩
- Ley N° 182 del 28 de enero de 1916, arts. 2°, 5°, 7°, 10, 12, 13 y 15, y párrafo sin número entre los arts. 15 y 16, en Registro Oficial, año 1916, pp. 7-8. ↩
- Decretos N° 4.603, art. 2°; N° 5.328 del 25 de julio de 1916, y N° 4.717, art. 3°, en Registro Oficial de la República del Paraguay, año 1916. ↩
- Decretos N° 5.440 del 15 de agosto de 1916 y N° 5.865 del 6 de enero de 1917, en Registro Oficial, años 1916 y 1917. ↩
- Ley N° 258, sancionada el 20 y promulgada el 22 de setiembre de 1917, que modifica temporalmente el art. 13 de la Ley N° 182, en Registro Oficial de la República del Paraguay, año 1917. La modificación debía «regir durante un año desde la promulgación de esta ley prorrogable a voluntad del P. E. por otro año». ↩
- Ley N° 258 de 1917, art. 1°, que reproduce el texto reformado del art. 13 de la Ley N° 182; el cotejo es sobre ambas redacciones en el Registro Oficial de 1916 y 1917. ↩
- Ley N° 263, «Que fija el tipo oficial del oro para el cobro de los derechos aduaneros», sancionada el 28 y promulgada el 29 de setiembre de 1917, y Decreto N° 6.865 de la misma fecha, en Registro Oficial, año 1917, pp. 490 y 613. ↩
- Ley argentina N° 1130 del 5 de noviembre de 1881; ley monetaria paraguaya del 14 de julio de 1885, arts. 1° y 2°, transcriptos en Federal Reserve Bulletin, enero de 1944, p. 44. ↩
- Federal Reserve Bulletin, enero de 1944, pp. 44-45. ↩
- Federal Reserve Bulletin, enero de 1944, pp. 44-45, que enuncia la identidad; Decreto-Ley N° 655 del 5 de octubre de 1943, art. 15. La verificación de la regla en los tres tipos es aritmética sobre esas fuentes. ↩
- Juan Carlos Herken Krauer, La política económica durante la era liberal. Paraguay, 1904-1940, 2.ª ed. revisada, corregida y aumentada, Berlín, 2019 (1.ª ed.: Cuadernos Históricos 9, Asunción, 1989), cuadro 1 del anexo estadístico; Federal Reserve Bulletin, enero de 1944, pp. 44-45, para los dos tipos de liquidación aduanera de 1943. ↩
- Herken Krauer (2019), cuadro 1 del anexo estadístico, columnas (1) y (5). La misma regla resuelve una discrepancia del impreso: sólo 18,75 —y no 18,45— es compatible con el 42,61 del oro sellado, porque 18,75 × 2,2727 = 42,613 y 18,45 × 2,2727 = 41,93. ↩
- Washington Ashwell, Historia económica del Paraguay. Estructura y dinámica de la economía nacional, 1870 a 1925, t. I, Asunción, Carlos Schauman Editor, cap. «La crisis de 1920. La corrida bancaria». ↩
- Ashwell, Historia económica del Paraguay, t. I, ed. cit.; Washington Ashwell, Historia económica del Paraguay. Colapso y abandono del sistema liberal, 1923 a 1946, t. II, Asunción, Carlos Schauman Editor. ↩
- Rodolfo Ritter, artículo firmado en El Economista Paraguayo, Asunción, 21 de febrero de 1920. ↩
- Banco Central del Paraguay, «Historia de la moneda en Paraguay. Evolución monetaria hacia el guaraní»; Ashwell, Historia económica del Paraguay, t. I, ed. cit. La leyenda de pago del billete de mil pesos fuertes está impresa en dos renglones y dice: «Que pagará conforme a la Ley N° 433 de 30 de diciembre de 1920 y Ley N° 550 de 25 de octubre de 1923». ↩
- Ley N° 550, «Por la que se autoriza a la Oficina de Cambios a emitir billetes de curso legal contra entrega de oro sellado, al tipo actual fijado por la Oficina», sancionada el 23 y promulgada el 25 de octubre de 1923 («Téngase por Ley, comuníquese, publíquese y dése al Registro Oficial. N° 207»), en Diario Oficial de la República del Paraguay, N° 857 del 8 de noviembre de 1923, sección «Registro Oficial — Legislativo». El 23 es la sanción y el 25 la promulgación, que es la fecha que imprimen los billetes. ↩
- Ashwell, Historia económica del Paraguay, t. I, ed. cit., describe la ley como habilitante de la emisión «contra entrega de moneda extranjera»; Banco Central del Paraguay, «Historia de la moneda en Paraguay», la presenta como la norma que autorizó a la Oficina a emitir con respaldo en oro sellado. Sobre el anclaje efectivo contra el peso argentino, Herken Krauer (2019). ↩
- Ley N° 550, art. 3°, texto cit., contra el billete de mil pesos fuertes de la Oficina de Cambios (American Bank Note Company, serie NA873814) y el billete de cien pesos fuertes del Banco de la República del Paraguay (American Bank Note Company, serie B1218515), cuya leyenda dice sólo «que pagará conforme a la Ley N° 550 de 25 de octubre de 1923». El Decreto N° 17.029 del 19 de noviembre de 1923 también dice Ley N° 463. ↩
- Decreto N° 16.897 del 31 de octubre de 1923, Ministerio de Hacienda, «Que autoriza a la Oficina de Cambios a emitir billetes a los efectos de la Ley N° 550», firmado por Eligio Ayala y Luis A. Riart, en Diario Oficial de la República del Paraguay, N° 862 del 12 de diciembre de 1923, sección Registro Oficial, p. 1.337. ↩
- Decreto N° 17.029 del 19 de noviembre de 1923, Ministerio de Hacienda, en Diario Oficial, año 1923, N° 866; Decreto N° 16.529 del 27 de agosto de 1923, que reconoció a la American Bank Note Company, por intermedio de Urrutia, Ugarte y Cía. S.A., 638,73 dólares y 3.471,81 pesos moneda argentina por derechos consulares, seguros marítimos y fletes, «comprendidos en el inc. d) del contrato de impresión». ↩
- Herken Krauer (2019), cuadro 1 del anexo estadístico, columna de la tasa implícita, y texto sobre la salida argentina del patrón oro; el cotejo entre tasa implícita y tipo oficial es aritmética sobre esa serie. ↩
- Eligio Ayala, mensaje al Congreso de 1926, en Mensajes presidenciales, t. II, pp. 558-559 y 625 y ss.; citado por Herken Krauer (2019). ↩
- Ley de Presupuesto General de Gastos N° 538, arts. 5° inc. 7 y 6°, en Diario Oficial de la República del Paraguay, N° 864 del 15 de diciembre de 1923. Una resolución del Ministerio de Hacienda, la N° 917, «fijando el tipo 21 oro para el pago de los derechos de importación y de consumo interno», consta en el boletín ministerial sin fecha legible en el ejemplar consultado. ↩
- Ley de Presupuesto N° 538, cuadro de recursos y art. 5° inc. 2, en Diario Oficial, N° 864 del 15 de diciembre de 1923. ↩
- Decreto N° 16.326 del 6 de julio de 1923, Ministerio de Hacienda, firmado por Eligio Ayala y Luis A. Riart, y Decreto del H. Senado N° 554, ambos en Diario Oficial de la República del Paraguay, año 1923. ↩
- Herken Krauer (2019), cap. 12. ↩
- Eligio Ayala, mensaje al Congreso de 1927, en Mensajes presidenciales, t. II, pp. 699-700, citado por Herken Krauer (2019). Los promedios se calculan sobre el cuadro 7 del anexo estadístico de esa obra; el del primer trienio incluye la emisión computada como recurso, sin la cual la base es de 2,49 millones y el aumento, mayor. ↩
- Herken Krauer (2019), cuadro 7 del anexo estadístico, cuyas fuentes declaradas son P. Fernández, Análisis de la historia bancaria y monetaria del Paraguay, Asunción, 1984, p. 201, los Mensajes presidenciales y, para 1932-1935, Lorenzo N. Livieres Guggiari, El financiamiento de la defensa del Chaco, Asunción, 1983. El autor declara provisoria la serie y advierte que «la emisión monetaria ha sido substraída de los ingresos presupuestarios, en los años de relevancia»: la columna sin emisión es una reconstrucción del historiador, no un dato de la contabilidad pública de la época. ↩
- Rodolfo Ritter y Luis A. Berthomier, Apuntes de economía política, Asunción, 1945; acumulados sobre Herken Krauer (2019), cuadro 7 del anexo estadístico. ↩
- Decreto-Ley N° 2.930 del 2 de setiembre de 1940 y su sustituto del 27 de abril de 1943, en Registro Oficial de la República del Paraguay. ↩
- Herken Krauer (2019), cuadro 7 del anexo estadístico; International Monetary Fund, Paraguay — Staff Recommendations, 1953 Consultations, SM/54/16, 15 de febrero de 1954 (misión de Edgar Jones, I. G. Patel, E. Zayas y Carmen Castro, Asunción, noviembre-diciembre de 1953). ↩
- La carta la reproducen Julia Velilla L. de Arréllaga, Eligio Ayala, héroe civil de la defensa del Chaco, y la documentación editada por Alfredo M. Seiferheld, Economía y petróleo durante la Guerra del Chaco. Apuntes para una historia económica del conflicto paraguayo-boliviano, Asunción, Instituto Paraguayo de Estudios Geopolíticos e Internacionales, 1983. ↩
- Eligio Ayala, intervención en la Cámara de Diputados del 8 de octubre de 1920, citada por Herken Krauer (2019). ↩
- Carlos A. Pedretti, «La Reforma Bancaria», conferencia del 14 de setiembre de 1944, en El Paraguayo, número especial, marzo de 1946, pp. 46-50. ↩
- Eligio Ayala, mensaje al Congreso de 1927, en Mensajes presidenciales, t. II. ↩
- Liliana M. Brezzo, «“Mis dos patrias”: de Rusia al Paraguay. Las cartas de Rodolfo Ritter a Juan Emiliano O'Leary (1919-1929)», Estudios Paraguayos, vol. XXXVIII, n° 2, diciembre de 2020, pp. 225-254, pp. 227 y 254. El epistolario está en la Biblioteca Nacional del Paraguay, Colección Juan E. O'Leary, Correspondencia pública y privada, años 1916-1946. ↩
- Brezzo (2020), p. 231. Sobre la biografía de Careaga hay a su vez una divergencia editorial: Brezzo la consigna como «Asunción, edición del autor, 2007» y otras fichas como «Arte Nuevo, Asunción, 2007». ↩
- Brezzo (2020), pp. 232-234, 236, 238 y 249. ↩
- Brezzo (2020), nota 33, pp. 239-240. ↩
- Brezzo (2020), nota 38, pp. 241-242. ↩
- Exposición de motivos del Decreto-Ley N° 5.130 del 8 de setiembre de 1944, citada en «Algunas reflexiones sobre la inflación en el Paraguay», escrito mecanografiado sin firma, Asunción, 9 de setiembre de 1949, atribuido a Carlos A. Pedretti. ↩
- Seiferheld, Economía y petróleo durante la Guerra del Chaco, ed. cit., prólogo de Miguel Ángel Pangrazio, p. 20, nota (*). ↩
- Seiferheld (1983), p. 20, nota (*). ↩
- Seiferheld (1983), p. 26. ↩
- Great Britain, Department of Overseas Trade, Report on the Economic and Financial Conditions in Paraguay, September 1925, by Mr. Frederick W. Paris, His Majesty's Chargé d'Affaires, Asunción, London, H.M. Stationery Office, 1925, p. 6 (HathiTrust, ejemplar mdp.39015068456238). El original dice «originally designed to control the fluctuating value of local currency which, for a number of years, largely failed to fulfil its mission». El informe menciona uno anterior, de setiembre de 1923, que el ejemplar consultado no incluye. ↩
- Department of Overseas Trade, Report… September 1925, ed. cit. El informe sitúa ese sobregiro en «el Banco de la República», denominación que en 1925 no puede corresponder al Banco de la República del Paraguay creado en 1936; la identidad de esa institución no se ha establecido. ↩
- Carlos A. Pedretti, «La Reforma Monetaria», conferencia del 13 de octubre de 1943, en El Régimen Monetario Orgánico de la República del Paraguay, Asunción, Editorial Guarania, 1943, p. 28 (emisiones «de acuerdo con sus facultades legales») y pp. 34-35 (variaciones del 44 %). ↩